Das Familienministerium hat am 27. Oktober 2026 den Referentenentwurf zur Elterngeldreform 2027 vorgelegt. Er soll für Kinder gelten, die ab dem 1. November 2027 geboren werden. Beschlossen ist noch nichts, das Kabinett soll laut Ministerium im November 2026 entscheiden. Für Unternehmer entscheidet vor allem die Steuerplanung im Jahr vor der Geburt, ob und wie viel Elterngeld es gibt.
Elterngeld 2027: Was sich ändert und welche Fristen jetzt laufen
- 4 + 6 + 4 Modell: Je Elternteil vier feste Monate, sechs frei verteilbar, zusammen weiter 14 Monate.
- 80 Prozent vom Netto in den ersten vier Monaten je Elternteil, danach 50 Prozent. Höchstbetrag 1.900 Euro.
- Unternehmer mit hohem Einkommen gewinnen: Ab 3.800 Euro netto vor der Geburt gibt es jeden Monat 100 Euro mehr.
- Die Einkommensgrenze von 175.000 Euro bleibt.
- Fristen: Steuerklassenwechsel für eine Geburt im Juni 2027 bis 30.11.2026. Sonderausgaben und Investitionen für jede Geburt 2027 bis 31.12.2026.
Haben Sie ein dringendes steuerliches Problem?
Dann mailen Sie uns! Unsere Experten kümmern sich um Ihre Steuerangelegenheiten, erstellen Ihre Steuererklärung oder beraten Sie hinsichtlich steuerlicher Einzelfälle. Garantiert schnell und unkompliziert.
Schildern Sie uns Ihr ProblemElterngeldreform 2027: Die geplanten Änderungen im Vergleich
| Heute | Entwurf ab 1.11.2027 | |
|---|---|---|
| Basiselterngeld gesamt | 14 Monate | 14 Monate |
| Feste Monate je Elternteil | 2 Partnermonate: Monat 13 und 14 gibt es nur, wenn der andere Elternteil sie nimmt | 4 Monate, nicht übertragbar |
| Höchstens ein Elternteil | 12 Monate | 10 Monate |
| Anteil vom Netto | 65 bis 67 Prozent | 80 Prozent in Monat 1 bis 4, danach 50 Prozent |
| Mindestbetrag / Höchstbetrag | 300 / 1.800 Euro | 330 / 1.900 Euro |
| Netto für den Höchstbetrag | 2.770 Euro | 2.375 Euro (80 Prozent), 3.800 Euro (50 Prozent) |
| Maßgeblicher Zeitraum | Angestellte: 12 Monate vor dem Geburtsmonat, Selbstständige: Vorjahr | Kalenderjahr vor der Geburt für alle |
| Sonderzahlungen (Weihnachtsgeld, Prämien) | zählen nicht | zählen, wenn im Vorjahr gezahlt |
| Arbeiten während des Elterngeldes | bis 32 Wochenstunden | unverändert |
- Das Plus bei den Beträgen ist kein Geschenk: Der Entwurf rechnet für 2030 mit rund 1,295 Milliarden Euro weniger Ausgaben.
Elterngeld Bemessungszeitraum: Das Kalenderjahr vor der Geburt zählt
- Geburt im Dezember 2027: Heute zählen Dezember 2026 bis November 2027, nach dem Entwurf Januar bis Dezember 2026.
- Eine Gehaltserhöhung 2027 bringt dann kein höheres Elterngeld. Dafür prüfen die Elterngeldstellen weniger.
Elterngeld 2027 für Unternehmer: Wer gewinnt, wer verliert
Beispiel: Der Vater ist Unternehmer mit 4.000 Euro netto vor der Geburt, die Mutter angestellt mit 2.000 Euro. In der Elterngeldzeit haben beide kein Einkommen. Der Vater bekommt heute 1.800 Euro im Monat, nach dem Entwurf durchgehend 1.900 Euro. Die Mutter bekommt heute 1.300 Euro, nach dem Entwurf 1.600 Euro in den ersten vier Monaten und danach 1.000 Euro.
| Aufteilung | Heute | Entwurf | Differenz |
|---|---|---|---|
| Mutter 12 bzw. 10 Monate, Vater 0 | 15.600 Euro | 12.400 Euro | 3.200 Euro weniger |
| Mutter 12 bzw. 10 Monate, Vater 2 | 19.200 Euro | 16.200 Euro | 3.000 Euro weniger |
| Mutter 10 Monate, Vater 4 | 20.200 Euro | 20.000 Euro | 200 Euro weniger |
| Mutter 7 Monate, Vater 7 | 21.700 Euro | 22.700 Euro | 1.000 Euro mehr |
| Mutter 4 Monate, Vater 10 | 23.200 Euro | 25.400 Euro | 2.200 Euro mehr |
- Mogelpackung: Die Mutter bekommt für 10 Monate 12.400 statt 13.000 Euro, trotz höherer Anfangsrate. Unter 3.600 Euro netto gibt es ab dem fünften Monat weniger als heute.
- Vier Monate Vaterzwang: Nimmt der Vater nur zwei Monate, bleiben 12 statt 14. Die Mutter darf die übrigen Monate nicht übernehmen. Unternehmer, die ihren Betrieb nicht vier Monate verlassen können, verlieren Elterngeld.
- Mutterschutz verbraucht Monate mit 80 Prozent: Monate mit Mutterschaftsgeld gelten als Elterngeldmonate der Mutter, das Mutterschaftsgeld wird angerechnet (§ 4 Abs. 4 Satz 3 BEEG). Angestellten Müttern bleiben nach dem Entwurf meist nur rund zwei Monate mit 80 Prozent.
- Gewinner sind Gutverdiener: Der Höchstbetrag steigt erstmals seit 2007. Im Beispiel gibt es erst ein Plus, wenn der Unternehmer mehr als vier Monate nimmt.
Das Plus gibt es nur, wenn beide Eltern ihre vier Monate nehmen und drei Schritte gelingen: Anspruch über die Einkommensgrenze sichern, Elterngeld vor der Geburt erhöhen, Einkommen in der Elterngeldzeit vermeiden.
Elterngeld Einkommensgrenze: Bis 31.12.2026 unter 175.000 Euro bleiben
Für Selbstständige und Unternehmer ist die Grenze schnell erreicht. Versteuert wird der Gewinn, auch wenn das Geld im Betrieb bleibt: für Investitionen oder für die Tilgung betrieblicher Kredite, die steuerlich nicht abziehbar ist. Wer so über 175.000 Euro liegt, bekommt kein Elterngeld, obwohl privat wenig ankommt. Deshalb sollten Sie die folgenden Gestaltungen prüfen.
- Für Geburten ab dem 1. April 2025 entfällt der Anspruch bei mehr als 175.000 Euro zu versteuerndem Einkommen (§ 1 Abs. 8 BEEG). Genau 175.000 Euro sind noch unschädlich.
- Bei Paaren zählt die Summe beider Einkommen.
- Maßgeblich ist das letzte abgeschlossene Steuerjahr vor der Geburt, bei einer Geburt 2027 also 2026. Was bis zum 31.12.2026 nicht bezahlt oder angeschafft ist, zählt nicht mehr.
- Es zählt das zu versteuernde Einkommen laut Steuerbescheid, nicht das Brutto. Sonderausgaben und Betriebsausgaben senken es.
Sonderausgaben: Sie senken die Grenze, nicht das Elterngeld
- Basisrente (Rürup): 2026 abziehbar bis 30.826 Euro für Ledige und 61.652 Euro für Ehepaare. Beiträge zur gesetzlichen Rente und zum Versorgungswerk zählen mit. Für Selbstständige, die nicht in die gesetzliche Rente einzahlen, ist das der größte Hebel. Prüfen Sie zusätzliche Einzahlungen, etwa eine Sonderzahlung in die Basisrente, ins Versorgungswerk oder freiwillige Beiträge zur gesetzlichen Rente, bis der Höchstbetrag ausgeschöpft ist.
- Krankenversicherung vorauszahlen: Basisbeiträge zur Krankenversicherung und Pflegeversicherung für die nächsten Jahre sind bis zum Dreifachen des Jahresbeitrags sofort abziehbar (§ 10 Abs. 1 Nr. 3 Satz 5 EStG). Nicht jeder Versicherer macht das mit, fragen Sie vorher.
- Altersvorsorgedepot: Ab dem 1. Januar 2027 gibt es das staatlich geförderte Altersvorsorgedepot, erstmals auch für Selbstständige. Sie legen kostengünstig in Fonds und ETF an und erhalten bis zu 540 Euro Zulage im Jahr, dazu 300 Euro je Kind. Alternativ ziehen Sie bis zu 1.800 Euro Eigenbeitrag plus Zulage als Sonderausgabe ab. Bei hohem Einkommen ist das meist günstiger, das Finanzamt prüft es automatisch. Das zu versteuernde Einkommen sinkt so um bis zu rund 2.300 Euro je Person. Es wirkt erstmals für das Steuerjahr 2027, also für Geburten ab 2028.
- Ausgaben vorziehen: Ohnehin geplante absetzbare Ausgaben bezahlen Sie im maßgeblichen Jahr und belegen sie.
| Beispiel Sonderausgaben | Betrag |
|---|---|
| Zu versteuerndes Einkommen des Paares 2026 | 178.000 Euro |
| Zusätzliche Sonderausgaben 2026 | minus 4.000 Euro |
| Zu versteuerndes Einkommen neu | 174.000 Euro |
| Ergebnis | Der Anspruch scheitert nicht mehr an der Grenze |
Investitionsabzugsbetrag und Sofortabschreibung: Vorsicht Doppelwirkung
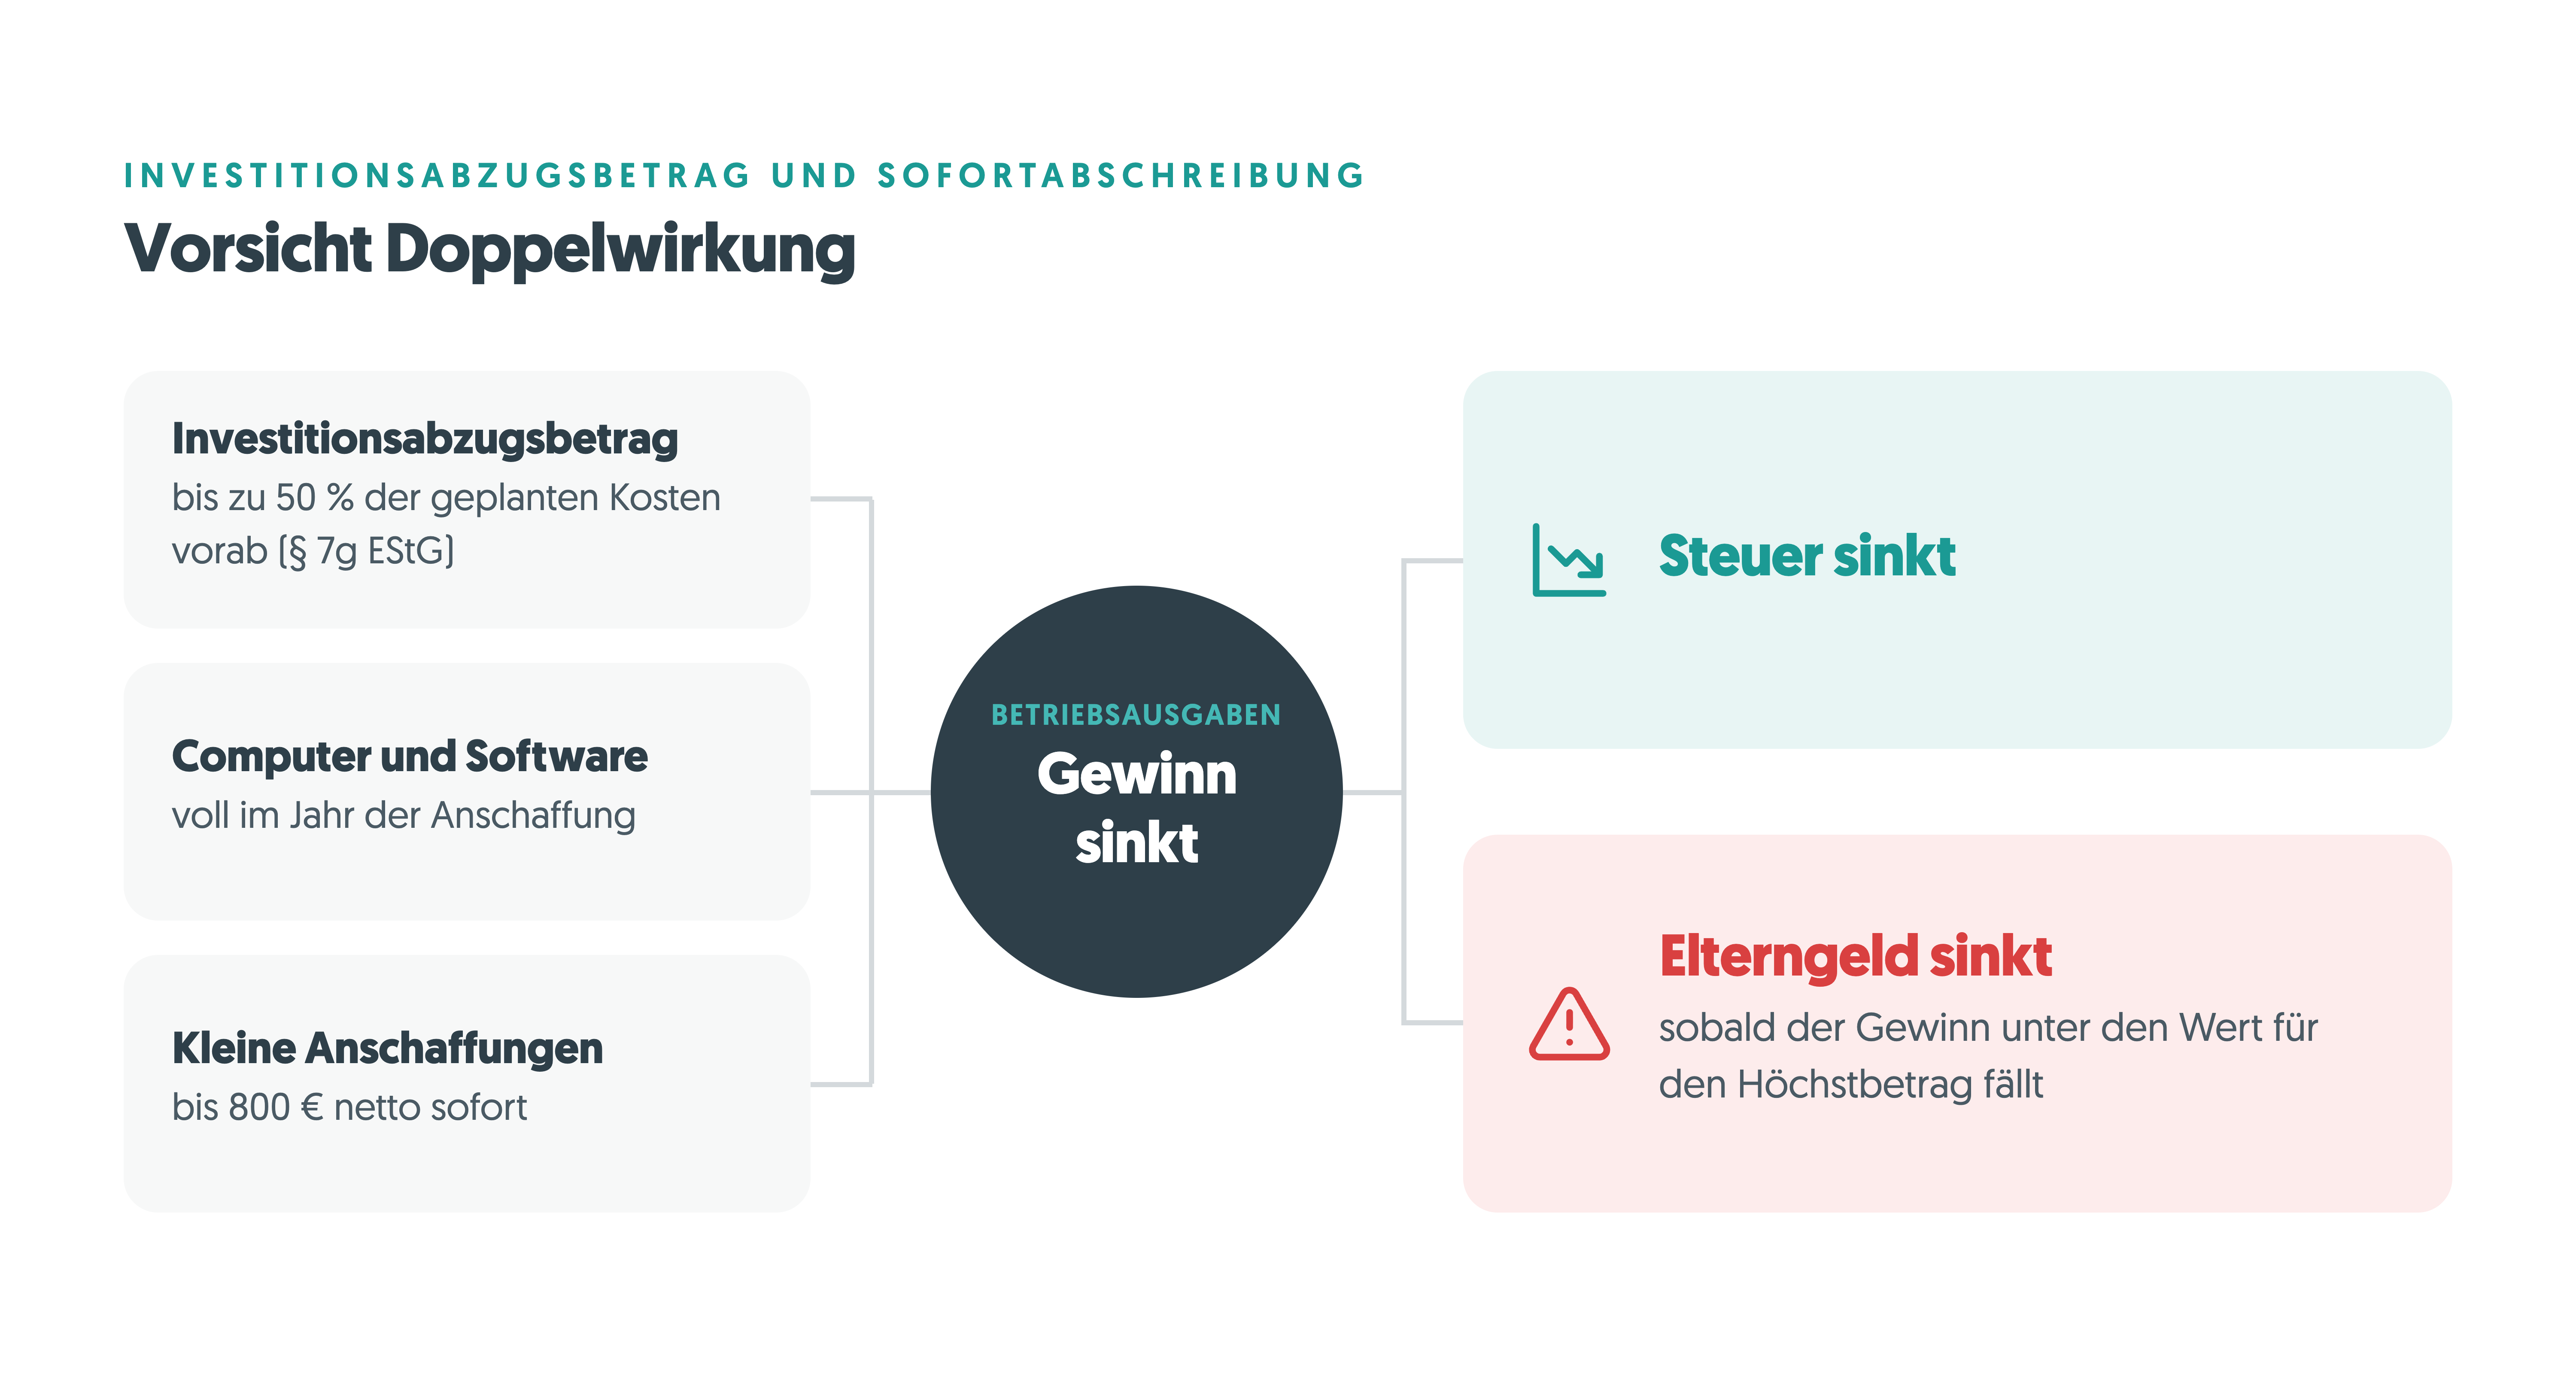
Bei Selbstständigen senken Betriebsausgaben auch den Gewinn, aus dem sich das Elterngeld berechnet. Das schadet, sobald der Gewinn dadurch unter den Wert für den Höchstbetrag fällt.
- Investitionsabzugsbetrag (§ 7g EStG): Bei bis zu 200.000 Euro Gewinn ziehen Sie bis zu 50 Prozent der geplanten Kosten für Maschinen, Fahrzeuge oder Geräte vorab ab. Beim Transporter für 80.000 Euro sind das 40.000 Euro. Gekauft werden muss innerhalb von drei Jahren, betrieblich genutzt zu mindestens 90 Prozent. Beim Firmenwagen mit spürbarer Privatnutzung scheitert das regelmäßig.
- Warnung: Im Jahr der Investition kommt der Abzug zurück, der Gewinn verschiebt sich nur. Ohne Investition wird der Abzug rückwirkend gestrichen und verzinst.
- Computer und Software: Sie werden im Jahr der Anschaffung voll abgeschrieben (Schreiben des BMF vom 22.02.2022), auch beim Kauf im Dezember. Das gilt für Laptops und Tablets ab 9 Zoll, nicht für Smartphones.
- Kleine Anschaffungen: Bis 800 Euro netto sofort abziehbar.
- Bilanzierende Unternehmen: Rückstellungen, Sonderabschreibungen, degressive und außerplanmäßige Abschreibungen senken den Gewinn. Diese Spielräume nutzt steuerberaten.de im Jahresabschluss.
Was mehr bringt, hängt von Gewinn, Rechtsform und Elterngeld ab. steuerberaten.de ist seit 2009 als erster Online Steuerberater Deutschlands bundesweit tätig, vollständig digital und mit über 180 Experten. Wir rechnen Ihre Steuererklärung 2026 noch vor Jahresende gegen die Grenze durch. Sprechen Sie uns gerne an: Termin vereinbaren
Elterngeld erhöhen: Steuerklasse und Gehalt rechtzeitig anpassen
Ist der Anspruch sicher, geht es um die Höhe des Elterngeldes. Die Höhe kann wie folgt optimiert werden:
Steuerklasse wechseln: Fristen für Geburten 2027 und 2028
- Die Steuerklassen III und V gibt es 2026 weiter. Es zählt die Steuerklasse, die im maßgeblichen Zeitraum länger galt, bei sechs zu sechs Monaten die günstigere (§ 2c Abs. 3 BEEG).
- Wer länger Elterngeld bezieht, wechselt in III, der Partner in V. Das Netto steigt und damit das Elterngeld. Das gilt auch für Gesellschafter Geschäftsführer: Mit dem Gehalt aus der eigenen GmbH zählen sie wie Angestellte. Der Geschäftsführer kann in die schlechtere Steuerklasse V gehen, obwohl er mehr verdient. Der Partner bekommt dann in III mehr Netto ausgezahlt und damit mehr Elterngeld.
- Der Wechsel kostet keine Steuer. Zu viel gezahlte Lohnsteuer kommt mit der Steuererklärung zurück, Sie bekommen das Geld nur später.
- Ein Freibetrag beim Lohnsteuerabzug erhöht das Elterngeld nicht (§ 2e BEEG).
- Der Wechsel wirkt ab dem Monat nach dem Antrag (§ 39 Abs. 6 Satz 3 EStG).
| Geburt | Maßgeblicher Zeitraum | Antrag auf Steuerklasse III spätestens |
|---|---|---|
| bis Mai 2027 | 12 Monate vor dem Geburtsmonat | zu spät |
| Juni 2027 | Juni 2026 bis Mai 2027 | 30.11.2026 |
| Juli bis Oktober 2027 | 12 Monate vor dem Geburtsmonat | Dezember 2026 bis März 2027, je nach Geburtsmonat |
| November oder Dezember 2027 (Entwurf) | Kalenderjahr 2026 | zu spät |
| 2028 (Entwurf) | Kalenderjahr 2027 | 30.06.2027 |
Warnung: Nach dem Entwurf braucht es im Kalenderjahr vor der Geburt mindestens sechs Gehälter in Steuerklasse III. Wer erst nach der Nachricht von der Schwangerschaft im Spätsommer, Herbst oder Winter wechselt, ist zu spät. Wer ein Kind plant, wechselt früh.
Sonderzahlungen und Gehaltsumwandlung
- Sonderzahlungen: Weihnachtsgeld und Urlaubsgeld zählen heute nicht (§ 2c Abs. 1 Satz 2 BEEG). Besser ist ein höheres Monatsgehalt, wenn es in der Lohnabrechnung als laufender Lohn geführt wird. Für Geburten ab November 2027 ist das mit der Reform überflüssig.
- Gehaltsumwandlung: Steuerfreie Beiträge zur betrieblichen Altersvorsorge und das Dienstrad senken die Basis für das Elterngeld. Senken oder pausieren Sie die Umwandlung im maßgeblichen Zeitraum. Das lohnt sich nur, solange Ihr Netto unter dem Wert für den Höchstbetrag liegt. Rechnen Sie wegfallende Zuschüsse des Arbeitgebers gegen.
Die Umstellung muss vor dem maßgeblichen Zeitraum stehen. steuerberaten.de setzt sie in der Lohnbuchhaltung um, auch für das Gehalt aus Ihrer GmbH.
Elterngeld für Selbstständige und Gesellschafter: In der Elterngeldzeit kein Einkommen erzielen
Gezählt wird nach Lebensmonaten des Kindes, bei einer Geburt am 15. März also vom 15. März bis 14. April.
Einnahmenüberschussrechnung: Der Zahlungseingang entscheidet
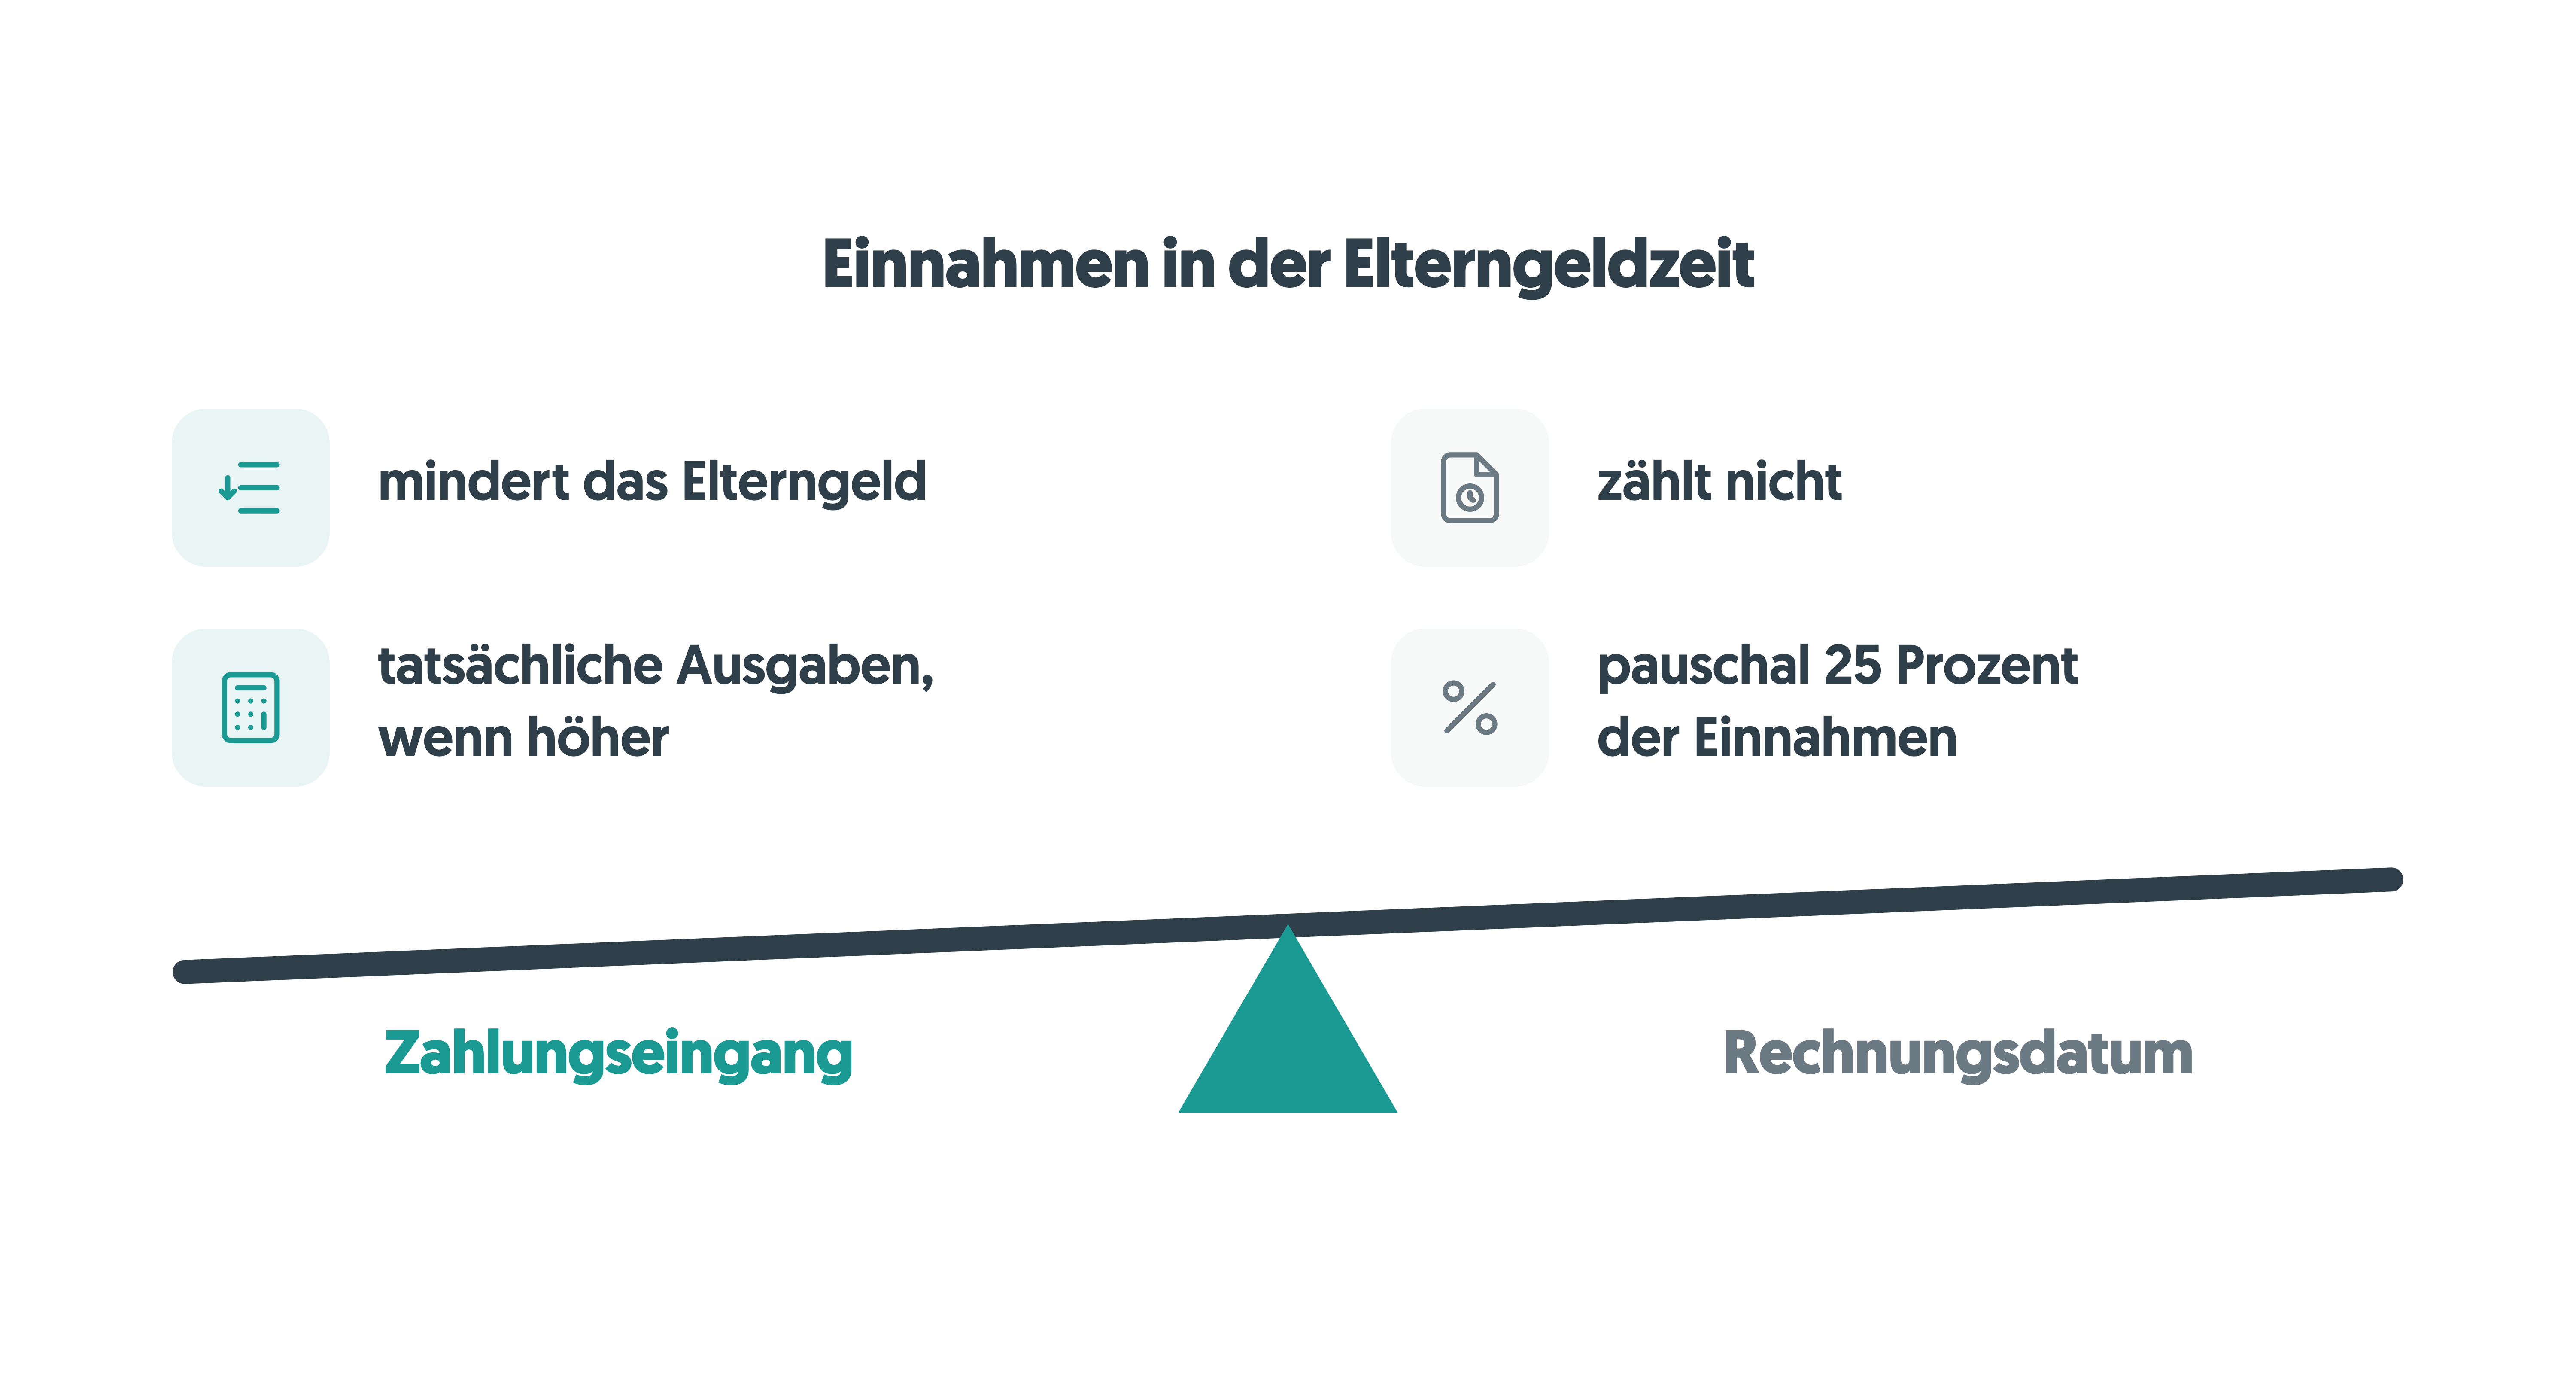
- Nicht das Rechnungsdatum zählt, sondern der Zahlungseingang. Geht ein Honorar für Arbeit vor der Geburt erst in der Elterngeldzeit ein, mindert es das Elterngeld.
- Beispiel aus der Fachliteratur: Ein Honorar von 686 Euro netto in der Elterngeldzeit führte zu 489 Euro Rückforderung (Prof. Dr. Christoph Schmidt, beck.digitax 2026, 271).
- Lösung: Rechnungen vor der Elterngeldzeit stellen, Zahlungsziele kurz halten, Zahlungen einfordern.
- Betriebsausgaben in der Elterngeldzeit: Gesetzlich gelten pauschal 25 Prozent der Einnahmen, auf Antrag die tatsächlichen Ausgaben, wenn sie höher sind (§ 2d Abs. 3 und 5 BEEG).
steuerberaten.de übernimmt Ihre Finanzbuchhaltung mit tagesgenau gebuchten Zahlungen. So ist der Gewinn für jeden Lebensmonat nachweisbar.
Elterngeld für GmbH Geschäftsführer: Gehalt aussetzen, Ausschüttungen zählen nicht
- Das Geschäftsführergehalt zählt als Einkommen aus Arbeit und mindert das Elterngeld. Vereinbaren Sie den Verzicht für die Elterngeldzeit im Voraus schriftlich.
- Warnung: Wer erst nach Entstehen des Anspruchs verzichtet, dem fließt das Gehalt steuerlich trotzdem zu. Es gilt dann als verdeckte Einlage.
- Ausschüttungen sind Kapitalerträge, kein Einkommen aus Arbeit (§ 2 Abs. 1 Satz 3 BEEG). Ausschüttungen in der Elterngeldzeit mindern das Elterngeld nicht.
Mehr zur Betreuung von Gesellschafter Geschäftsführern lesen Sie unter Steuerberater für die GmbH.
Personengesellschaft: Gewinnverzicht vor der Geburt vereinbaren
Eine Steuerberaterin und ihr Bruder vereinbarten vor der Geburt für ihre GbR: In einer Elternzeit ohne Berufstätigkeit gibt es keinen Gewinnanteil. Das BSG erkannte diesen Verzicht an und verwarf die pauschale Anrechnung anteiliger Jahresgewinne (BSG, Urteil vom 13.12.2018, B 10 EG 5/17 R).
Empfehlung: Halten Sie den Gewinnverzicht vor der Geburt schriftlich fest, etwa als Ergänzung zum Gesellschaftsvertrag, und nennen Sie die genauen Monate. Die Buchhaltung muss die Gewinnverteilung danach tatsächlich so umsetzen. Nur dann können Sie den Verzicht gegenüber der Elterngeldstelle belegen.
Bilanzierende Gesellschaften: Zwischenabschluss für die Elterngeldzeit
Ein Vater mit mehreren Beteiligungen vereinbarte für die Auszeit vier Wochenstunden für 500 Euro im Monat. Das BSG verlangt bei bilanzierenden Gesellschaften eine Bilanz für genau die Elterngeldzeit, Jahressteuerbescheid oder anteiliger Jahresgewinn reichen nicht (BSG, Urteil vom 26.03.2026, B 10 EG 1/25 R). Ohne Nachweis blieb es beim Mindestelterngeld. Das betrifft Gewinnanteile, etwa aus einer GmbH & Co. KG, nicht Ausschüttungen einer GmbH. Sprechen Sie deshalb vor der Elterngeldzeit mit Ihrem Steuerberater, damit er diese Bilanz rechtzeitig aufstellt. Als Online Steuerberater erstellen wir neben dem Jahresabschluss den Zwischenabschluss für die Elterngeldzeit.
Elterngeld und Dienstwagen: Privatnutzung rechtzeitig beenden
- Darf der Dienstwagen in der Elterngeldzeit privat genutzt werden, zählt der Vorteil daraus als Einkommen. Das gilt auch ohne Gehalt und auch in der eigenen GmbH.
- Beispiel: 80.000 Euro Bruttolistenpreis ergeben mit der 1 Prozent Regelung 800 Euro Einkommen im Monat.
- Lösung: Wagen zurückgeben oder die Privatnutzung wirksam beenden. Weniger fahren genügt nicht. Rechnen Sie das Elterngeld gegen die Kosten eines eigenen Autos.
Ob sich die Rückgabe des Dienstwagens lohnt und wie Sie die Privatnutzung steuerlich wirksam beenden, prüft steuerberaten.de mit Ihnen, auch für den Firmenwagen Ihrer GmbH. Gewinnverzicht und Gehaltsverzicht regeln wir gleich mit, rechtzeitig vor der Elterngeldzeit. Sprechen Sie uns gerne an: Termin vereinbaren
Aus unserer Sicht: Das Elterngeld ist zu bürokratisch
Für 2026 sind 7,51 Milliarden Euro für das Elterngeld eingeplant. Elterngeldstellen prüfen Steuerbescheide, Selbstständige ermitteln Gewinne für einzelne Lebensmonate, und wer die Regeln kennt, gestaltet. Die Reform vereinfacht die Berechnung, greift mit den festen Monaten je Elternteil aber tief in die Frage ein, wer in der Familie wann betreut. Aus unserer Sicht wäre es konsequenter, das Elterngeld zu kürzen und Eltern mehr von ihrem verdienten Geld zu lassen. Dann bilden Familien selbst Rücklagen und entscheiden frei, wer zu Hause bleibt.
Für Geburten 2027 bleiben nur wenige Wochen. steuerberaten.de prüft Einkommensgrenze, Steuerklasse, Gehalt und Gewinnermittlung im Zusammenhang. Sprechen Sie uns gerne an: Termin vereinbaren
Häufige Fragen zum Elterngeld 2027
Ändert die Elterngeldreform 2027 die Elternzeit?
Nein. Elternzeit ist die Freistellung von der Arbeit, grundsätzlich bis zum dritten Geburtstag des Kindes (§ 15 BEEG). Die Reform betrifft nur die Monate mit Elterngeld.
Muss ich Elterngeld versteuern?
Elterngeld ist steuerfrei (§ 3 Nr. 67 EStG), unterliegt aber dem Progressionsvorbehalt (§ 32b Abs. 1 Satz 1 Nr. 1 Buchst. j EStG). Es erhöht den Steuersatz auf Ihr übriges Einkommen, Steuernachzahlungen sind häufig.
Bis wann muss ich Elterngeld beantragen?
Rückwirkend gibt es Elterngeld nur für die drei Lebensmonate vor dem Lebensmonat des Antrags (§ 7 Abs. 1 BEEG).
Was gilt, wenn der Steuerbescheid für das Vorjahr fehlt?
Dann setzt die Elterngeldstelle das Elterngeld vorläufig fest und rechnet endgültig ab, sobald der Bescheid vorliegt.
Podcast zum Thema
Sie hören lieber, statt zu lesen? In unserem Podcast „Elterngeld 2027: bald 100 Euro mehr aber für weniger Monate" sprechen wir noch einmal ausführlich über dieses Thema.


