Die E-Rechnungspflicht betrifft auch Unternehmen mit weniger als 800.000 Euro Umsatz.
Entscheidend ist der Umsatz Ihres Lieferanten: Lag sein Gesamtumsatz 2026 über 800.000 Euro, muss er Ihnen ab dem 1. Januar 2027 eine E-Rechnung ausstellen. Eine Papierrechnung oder ein einfaches PDF ist dann keine ordnungsgemäße Rechnung mehr. Fordern Sie in diesem Fall eine E-Rechnung an, bevor Sie die Vorsteuer geltend machen.
- Seit 1. Januar 2025: Jedes inländische Unternehmen muss E-Rechnungen empfangen können.
- Ab 1. Januar 2027: E-Rechnungspflicht für Unternehmen mit mehr als 800.000 Euro Gesamtumsatz 2026.
- Ab 1. Januar 2028: E-Rechnungspflicht für alle inländischen B2B-Umsätze.
- Auch bei Barzahlung: Bewirtung, Tankstelle oder Baumarkt über 250 Euro brauchen eine E-Rechnung, wenn der Verkäufer über der Umsatzgrenze liegt.
- Nicht ausdrucken: Eine empfangene E-Rechnung muss im Originalformat 8 Jahre aufbewahrt werden.
Merksatz: Ihre eigene Umsatzgröße schützt Sie nicht. Sobald große Lieferanten E-Rechnungen schicken, müssen Sie diese korrekt empfangen, prüfen und archivieren.
Warnung: Fehler fallen oft erst in der Betriebsprüfung auf, also mehrere Jahre später. Fehlt dann eine ordnungsgemäße E-Rechnung, streicht das Finanzamt den Vorsteuerabzug. Korrigieren lässt sich das zu diesem Zeitpunkt häufig nicht mehr. Rechnungen sind schon heute ein Schwerpunkt in Betriebsprüfungen.
Was ist eine E-Rechnung? Warum ein PDF keine E-Rechnung ist
Eine E-Rechnung ist eine Rechnung in einem strukturierten, elektronisch verarbeitbaren Format (§ 14 Abs. 1 Sätze 3 und 6 UStG). Gemeint ist ein Datensatz, den eine Software automatisch auslesen kann.
Keine E-Rechnung:
- Eine E-Mail mit PDF-Anhang. Ein einfaches PDF gilt seit 2025 nur noch als „sonstige Rechnung“ (BMF-FAQ vom 23. März 2026, Frage 2).
- Eine eingescannte oder in Word oder Excel erstellte Rechnung.
Für Sie als Unternehmer sieht eine E-Rechnung oft aus wie bisher: Sie öffnen ein PDF und lesen Betrag, Fälligkeit und Leistung. Der Unterschied liegt dahinter. Im PDF steckt eine maschinenlesbare Datei. Genau diese Datei ist die eigentliche Rechnung.
Haben Sie ein dringendes steuerliches Problem?
Dann mailen Sie uns! Unsere Experten kümmern sich um Ihre Steuerangelegenheiten, erstellen Ihre Steuererklärung oder beraten Sie hinsichtlich steuerlicher Einzelfälle. Garantiert schnell und unkompliziert.
Schildern Sie uns Ihr ProblemXRechnung ZUGFeRD: Welches Format Sie brauchen
Die gängigen Formate heißen XRechnung und ZUGFeRD. Beide sind zulässig. Welches Format Ihre Software nutzt, müssen Sie nicht entscheiden. Wichtig ist nur, dass sie E-Rechnungen erzeugen und lesen kann.
Die gängigen Programme wie DATEV Unternehmen online, sevdesk, Lexware oder BuchhaltungsButler unterstützen diese Formate.
E-Rechnung Pflicht: Was im Oktober 2026 bereits gilt
Empfangspflicht seit 1. Januar 2025: Alle inländischen Unternehmen müssen E-Rechnungen empfangen können, auch Kleinunternehmer (BMF-FAQ vom 23. März 2026, Fragen 8 und 12).
Noch keine allgemeine Versandpflicht 2026: Im inländischen B2B-Bereich sind Papierrechnungen nach § 27 Abs. 38 Nr. 1 UStG bis Ende 2026 erlaubt. Ein einfaches PDF nur mit Zustimmung des Empfängers.
E-Rechnung 800.000 Euro: Was sich am 1. Januar 2027 ändert
Maßgeblich ist der Gesamtumsatz des Rechnungsausstellers im Jahr 2026 nach § 19 Abs. 2 UStG.
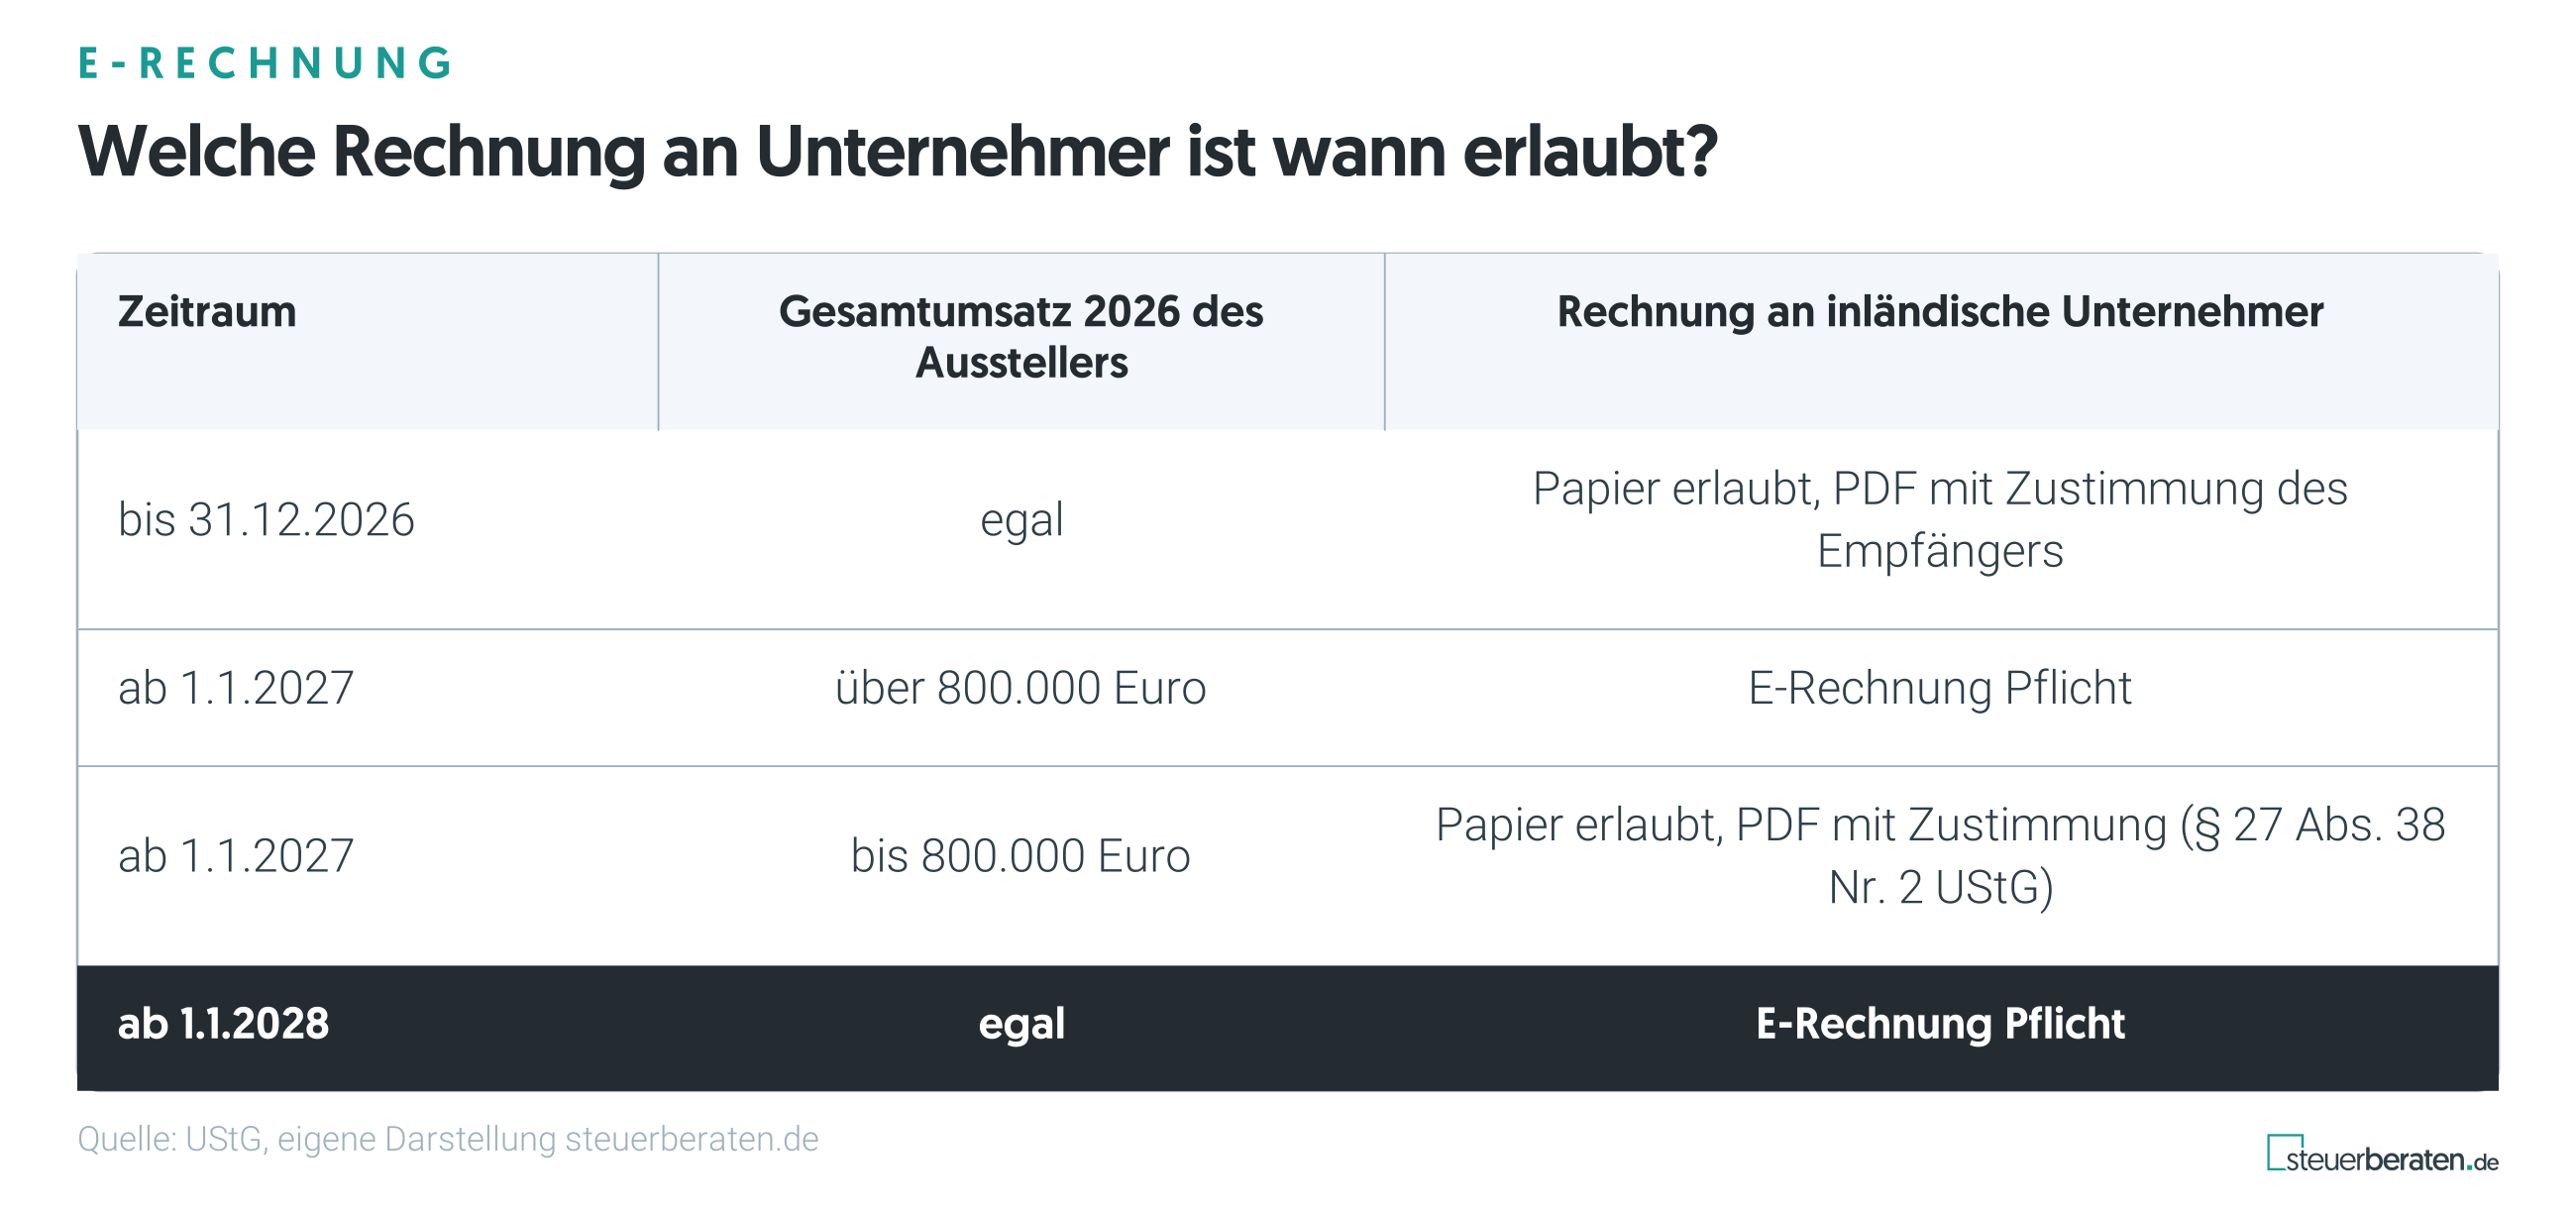
Liegen Sie selbst über 800.000 Euro Umsatz, gilt das für Ihre Ausgangsrechnungen: Schicken Sie einem Geschäftskunden 2027 nur ein PDF, hat er daraus keinen Vorsteuerabzug. Rechnen Sie damit, dass Kunden solche Rechnungen zurückweisen.
Der Druck kommt dabei meist nicht vom Finanzamt, sondern von den Kunden. Große Abnehmer verlangen E-Rechnungen schon heute, weil sie ihre Eingangsrechnungen automatisiert verarbeiten wollen. Wer sie beliefert, muss liefern, egal wie klein das eigene Unternehmen ist.
Merksatz: Wer 2027 noch Papierrechnungen schreiben darf, sollte trotzdem jetzt umstellen.
Sie wissen nicht, ob Ihr Unternehmen 2027 schon betroffen ist? Als Online Steuerberater prüfen wir Ihren Gesamtumsatz 2026 und stellt Ihren Rechnungsprozess rechtzeitig um.
E-Rechnung Ausnahmen: Wann weiter Papier oder PDF reicht
Auch nach 2028 brauchen Sie in diesen Fällen keine E-Rechnung auszustellen:
- B2C: Rechnungen an Privatkunden. Hier reicht weiter ein normales PDF.
- Kleinbetragsrechnungen bis 250 Euro brutto (§ 33 UStDV).
- Fahrausweise (§ 34 UStDV).
- Rechnungen von Kleinunternehmern (§ 34a UStDV).
- Steuerfreie Umsätze nach § 4 Nr. 8 bis 29 UStG, zum Beispiel die umsatzsteuerfreie Vermietung.
Pflichtangaben: Was in der E-Rechnung selbst stehen muss
Die Pflichtangaben nach § 14 Abs. 4 UStG bleiben gleich:
- Vollständiger Name und Anschrift von Rechnungsaussteller und Leistungsempfänger
- Steuernummer oder USt-IdNr. des Rechnungsausstellers
- Ausstellungsdatum
- Fortlaufende Rechnungsnummer
- Menge und Art der Lieferung oder Umfang und Art der Leistung
- Leistungsdatum
- Entgelt, aufgeschlüsselt nach Steuersätzen, sowie vorab vereinbarte Rabatte oder Skonti
- Steuersatz und Steuerbetrag oder ein Hinweis auf die Steuerbefreiung
In Sonderfällen zusätzliche Angaben nach § 14a UStG, etwa „Steuerschuldnerschaft des Leistungsempfängers“
Neu ist, wo diese Angaben stehen müssen: nicht nur im sichtbaren PDF, sondern im maschinenlesbaren Teil der E-Rechnung.
Ein Verweis auf einen Anhang ersetzt keine Pflichtangabe (BMF-FAQ vom 23. März 2026). Ergänzende Details dürfen im Anhang stehen, wenn der Datensatz die Leistung bereits eindeutig erkennen lässt. Weichen PDF und Datensatz voneinander ab, gilt der Datensatz (BMF-FAQ vom 23. März 2026, Frage 12a). Viele Programme prüfen eingehende E-Rechnungen automatisch. Ein grünes Prüfergebnis bestätigt aber nur das Format, nicht ob Leistung, Steuersatz oder Empfänger stimmen. Die technische Prüfung ist keine Voraussetzung für den Vorsteuerabzug (BMF-FAQ vom 23. März 2026, Frage 7).
Merksatz: Die Software prüft das Format, Sie prüfen den Inhalt.
E-Rechnung Barzahlung und Bewirtungsbeleg: Die Falle bei Rechnungen über 250 Euro
E-Rechnung Barzahlung: Kassenbon reicht nicht mehr
Auch sofortige Barzahlung befreit nicht von der E-Rechnungspflicht, wenn Verkäufer und Käufer im Inland ansässige Unternehmer sind (BMF-FAQ vom 23. März 2026, Frage 10). Ab 2027 brauchen Sie beim Barkauf eine E-Rechnung, wenn
- der Rechnungsbetrag über 250 Euro brutto liegt und
- der Gesamtumsatz 2026 des Verkäufers über 800.000 Euro lag.
Typische Fälle: Tanken mit dem Firmentransporter, Einkauf im Baumarkt, Geschäftsessen.
Beispiel Baumarkteinkauf 2027
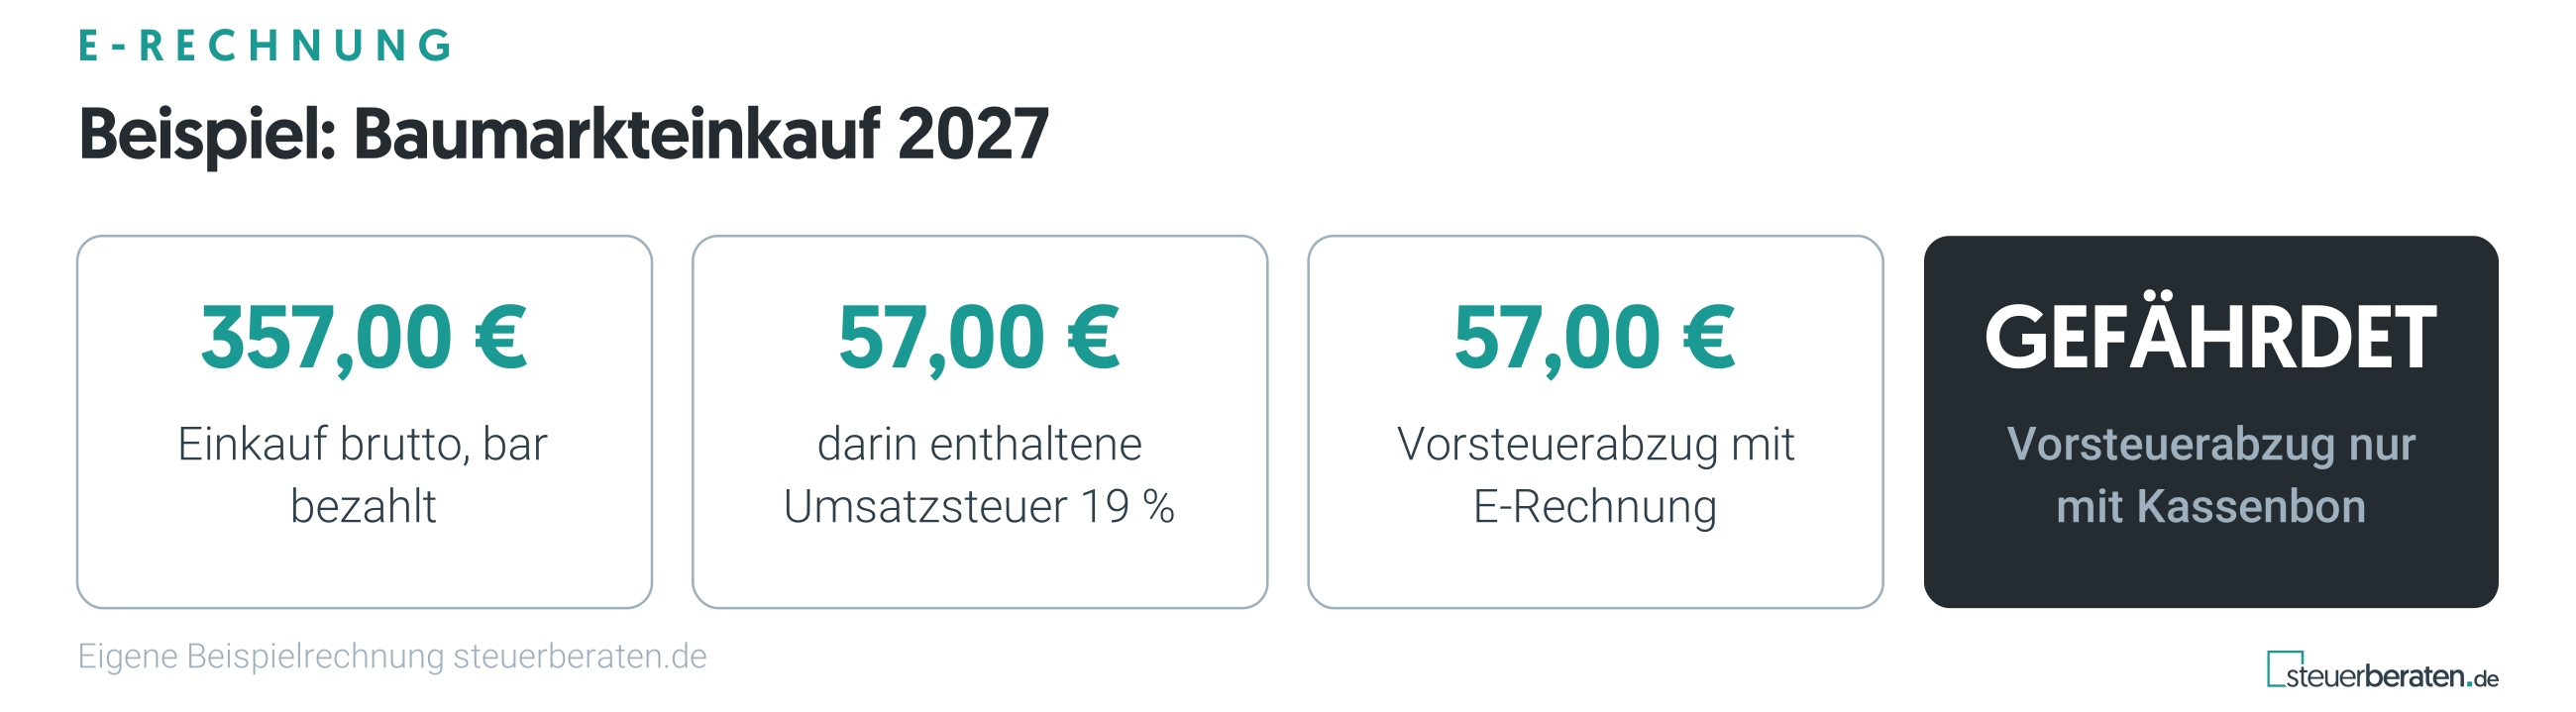
Praxisweg nach BMF: Zunächst erhalten Sie den Kassenbeleg, danach berichtigt der Verkäufer diesen durch eine E-Rechnung (BMF-FAQ vom 23. März 2026, Frage 10). Ihre E-Mail-Adresse kann dafür schon an der Kasse erfasst werden.
E-Rechnung Bewirtungsbeleg: Was beim Geschäftsessen über 250 Euro gilt
Schon heute gilt: Liegt die Bewirtungsrechnung über 250 Euro, ist sie keine Kleinbetragsrechnung mehr. Dann müssen Name und Anschrift Ihres Unternehmens auf der Rechnung stehen, sonst gibt es keinen Vorsteuerabzug.
Ab 2027 kommt die E-Rechnung hinzu, wenn das Restaurant 2026 mehr als 800.000 Euro Umsatz hatte. Das gilt auch bei Barzahlung.
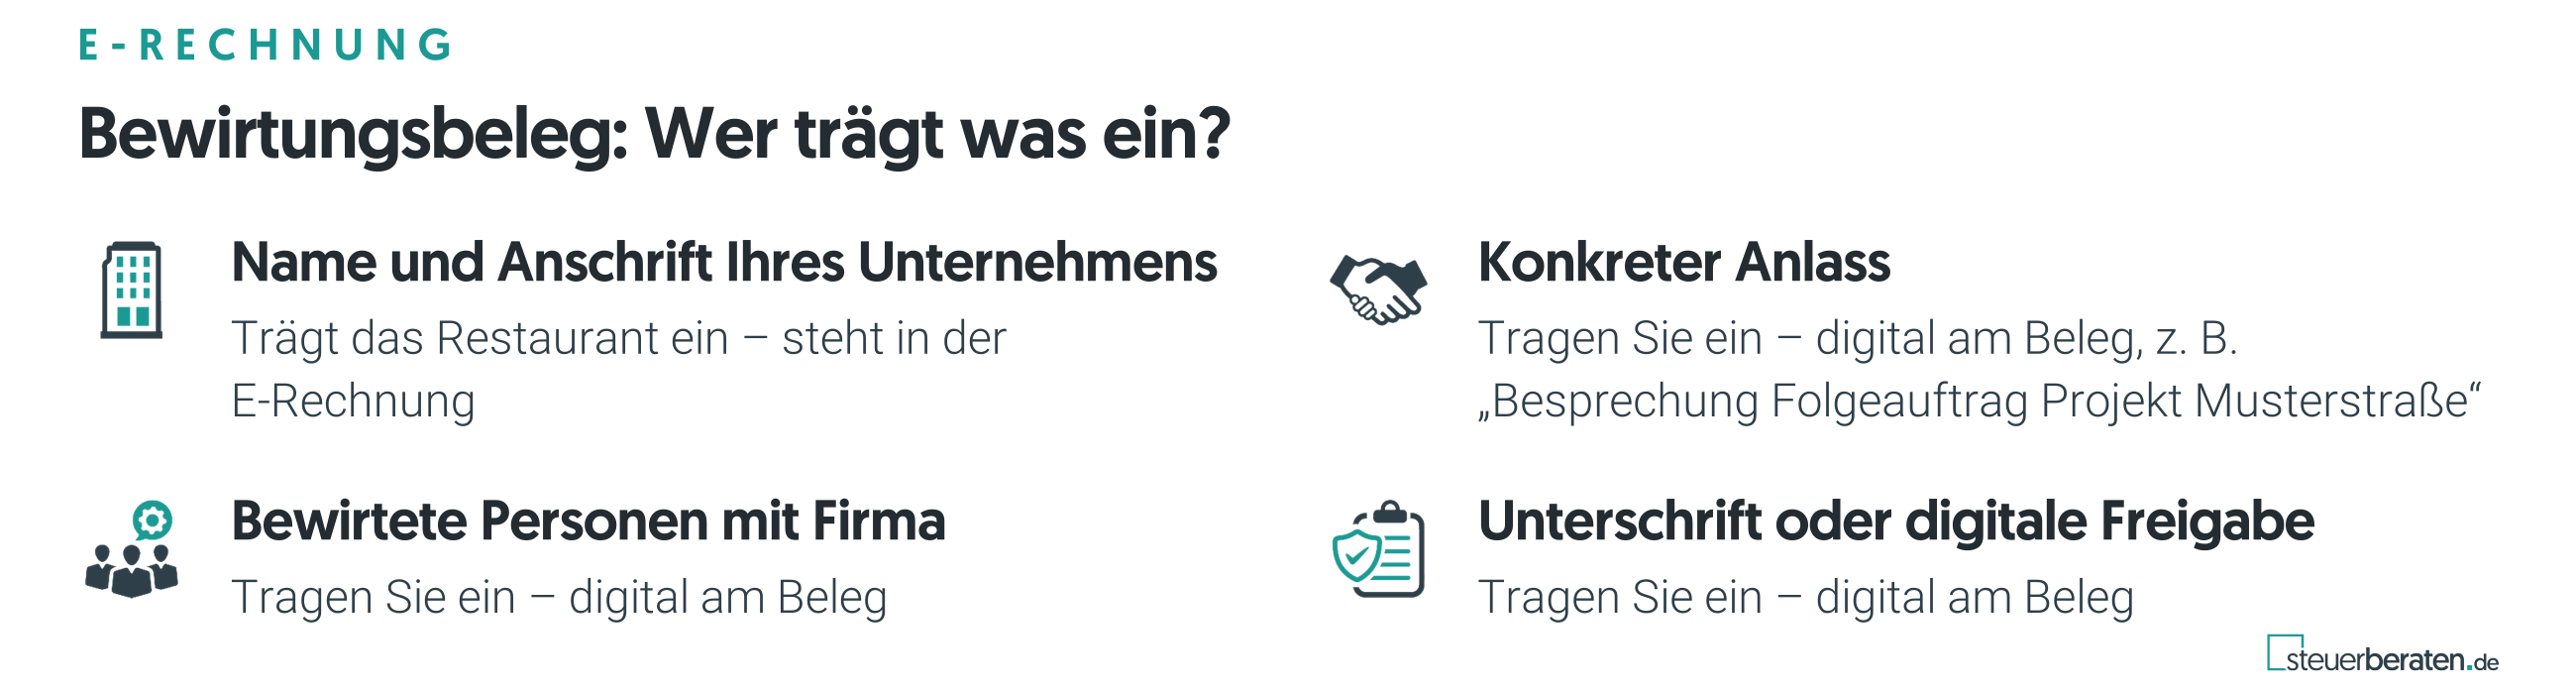
Beispiel Bewirtung von Geschäftsfreunden: Sie laden im März 2027 zwei Geschäftsfreunde zum Abendessen ein, um einen Folgeauftrag zu besprechen. Die Rechnung liegt bei 380 Euro, Sie zahlen bar. Das Restaurant liegt über der Umsatzgrenze.
-
Die Anschrift trägt der Gastwirt ein, nicht Sie selbst. Er ist der Rechnungsaussteller. Ein Beleg, auf dem Sie Ihre Adresse nachträglich selbst ergänzen, ist streng genommen falsch.
-
„Geschäftsessen“ allein reicht als Anlass nicht. Nennen Sie das konkrete Projekt oder Thema.
So läuft es im Restaurant ab:
- Vor dem Bezahlen Firmenanschrift und E-Mail-Adresse angeben. Manche Restaurants speichern diese Daten bereits für Stammgäste.
- Kassenbeleg mitnehmen. Das Restaurant schickt Ihnen danach die E-Rechnung per E-Mail zu.
- Teilnehmer und Anlass digital ergänzen. Der Kalendereintrag zum Termin hilft, die Namen später sauber zu erfassen.
- E-Rechnung im Original archivieren. Einen Papierbeleg brauchen Sie nicht, Bewirtungsbelege dürfen schon heute digital abgelegt werden.
Den Umsatz des Restaurants kennen Sie als Gast meist nicht. Fragen Sie deshalb bei jeder Bewirtung über 250 Euro nach der E-Rechnung. Liegt das Restaurant unter der Umsatzgrenze, reicht 2027 weiterhin ein Papierbeleg mit Ihrer Firmenanschrift.
Merksatz: Bei Bewirtungen über 250 Euro trägt das Restaurant Ihre Firmenanschrift ein, Sie ergänzen Teilnehmer und Anlass.
Warnung: Viele Gastronomen und Tankstellen sind auf die E-Rechnung noch nicht vorbereitet. Klären Sie bei Stammlokalen und Stammtankstellen jetzt, wie Sie die E-Rechnung ab Januar 2027 bekommen.
E-Rechnung empfangen: Warum ein E-Mail-Postfach praktisch nicht reicht
Für die gesetzliche Empfangspflicht genügt ein E-Mail-Postfach (BMF-FAQ vom 23. März 2026, Frage 8). In der Praxis landen Rechnungsdatei und Anhänge damit aber leicht in unterschiedlichen Ablagen, und niemand sieht, ob eine Rechnung verarbeitet wurde.
- Eine zentrale Rechnungsadresse für alle Eingangsrechnungen einrichten.
- Rechnungsdatei und Anhänge gemeinsam prüfen, freigeben und ablegen.
E-Rechnung archivieren: 8 Jahre im Originalformat
Wer eine E-Rechnung erhält, muss sie elektronisch weiterverarbeiten und aufbewahren.
- Aufbewahrungsfrist: Ein- und ausgehende Rechnungen sind nach § 14b Abs. 1 Satz 1 UStG acht Jahre aufzubewahren.
- Original bleibt Original: Der Datensatz muss unverändert in seiner ursprünglichen Form erhalten bleiben. Ein nachträglich erzeugtes PDF ersetzt ihn nicht (BMF-FAQ vom 23. März 2026, Frage 13).
Warnung: Viele Unternehmen drucken Rechnungen aus, heften sie ab, bringen den Ordner zum Steuerberater, der sie wieder einscannt. Auf diesem Weg geht die E-Rechnung verloren. Bei einer Prüfung fehlt dann das Original.
Dauerrechnungen: Was bei Mietverträgen und Wartungsverträgen gilt
Bisher gilt ein Mietvertrag als Rechnung, wenn er alle Pflichtangaben enthält. Bei umsatzsteuerpflichtigen Dauerleistungen gilt künftig:
- Eine E-Rechnung reicht: Es genügt eine E-Rechnung für den ersten Abrechnungszeitraum, meist den ersten Monat. Der Vertrag wird als Anlage beigefügt, oder aus der Rechnung ergibt sich eindeutig, dass es sich um eine Dauerrechnung handelt (BMF-Schreiben vom 15. Oktober 2024, Rz. 45).
- Bestandsverträge: Für Dauerrechnungen, die vor dem 1. Januar 2027 als sonstige Rechnung erteilt wurden, ist keine E-Rechnung nachzureichen (BMF-Schreiben vom 15. Oktober 2024, Rz. 46).
- Bei Änderungen neue E-Rechnung: Ändern sich Rechnungsangaben, etwa durch eine Mieterhöhung, ist eine E-Rechnung erforderlich.
Sie vermieten gewerblich mit Umsatzsteuer oder haben Wartungs- und Leasingverträge? Wir prüfen Ihre Dauerverträge und klären, wann eine E-Rechnung nötig wird.
Umsetzungscheck E-Rechnung 2027: 3 Schritte bis Ende 2026
Ohne Software geht es ab 2027 nicht mehr. Der eigentliche Gewinn liegt in den Folgeprozessen: E-Rechnungen lassen sich automatisch buchen, mit dem Bankkonto abgleichen und für den Überblick über offene Posten und Liquidität nutzen.
-
Umsatz prüfen: Lag Ihr Gesamtumsatz 2026 nach § 19 Abs. 2 UStG über 800.000 Euro? Dann gilt die E-Rechnungspflicht für Sie ab 1. Januar 2027.
-
Software festlegen: Sie muss E-Rechnungen erstellen, empfangen, lesbar anzeigen, prüfen und unveränderbar archivieren. Vereinbaren Sie mit Ihrem Steuerberater, in welches Tool Eingangsrechnungen direkt beim Empfang abgelegt werden.
-
Geschäftspartner abstimmen: Format und Versandweg mit Kunden und Lieferanten klären. Bei vielen Rechnungen kommen statt E-Mail auch Rechnungsportale in Betracht.
Merksatz: Die E-Rechnung ist Pflicht, die Automatisierung ist der Nutzen. Wer jetzt umstellt, hat Zeit für Fehler. Wer am 31. Dezember umstellt, hat sie nicht.
Ihre Belege laufen noch über Ordner und Scanner? Bei neuen Mandanten prüfen wir als Online Steuerberater als einen der ersten Schritte den Weg von der Rechnungsstellung bis zur Buchhaltung. Was sich automatisieren lässt, automatisieren wir. Das machen wir für über 1.000 Unternehmen jeden Monat. Sprechen Sie uns gerne an
Häufige Fragen zur E-Rechnung 2027
Gilt die E-Rechnungspflicht auch für Rechnungen an Kunden im Ausland? Nein. Die Pflicht gilt nur, wenn leistender Unternehmer und Empfänger im Inland ansässig sind (§ 14 Abs. 2 Satz 2 Nr. 1 UStG). Für Rechnungen an Unternehmen im Ausland gelten Papier und PDF weiter wie bisher.
Gilt die Pflicht auch für Anzahlungsrechnungen und Gutschriften? Ja. Anzahlungsrechnungen, Schlussrechnungen und Gutschriften sind Rechnungen im Sinne des UStG. Für sie gelten dieselben Formatvorgaben.
Was tun, wenn ich eine fehlerhafte E-Rechnung erhalte? Fordern Sie beim Aussteller eine berichtigte E-Rechnung an. Eine Korrektur auf Papier oder im PDF heilt den Fehler nicht. Dokumentieren Sie Ablehnung und Berichtigung zur jeweiligen Rechnung.
Darf ich mit weniger als 800.000 Euro Umsatz freiwillig E-Rechnungen schreiben? Ja. Eine Zustimmung des Empfängers brauchen Sie dafür nicht.
Ihre E-Rechnung 2027 mit Ihr Online-Steuerberater: Kompetent, persönlich & digital Als Online Steuerberater übernehmen wir vollständig digital Finanzbuchhaltung, Lohnbuchhaltung, Jahresabschluss und Steuererklärungen. Wir stellen Ihren Rechnungsprozess auf die E-Rechnung um, damit Ihr Vorsteuerabzug in der nächsten Betriebsprüfung sicher ist. Kontaktieren Sie uns jetzt.
Podcast zum Thema
Sie hören lieber, statt zu lesen? In unserem Podcast „E-Rechnung 2027" sprechen wir noch einmal ausführlich, gemeinsam mit Christian Steiger von Lexware über dieses Thema


