Ein neues Gesetz zur 10 Jahresfrist bei Immobilien ist 2026 zweimal gescheitert. Der Bundestag hat am 08.10.2026 den Gesetzentwurf der Grünen mit 131 zu 446 Stimmen abgelehnt, der Bundesrat hat am 16.10.2026 die Empfehlung seines Finanzausschusses zum Einkommensteuerreformgesetz 2027 nicht übernommen. Die Spekulationsfrist bleibt bei zehn Jahren: Vermietete Immobilien im Privatvermögen lassen sich weiterhin nach mehr als zehn Jahren steuerfrei verkaufen.
Erledigt ist das Thema damit nicht. Beide Vorstöße zeigen, wie ein neues Gesetz aussehen würde: Erfasst werden sollten auch Immobilien, deren Frist noch läuft. Die Haushaltslage des Bundes spricht dafür, dass der nächste Anlauf kommt. Dieser Artikel zeigt den Stand der Gesetzgebung, die verfassungsrechtlichen Grenzen einer rückwirkenden Besteuerung von Altimmobilien und die Gestaltungen, mit denen Sie die heutige Steuerfreiheit nutzen, solange sie gilt.
Das Wichtigste in Kürze
-
Geltendes Recht: Vermietete Immobilien im Privatvermögen sind nach mehr als zehn Jahren steuerfrei veräußerbar (§ 23 EStG). Die Frist läuft vom notariellen Kaufvertrag bis zum notariellen Verkaufsvertrag, nicht nach Grundbuch oder Zahlung.
-
Gescheiterte Vorstöße 2026: Bundestag (08.10.2026) und Bundesrat (16.10.2026) haben die Abschaffung abgelehnt. Beide Vorschläge wollten noch laufende Zehnjahresfristen erfassen und nur bereits abgelaufene Fristen schützen.
-
Rückwirkung: Das Bundesverfassungsgericht hat 1999 die Verlängerung von zwei auf zehn Jahre auch für Altimmobilien gebilligt (Beschluss vom 07.07.2010). Geschützt ist nur der bis zum Stichtag entstandene, bereits steuerfrei realisierbare Wertzuwachs.
-
Steuerbelastung bei Wegfall: persönlicher Steuersatz bis 47,475 % (45 % plus Solidaritätszuschlag). Der Regierungsentwurf zum Einkommensteuerreformgesetz 2027 sieht einen Spitzensatz von 47 % vor, mit Soli rund 49,6 %.
-
Krypto als Vorbote: Für nach dem 31.12.2026 angeschaffte Kryptowerte soll die Jahresfrist nach dem Referentenentwurf des BMF vom 30.09.2026 entfallen. Altbestände bleiben nach altem Recht steuerfrei. Dieser Bestandsschutz ist für Immobilien nicht garantiert.
-
Gestaltung: Wer die Zehnjahresfrist bereits erfüllt, kann den steuerfreien Wertzuwachs heute realisieren, ohne die Immobilie aufzugeben: Verkauf an den Ehepartner, an die eigene GmbH oder an eine Familiengesellschaft schafft zugleich neues Abschreibungsvolumen.
Haben Sie ein dringendes steuerliches Problem?
Dann mailen Sie uns! Unsere Experten kümmern sich um Ihre Steuerangelegenheiten, erstellen Ihre Steuererklärung oder beraten Sie hinsichtlich steuerlicher Einzelfälle. Garantiert schnell und unkompliziert.
Schildern Sie uns Ihr ProblemSpekulationsfrist Immobilien: Was heute gilt
Der Verkauf einer vermieteten Immobilie im Privatvermögen ist innerhalb von zehn Jahren steuerpflichtig, danach nicht steuerbar. Umgangssprachlich heißt das steuerfrei.
-
Fristberechnung: Maßgeblich sind die Daten der notariellen Kaufverträge. Kauf am 01.10.2016, Verkauf am 02.10.2026: außerhalb der Frist. Grundbucheintragung, Schlüsselübergabe oder Kaufpreiszahlung spielen keine Rolle (BFH, Beschluss vom 18.06.2026, IX B 24/26).
-
Das Finanzamt prüft automatisch: Die Vertragsdaten in Anlage V werden maschinell abgeglichen, zusätzlich melden Notare jeden Verkauf elektronisch (Gesetz zur Digitalisierung des Vollzugs von Immobilienverträgen vom 26.06.2026). Ein knapp verpasster Stichtag fällt dem Finanzamt ohne Zutun des Verkäufers auf.
-
Gewinnermittlung innerhalb der Frist: Verkaufspreis abzüglich Anschaffungskosten und Verkaufskosten. Bisherige Abschreibungen erhöhen den Gewinn, weil sie die Anschaffungskosten mindern.
-
Freigrenze: Private Veräußerungsgewinne unter 1.000 Euro pro Jahr bleiben steuerfrei. Ab 1.000 Euro ist der gesamte Gewinn steuerpflichtig.
-
Eigenheimausnahme: Steuerfrei auch innerhalb der zehn Jahre, wenn die Immobilie seit Anschaffung ausschließlich selbst bewohnt wurde oder im Verkaufsjahr und den beiden Vorjahren selbst genutzt wurde. Drei Kalenderjahre genügen, keine 36 Monate: Einzug am 31.12.2024, Auszug am 01.01.2026, Verkauf 2026.
-
Erbschaft und Schenkung: Der Erwerber übernimmt das Anschaffungsdatum des Vorgängers (Fußstapfentheorie). Eine 2012 vom Vater gekaufte Wohnung kann die Tochter nach Schenkung 2026 steuerfrei verkaufen.
-
Betriebsvermögen: Keine Frist. Eine Immobilie in einer GmbH bleibt auch nach 30 Jahren beim Verkauf steuerpflichtig. Wer mehr als drei Objekte innerhalb von fünf Jahren verkauft, riskiert gewerblichen Grundstückshandel und verliert die Steuerfreiheit insgesamt.
-
Häusliches Arbeitszimmer als Falle für Unternehmer: Nutzen Sie einen Teil Ihres Eigenheims als Arbeitszimmer, kann dieser Anteil Betriebsvermögen sein, auch wenn Sie die Kosten nie abgesetzt haben. Beim Verkauf ist der Gewinn insoweit steuerpflichtig, unabhängig von Zehnjahresfrist und Eigenheimausnahme (FG München, Urteil vom 16.10.2025, 13 K 1234/22, rechtskräftig). Ausnahme: Gebäudeteile von untergeordneter Bedeutung nach § 8 EStDV (Neufassung Ende 2025). Das ist vor dem Verkauf zu prüfen, nicht danach.
Warum die Zehnjahresfrist so viel wert ist
Die Steuerfreiheit nach zehn Jahren ist der Grund, warum sich Immobilien mit negativem steuerlichen Ergebnis trotzdem rechnen. Während der Vermietung mindern Abschreibung und Zinsen die Einkünfte. Mit einem Restnutzungsdauergutachten lässt sich ein Altgebäude statt über 50 Jahre oft über 20 bis 30 Jahre abschreiben (BFH, Urteil vom 23.01.2024, IX R 14/23). Bei Denkmälern erlaubt § 7i EStG bis zu 9 % jährlich auf die Sanierungskosten.
Das Ergebnis ist häufig ein steuerlicher Verlust bei positivem Cashflow. Dieser Verlust wird mit Gehalt oder Unternehmergewinn verrechnet und bringt bis zu 47,475 % der Verlustsumme als Steuererstattung zurück. Entscheidend: Beim Verkauf nach zehn Jahren wird diese Abschreibung nicht nachversteuert.
| Verkauf innerhalb von zehn Jahren | Verkauf nach mehr als zehn Jahren | |
|---|---|---|
| Steuererstattung aus Vermietungsverlusten | ja | ja |
| Abschreibung erhöht den Veräußerungsgewinn | ja | nein |
| Wertsteigerung steuerpflichtig | ja, persönlicher Steuersatz | nein |
| Wirtschaftliches Ergebnis | Steueraufschub | endgültige Steuerersparnis |
Fällt die Frist, wird aus der endgültigen Ersparnis ein bloßer Steueraufschub. Genau das würde die Rendite von Bestandsimmobilien kippen, die mit der Steuerfreiheit kalkuliert wurden.
Steuerbelastung bei einem steuerpflichtigen Verkauf
Anders als bei Aktien gilt nicht die Abgeltungsteuer von 25 %, sondern der persönliche Einkommensteuersatz. Der Regierungsentwurf zum Einkommensteuerreformgesetz 2027 (Kabinettsbeschluss vom 02.09.2026) zieht die 45 % auf 250.000 Euro vor und führt eine zweite Stufe mit 47 % ein.
| Zu versteuerndes Einkommen (Grundtarif) | Grenzsteuersatz | mit Solidaritätszuschlag |
|---|---|---|
| ab 69.879 Euro (2026) | 42 % | 44,31 % |
| ab 277.826 Euro (2026) | 45 % | 47,475 % |
| ab 250.000 Euro (Regierungsentwurf 2027) | 45 % | 47,475 % |
| ab 280.000 Euro (Regierungsentwurf 2027) | 47 % | rund 49,6 % |
Bei einem Veräußerungsgewinn von 400.000 Euro gehen damit bis zu 190.000 Euro an das Finanzamt. Ob und wann Ihre Immobilie die Frist erfüllt und wie hoch der steuerpflichtige Gewinn bei einem Verkauf wäre, prüft steuerberaten.de als Steuerberater für Immobilien vor jedem Notartermin. Sprechen Sie uns gerne an.
Abschaffung der Zehnjahresfrist: Die Vorstöße 2026 in Bundestag und Bundesrat
Zwei Anläufe sind 2026 gescheitert. Beide zeigen, wie ein Wegfall der Spekulationsfrist bei Immobilien gesetzgeberisch umgesetzt würde.
-
Antrag der Grünen (Drucksache 21/356, 2025): Zehnjahresfrist für nicht selbst genutzte Immobilien abschaffen.
-
Gesetzentwurf der Grünen (Drucksache 21/6637 vom 23.06.2026): Veräußerungsgewinne unabhängig von der Haltedauer zum persönlichen Einkommensteuersatz besteuern. Bestandsschutz nur für Immobilien, deren Frist beim Inkrafttreten bereits abgelaufen war. Eigenheimausnahme künftig nur bei 36 Monaten Eigennutzung vor Verkauf. Erwartete Mehreinnahmen: 6 Milliarden Euro jährlich.
-
Handwerklicher Fehler: Der Gesetzestext erfasst Immobilien, die „vor“ 2016 angeschafft wurden, die Begründung spricht von „ab“ 2016. Der Bestandsschutz war damit widersprüchlich formuliert.
-
Abstimmung Bundestag 08.10.2026: abgelehnt mit 131 Ja und 446 Nein.
-
Finanzausschuss des Bundesrats (Drucksache 507/1/26 vom 05.10.2026): Empfehlung zum Einkommensteuerreformgesetz 2027 mit demselben Ziel. Schutz nur für Fristen, die am Tag der Verkündung bereits abgelaufen sind.
-
Bundesrat 16.10.2026: Das Plenum übernahm die Empfehlung nicht. Die Zehnjahresfrist steht unverändert in § 23 EStG.
| Gesetzentwurf Grüne | Empfehlung Finanzausschuss Bundesrat | |
|---|---|---|
| Besteuerung | unabhängig von der Haltedauer, persönlicher Steuersatz | unabhängig von der Haltedauer, persönlicher Steuersatz |
| Laufende Fristen | erfasst | erfasst |
| Abgelaufene Fristen | geschützt (Stichtag unklar formuliert) | geschützt (Stichtag Verkündung) |
| Eigenheim | 36 Monate Eigennutzung | Eigennutzung bleibt begünstigt, Erweiterung für Scheidungsfälle |
| Ergebnis | Bundestag abgelehnt 08.10.2026 | Bundesrat nicht übernommen 16.10.2026 |
Die Konsequenz für Eigentümer: Wer 2017 oder später gekauft hat, wäre bei beiden Modellen voll in die Steuerpflicht gefallen, auch wenn die Frist 2026 nur noch wenige Monate lief. Wer die zehn Jahre bereits voll hatte, wäre geschützt gewesen. Dieses Muster ist kein Zufall, sondern folgt der Rechtsprechung des Bundesverfassungsgerichts.
Rückwirkung: Darf der Gesetzgeber Altimmobilien besteuern?
Ja, in weitem Umfang. Das zeigt die Verlängerung der Spekulationsfrist von zwei auf zehn Jahre im Jahr 1999, die auch Immobilien erfasste, deren Zweijahresfrist bereits abgelaufen war.
-
Bundesverfassungsgericht, Beschluss vom 07.07.2010 (2 BvL 14/02 u. a.): Die Verlängerung war zulässig. Geschützt blieb nur der Wertzuwachs, der bis zur Verkündung am 31.03.1999 entstanden und nach altem Recht bereits steuerfrei realisierbar war.
-
Umsetzung (BMF vom 20.12.2010): Gewinn aufteilen in geschützten Wertzuwachs bis zum Stichtag und steuerpflichtigen Wertzuwachs danach.
| Beispiel 1999 (unbebautes Grundstück) | Betrag |
|---|---|
| Kauf Anfang 1996 | 200.000 DM |
| Nachgewiesener Wert am 31.03.1999 | 300.000 DM |
| Verkauf Anfang 2000 | 320.000 DM |
| Gesamtgewinn | 120.000 DM |
| davon steuerfrei (Wertzuwachs bis Stichtag) | 100.000 DM |
| davon steuerpflichtig | 20.000 DM |
Übertragen auf eine künftige Reform ergibt sich daraus ein klares Bild:
-
Frist noch nicht abgelaufen: Ein neues Gesetz darf die Frist verlängern oder streichen. Die bisherige Wertsteigerung ist nicht allein deshalb geschützt, weil sie vor der Reform entstanden ist. Wer die Immobilie neun Jahre hält, hätte keinen Anspruch auf Steuerfreiheit.
-
Frist bereits abgelaufen: Der Wertzuwachs bis zum Stichtag bleibt steuerfrei. Alles, was danach an Wert entsteht, darf besteuert werden. Wer die Immobilie elf Jahre hält und die Frist wird auf 20 Jahre verlängert, müsste den Wert zum Stichtag nachweisen und die spätere Wertsteigerung versteuern.
-
Haushaltsbedarf allein rechtfertigt keinen Zugriff auf bereits steuerfrei erlangte Wertsteigerungen. Mehr Schutz verlangt das Gericht aber nicht.
Aktien 2009 und Krypto 2027: Der mildere Bestandsschutz ist nicht garantiert
Viele Eigentümer verlassen sich auf das Vorbild der Abgeltungsteuer: Aktien, die bis zum 31.12.2008 gekauft wurden, lassen sich bis heute mit der gesamten Wertsteigerung steuerfrei verkaufen. Denselben Weg geht der Referentenentwurf des BMF vom 30.09.2026 für Kryptowerte: Wer nach dem 31.12.2026 kauft, zahlt künftig 25 % plus Soli unabhängig von der Haltedauer; Altbestände bleiben nach einem Jahr steuerfrei. Beide Immobilienvorstöße 2026 haben dieses Modell nicht übernommen.
| Übergangsmodell | Vorbild | Geschützt | Steuerpflichtig |
|---|---|---|---|
| Stichtagsbewertung | Immobilien 1999 | Wertzuwachs bis zum Stichtag, nur bei abgelaufener Frist | spätere Wertsteigerung, alle laufenden Fristen |
| Altbestandsschutz nach Kaufdatum | Aktien 2009, Krypto 2027 (Entwurf) | gesamter Altbestand einschließlich künftiger Wertsteigerung | nur Neuerwerbe |
Aus unserer Sicht ist das der entscheidende Punkt: Das Bundesverfassungsgericht verlangt den großzügigen Altbestandsschutz nicht. Wer bei Immobilien mit dem Aktienmodell rechnet, rechnet mit einem politischen Entgegenkommen, das es bisher nicht gab.
Haushaltsdruck: Warum der nächste Anlauf wahrscheinlich ist
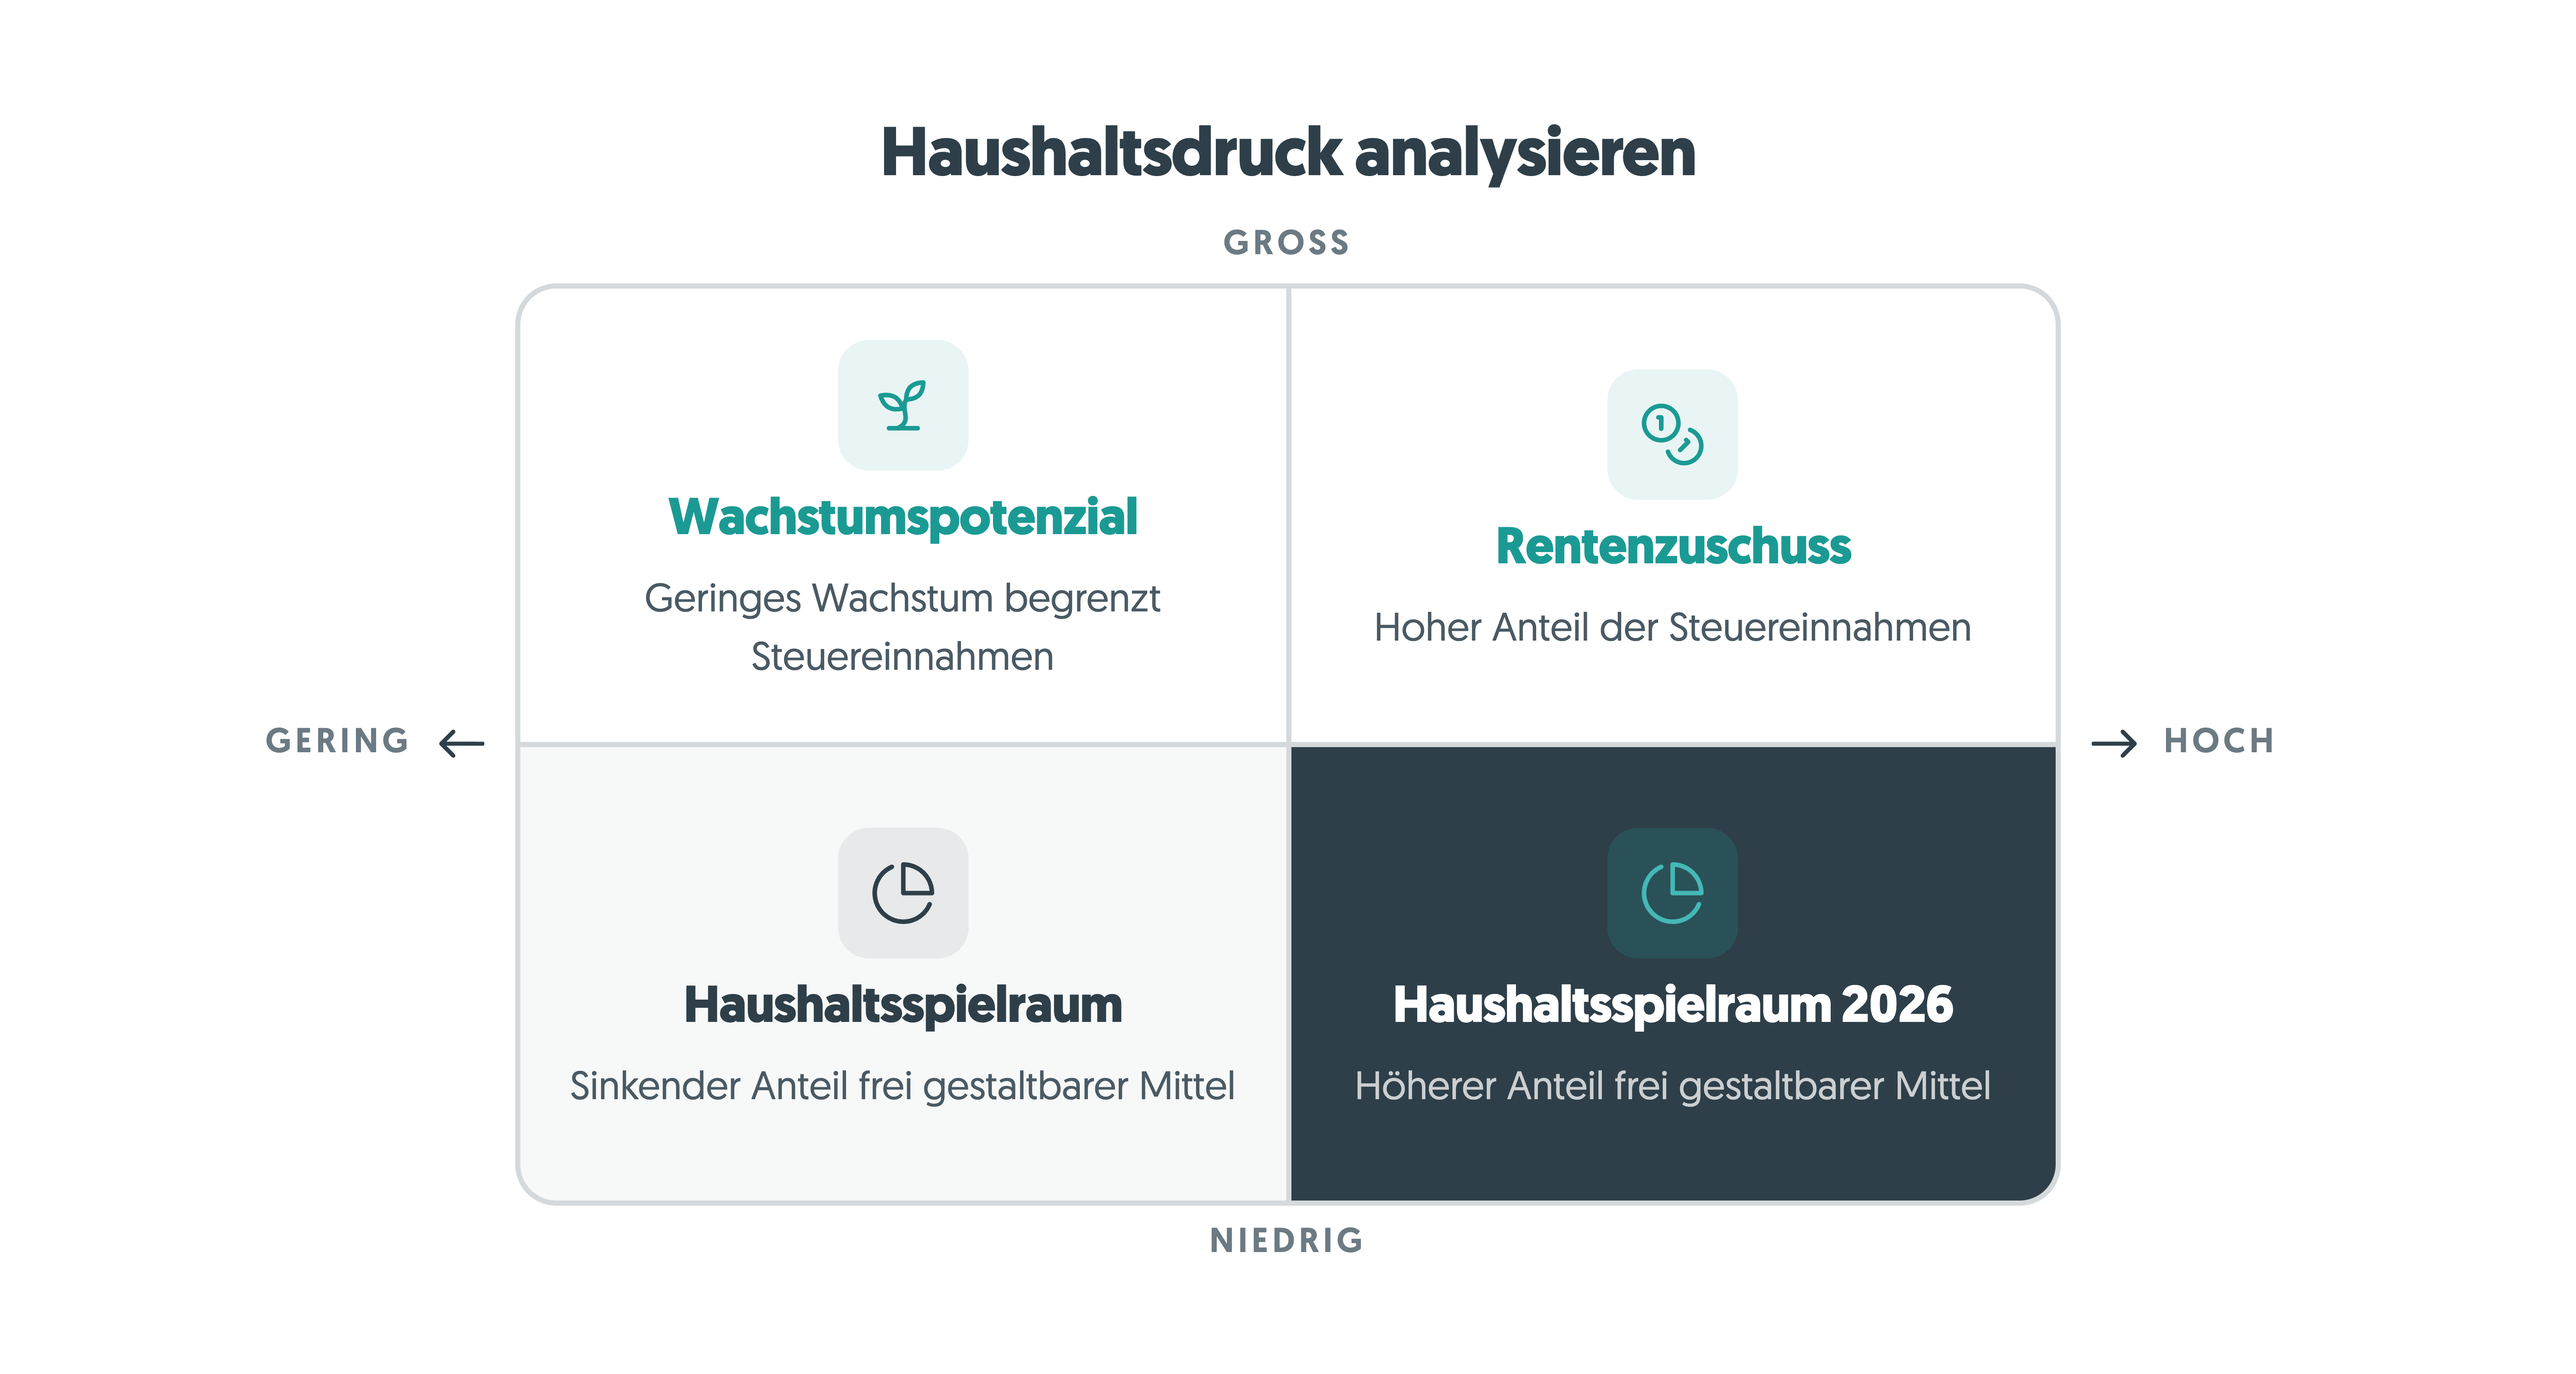
Die Ablehnungen 2026 sichern die Zehnjahresfrist nicht dauerhaft. Drei Zahlen beschreiben den Druck auf künftige Haushalte:
-
Rente: Der Bund überweist 2026 laut Regierungsentwurf 127,8 Milliarden Euro an die Rentenversicherung, das sind 33,3 % der Steuereinnahmen (ifo Institut). Der Anteil steigt mit dem Renteneintritt der Babyboomer weiter.
-
Spielraum: Der frei gestaltbare Teil des Bundeshaushalts sinkt nach dem Bundeshaushaltsmonitor 2026 des Dezernat Zukunft von 15 % (76 Milliarden Euro) in 2026 auf rund 11 % (60 Milliarden Euro) in 2035. Fachleute sprechen von einer Versteinerung des Haushalts.
-
Wachstum: Die Bundesbank beziffert das Potenzialwachstum 2026 auf 0,4 %. Ohne Wachstum kommen keine zusätzlichen Steuereinnahmen, die den Spielraum zurückbringen.
Aus unserer Sicht wird die Zehnjahresfrist spätestens in den 2030er Jahren erneut auf der Agenda stehen, unabhängig von der Regierungskonstellation. Die Fachliteratur sieht das ähnlich: Ein erneutes Aufkommen der Bundesratsforderung sei „sicherlich nicht unwahrscheinlich“ (Seifert, StuB 21/2026, S. 847). Eine Verlängerung auf 20 oder 30 Jahre ist dabei wahrscheinlicher als eine ersatzlose Streichung, weil sie verfassungsrechtlich einfacher umzusetzen ist. Für Sie als Eigentümer macht das kaum einen Unterschied: In beiden Fällen bleibt nur der Wertzuwachs bis zum Stichtag steuerfrei, und das auch nur, wenn Ihre Frist bis dahin abgelaufen ist.
Hinzu kommt die Renditefrage. Eine Bestandsimmobilie mit 4 % Finanzierungszins und knapp positivem Cashflow rechnet sich heute vor allem über Steuererstattung während der Vermietung und steuerfreien Verkauf am Ende. Fällt der zweite Baustein, muss die Mietrendite den Unterschied zu einer Unternehmensanleihe mit 5 % ohne Verwaltungsaufwand ausgleichen.
Rechenbeispiel: Was der Wegfall eine Bestandsimmobilie kostet
Annahmen: Kauf im Januar 2016 für 300.000 Euro (Gebäudeanteil 240.000 Euro, Abschreibung 2 %, also 4.800 Euro pro Jahr), Verkauf 2030 für 600.000 Euro, Reform mit Stichtag 01.01.2028, Wert am Stichtag 540.000 Euro, Grenzsteuersatz 47,475 %, Nebenkosten vernachlässigt.
| Szenario | Steuerpflichtiger Gewinn | Einkommensteuer mit Soli |
|---|---|---|
| Geltendes Recht, Verkauf 2030 | 0 Euro | 0 Euro |
| Reform nach Aktienmodell (Kauf vor Stichtag geschützt) | 0 Euro | 0 Euro |
| Reform nach Stichtagsmodell, Frist 2026 abgelaufen | 60.000 Euro Wertzuwachs ab Stichtag plus 9.600 Euro Abschreibung 2028 und 2029 = 69.600 Euro | 33.043 Euro |
| Reform nach Stichtagsmodell, gleiche Immobilie, aber Kauf 2019 (Frist läuft noch) | 300.000 Euro Wertzuwachs plus 52.800 Euro Abschreibung = 352.800 Euro | 167.492 Euro |
Die Spanne zwischen 0 und 167.492 Euro hängt nur am Übergangsmodell und am Kaufdatum. Wer die Frist bereits erfüllt hat, kann den Wertzuwachs bis heute durch eine Übertragung an Ehepartner, GmbH oder Kinder endgültig steuerfrei stellen. Was danach an Wert entsteht, unterliegt beim Erwerber einer neuen Zehnjahresfrist. Das ist der Preis der Gestaltung, nicht ihr Fehler: Die 220.000 Euro Wertzuwachs seit 2016 sind damit aus jeder künftigen Reform heraus.
Gestaltungsoptionen: Steuerfreiheit nach zehn Jahren jetzt sichern
Die Steuerfreiheit nach zehn Jahren setzt keinen Verkauf an einen fremden Dritten voraus. Sie lässt sich auch nutzen, indem die Immobilie an eine nahestehende Person oder die eigene Gesellschaft übertragen wird. Drei Effekte treten gleichzeitig ein:
-
Wertzuwachs realisieren: Der bisherige Gewinn wird heute steuerfrei vereinnahmt. Eine spätere Reform trifft nur noch die Wertsteigerung ab dem Übertragungszeitpunkt.
-
Neues Abschreibungsvolumen: Der Erwerber schreibt vom aktuellen Verkehrswert des Gebäudes ab, nicht vom längst abgeschriebenen Restwert.
-
Immobilie bleibt in der Familie oder im eigenen Einflussbereich.
Voraussetzungen: Privatvermögen, mehr als zehn Jahre Haltedauer ab Kaufvertrag, kein gewerblicher Grundstückshandel. Ob sich die Gestaltung rechnet, hängt von Notar-, Grundbuch- und Finanzierungskosten, Grunderwerbsteuer und der weiteren Nutzung ab.
Ehegattenschaukel: Verkauf an den Ehepartner
-
Ablauf: Verkauf der vermieteten Immobilie zum nachvollziehbaren Verkehrswert an den Ehepartner. Nach Ablauf der Zehnjahresfrist entsteht kein steuerpflichtiger Veräußerungsgewinn.
-
Grunderwerbsteuer: Erwerb zwischen Ehegatten ist steuerfrei (§ 3 Nr. 4 GrEStG).
-
Finanzierung ohne Bank: Der Ehepartner muss den Kaufpreis nicht zahlen, ein Verkäuferdarlehen genügt. Die Zinsen versteuert der Verkäufer als Kapitaleinkünfte mit 26,375 %, der Käufer zieht sie als Werbungskosten mit seinem persönlichen Steuersatz von bis zu 47,475 % ab.
-
Anerkennung: Fremdüblicher Vertrag, tatsächliche Durchführung, keine vollständige wirtschaftliche Beherrschung des Ehepartners. Der BFH hat den Verkauf vermieteter Wohnungen an die Ehefrau mit Kaufpreisfinanzierung ausdrücklich anerkannt, auch wenn der Ehemann den Kaufpreis privat für den eigenen Hausbau verwendete (Urteil vom 15.10.2002, IX R 46/01).
-
Neue Frist: Beim Käufer beginnt eine neue Zehnjahresfrist.
| Abschreibung Gebäude (2 % linear) | vor Übertragung | nach Übertragung |
|---|---|---|
| Bemessungsgrundlage | 200.000 Euro | 400.000 Euro |
| Jährliche Abschreibung | 4.000 Euro | 8.000 Euro |
| Zusätzliche Werbungskosten pro Jahr | 4.000 Euro | |
| Steuerersparnis bei 44,31 % | rund 1.770 Euro pro Jahr |
Verkauf an die eigene GmbH
-
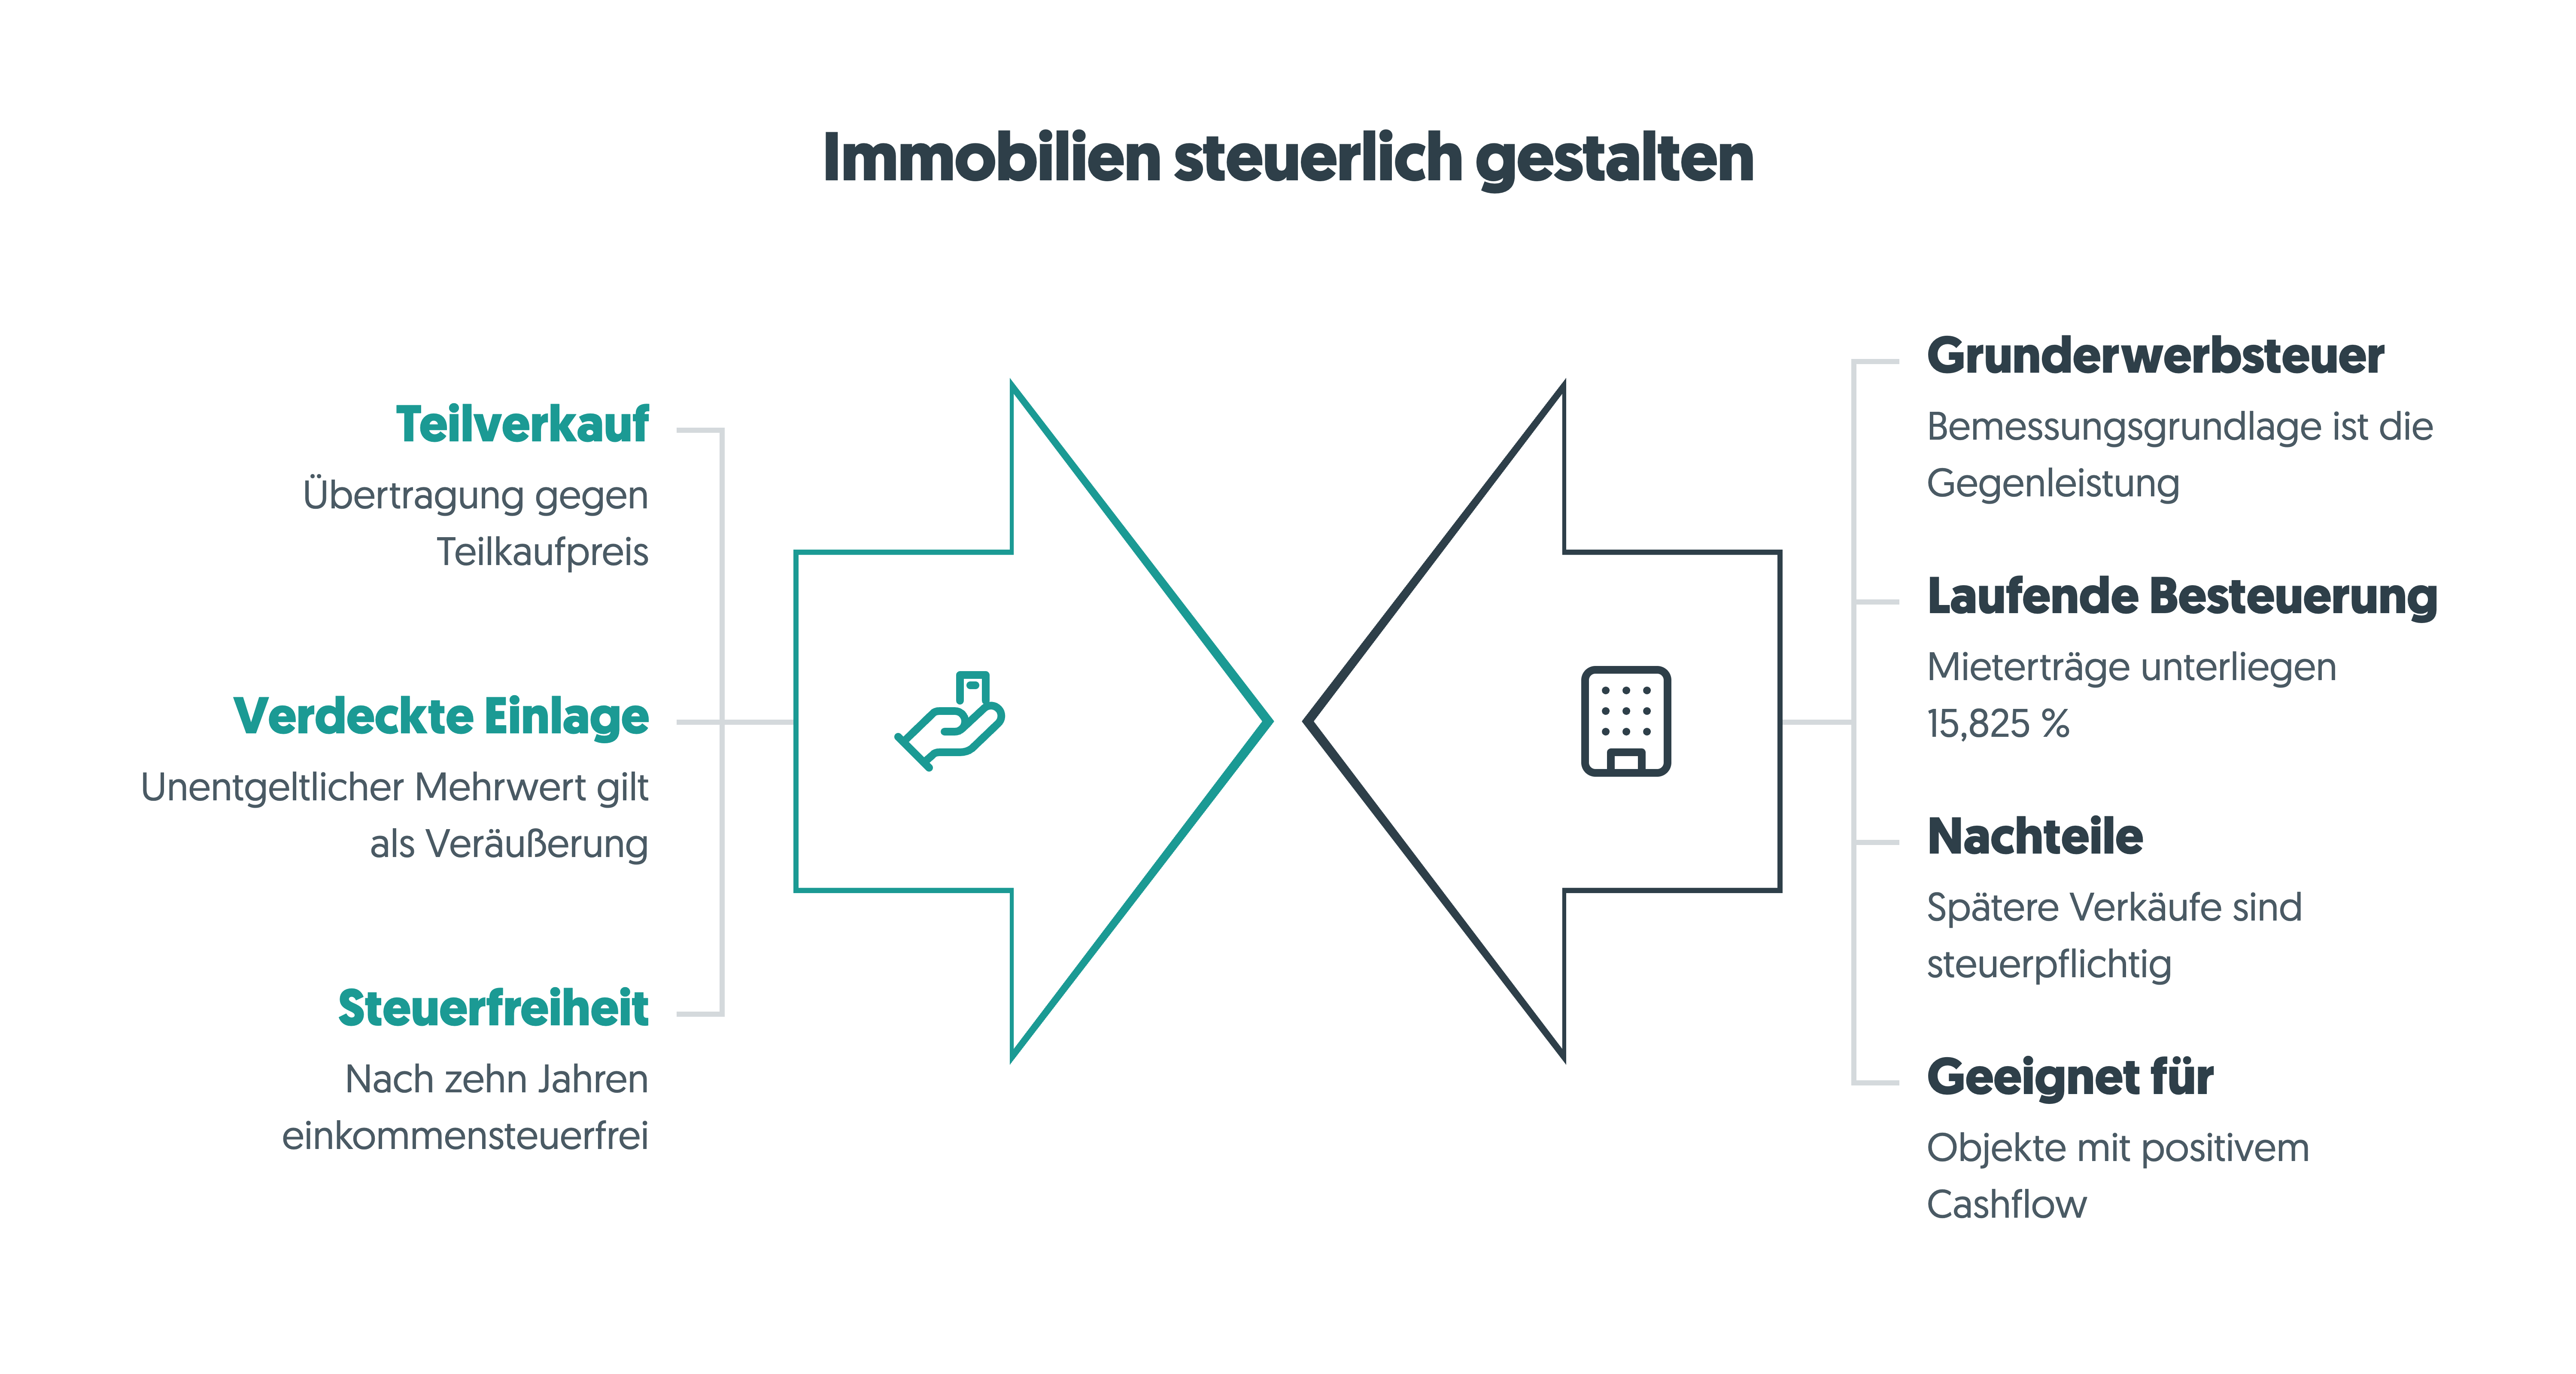
Modell: Übertragung an die eigene 100 %-GmbH gegen einen ernsthaft vereinbarten Teilkaufpreis. Der unentgeltliche Mehrwert ist eine verdeckte Einlage. Auch sie gilt als Veräußerung nach § 23 EStG und bleibt nach zehn Jahren einkommensteuerfrei.
-
Grunderwerbsteuer: Bemessungsgrundlage ist die Gegenleistung, nicht der Verkehrswert. Bei einem Wert von 1.000.000 Euro, einem Kaufpreis von 100.000 Euro und 6 % Steuersatz fallen 6.000 statt 60.000 Euro an. Ein rein symbolischer Preis wird dagegen nach dem Grundbesitzwert besteuert; übernommene Schulden zählen zur Gegenleistung.
-
Laufende Besteuerung: Mieterträge in der vermögensverwaltenden GmbH unterliegen mit erweiterter Gewerbesteuerkürzung nur 15,825 % Körperschaftsteuer plus Soli statt bis zu 47,475 % im Privatvermögen.
-
Nachteile: In der GmbH gibt es keine Zehnjahresfrist mehr, jeder spätere Verkauf ist steuerpflichtig. Vermietungsverluste lassen sich nicht mit Ihrem Gehalt verrechnen. Die Abschreibung der verdeckten Einlage ist nach § 7 Abs. 1 Satz 5 EStG um frühere Abschreibungen begrenzt. Beim Verkauf der letzten Immobilie unterjährig geht die erweiterte Kürzung für das ganze Jahr verloren (BFH, Urteil vom 17.10.2024, III R 1/23).
-
Geeignet für: Objekte mit positivem Cashflow, die langfristig gehalten werden sollen, insbesondere in Kombination mit einer Holdingstruktur. Mehr zur GmbH als Immobilienträger unter steuerberaten.de/branche/steuerberater-gmbh/.
Familiengesellschaft und Verkauf an Kinder
-
Verkauf an Kinder mit zinsloser Ratenzahlung: Die Kinder kaufen zum Verkehrswert, der Kaufpreis wird im Notarvertrag zinslos gestundet und in Raten gezahlt. Der BFH hat seine Rechtsprechung geändert: Die Eltern müssen keine fiktiven Zinsen mehr als Kapitaleinkünfte versteuern, und die zinslose Stundung ist keine Schenkung (Urteile vom 24.03.2026, VIII R 30/24 und VIII R 1/23). Voraussetzung: Im Vertrag steht ausdrücklich, dass jede Rate vollständig Tilgung ist und keine Zinsen geschuldet werden. Grunderwerbsteuer fällt in gerader Linie nicht an (§ 3 Nr. 6 GrEStG), die Kinder schreiben vom Kaufpreis ab, die Eltern verkaufen nach zehn Jahren steuerfrei.
-
Nicht verwechseln: Ein sofort fälliger Kaufpreis, den die Eltern anschließend als zinsloses Darlehen zurückgeben, ist etwas anderes. Der Zinsvorteil gilt dann als Schenkung (BFH, Urteil vom 31.07.2024, II R 20/22). Die Zinslosigkeit gehört in den Kaufvertrag, nicht in einen Darlehensvertrag.
-
Familiengesellschaft: Eine vermögensverwaltende GbR oder GmbH & Co. KG kommt als Erwerber nur insoweit in Betracht, wie andere Personen beteiligt sind. Steuerlich wird die Gesellschaft bei § 23 EStG wie Bruchteilseigentum behandelt (§ 39 Abs. 2 Nr. 2 AO): Sind Sie zu 50 % beteiligt, verkaufen Sie die Hälfte an sich selbst. Für diese Hälfte gibt es weder einen steuerfreien Verkauf noch neue Abschreibung, dafür auch keine Grunderwerbsteuer (§ 5 GrEStG). Die Gestaltung lohnt sich daher vor allem, wenn Kinder oder Ehepartner den überwiegenden Anteil halten.
-
Schenkung allein reicht nicht: Bei unentgeltlicher Übertragung tritt der Beschenkte in die Fußstapfen des Schenkers, erhält aber keine neue Abschreibung. Wird dabei ein Kredit übernommen, ist der Vorgang insoweit entgeltlich: Bei 115.000 Euro Schulden auf 210.000 Euro Wert sind 54,76 % verkauft und innerhalb der Frist steuerpflichtig (BFH, Urteil vom 11.03.2025, IX R 17/24).
Was Sie nicht tun sollten
-
Vorzeitig an Dritte verkaufen: Wer aus Sorge vor der Reform innerhalb der zehn Jahre verkauft, zahlt heute sicher die Steuer, die er vermeiden will.
-
Auf das Aktienmodell vertrauen: Beide Vorstöße 2026 sahen keinen Altbestandsschutz für laufende Fristen vor.
-
Scheidung ohne Steuerplanung: Wer nach dem Auszug seinen Hausanteil an den Ex-Partner überträgt und dafür auf Zugewinnausgleich verzichtet, veräußert entgeltlich. Ohne eigene Nutzung bis zur Übertragung ist der Gewinn innerhalb der zehn Jahre steuerpflichtig (BFH, Urteil vom 14.02.2023, IX R 11/21).
Ehegattenschaukel, Übertragung auf die GmbH und Familiengesellschaft greifen in Grunderwerbsteuer, Schenkungsteuer und Abschreibung gleichzeitig ein. Ein Fehler im Kaufpreis oder in der Finanzierung kostet den gesamten Vorteil. steuerberaten.de rechnet die Varianten für Ihr Objekt durch, stimmt sie mit Ihrer Holding- oder Nachfolgeplanung ab und begleitet die Umsetzung bis zum Notar. Sprechen Sie uns gerne an.
Immobilien steuerlich gestalten mit steuerberaten.de
steuerberaten.de berät seit 2009 Unternehmer und Immobilieneigentümer in ganz Deutschland, vollständig digital und mit über 180 Kolleginnen und Kollegen. Als Steuerberater für Immobilien übernehmen wir zur Zehnjahresfrist für Sie:
-
Fristprüfung und Berechnung des steuerpflichtigen Gewinns vor jedem Verkauf
-
Vergleichsrechnung Ehegattenschaukel, GmbH und Familiengesellschaft inklusive Grunderwerbsteuer und Abschreibung
-
Restnutzungsdauergutachten und Denkmalabschreibung zur Optimierung der laufenden Vermietung
-
Einbindung in Holdingstrukturen, Familienstiftung und Nachfolgeplanung
-
Laufende Buchhaltung, Jahresabschluss und Steuererklärungen für Ihre Immobilien GmbH
Wenn Sie Immobilien länger als zehn Jahre halten und die heutige Steuerfreiheit sichern wollen, sprechen Sie uns gerne an.
Häufige Fragen zur 10 Jahresfrist bei Immobilien
Ist die Spekulationsfrist für Immobilien 2026 abgeschafft worden? Nein. Beide Vorstöße sind im Oktober 2026 gescheitert, § 23 EStG gilt unverändert. Betroffen gewesen wären nach beiden Entwürfen nur Immobilien, deren Zehnjahresfrist noch lief.
Was passiert, wenn ich heute übertrage und die Reform nie kommt? Dann haben Sie die Abschreibung auf den aktuellen Verkehrswert gehoben und den bisherigen Wertzuwachs ohne Steuer realisiert. Die Gestaltung rechnet sich bei abgeschriebenen Objekten auch ohne Reform; die Reform ist der zusätzliche Grund, sie nicht aufzuschieben.
Zählt bei geerbten oder geschenkten Immobilien die Haltedauer des Vorbesitzers? Ja. Sie übernehmen das Anschaffungsdatum des Erblassers oder Schenkers. Hat Ihre Mutter die Wohnung 2014 gekauft, können Sie sie nach Erbschaft 2026 sofort steuerfrei verkaufen.
Lohnt sich die Ehegattenschaukel auch ohne drohende Reform? Ja, wenn die Immobilie weitgehend abgeschrieben ist und der Verkehrswert deutlich über den Anschaffungskosten liegt. Der Ehepartner erhält neue Abschreibung vom Verkehrswert, Grunderwerbsteuer fällt nicht an. Die Reform ist ein zusätzlicher Grund, kein notwendiger.
Kann ich die Immobilie einfach an meine Kinder verschenken, um die Steuerfreiheit zu sichern? Die Schenkung sichert nichts. Die Kinder übernehmen Ihr Anschaffungsdatum und Ihren Abschreibungsstand. Ein Verkauf an die Kinder, auch gegen zinslose Kaufpreisraten, schafft dagegen neue Abschreibung und realisiert den Wertzuwachs heute steuerfrei.
##YouTube Video
In einem YouTube Video geht Christian Gebert weiter auf diese Thematik ein. Jetzt anschauen.


