Unternehmen steuerfrei verschenken: Was Stand Oktober 2026 gilt
-
Heute: steuerfreie Schenkung und Erbschaft möglich, unter Bedingungen. Betriebsvermögen bis 26 Mio. Euro pro Erwerber bleibt zu 85 Prozent oder auf Antrag zu 100 Prozent steuerfrei, wenn Lohnsumme und Behaltensfrist eingehalten werden.
-
Nach dem Urteil 2027: offen. Das Bundesverfassungsgericht (BVerfG) hat am 13. Oktober 2026 mündlich verhandelt und prüft, ob die Bevorzugung von Betriebsvermögen gegenüber Privatvermögen zu weit geht. Beanstandet das Gericht die Regeln, muss die Bundesregierung sie ändern. Vieles spricht dafür, dass die SPD dann angesichts der angespannten Haushaltslage auf den Wegfall der Befreiungen und damit eine höhere Erbschaftsteuer drängen wird.
-
Urteil: Erwartet im ersten Quartal 2027, möglicherweise erst Mitte 2027. Einen bestätigten Verkündungstermin gibt es nicht.
-
Rückwirkung: 2014 erlaubte das BVerfG dem Gesetzgeber, neue Regeln für exzessive Gestaltungen, also Gestaltungen, die die Vergünstigungen gezielt bis an die Grenze ausnutzen, ab dem Tag der Urteilsverkündung anzuwenden. Genutzt hat er das damals nicht. Ob 2027 eine Rückwirkung kommt, ist offen.
Merksatz: Bis zum Urteil 2027 können Sie Ihr Unternehmen zu den heutigen Bedingungen steuerbegünstigt übertragen. Was danach gilt, entscheidet nicht Karlsruhe, sondern der Gesetzgeber.
Haben Sie ein dringendes steuerliches Problem?
Dann mailen Sie uns! Unsere Experten kümmern sich um Ihre Steuerangelegenheiten, erstellen Ihre Steuererklärung oder beraten Sie hinsichtlich steuerlicher Einzelfälle. Garantiert schnell und unkompliziert.
Schildern Sie uns Ihr ProblemUnternehmen steuerfrei vererben und verschenken: Diese Verschonung gilt 2026 noch
| Modell | Verschonung | Voraussetzung |
|---|---|---|
| Regelverschonung | 85 Prozent | Lohnsumme 5 Jahre halten |
| Optionsverschonung | 100 Prozent auf Antrag | Lohnsumme 7 Jahre halten, höchstens 20 Prozent Verwaltungsvermögen |
| Abschmelzmodell | sinkt ab 26 Mio. Euro, ab 90 Mio. Euro null | Erwerb über 26 Mio. Euro |
| Verschonungsbedarfsprüfung | Erlass, soweit die Steuer nicht aus eigenem Vermögen zahlbar ist | Einsatz von 50 Prozent des verfügbaren Vermögens |
Die Begriffe kurz erklärt:
-
Verschonung: der Teil des Betriebsvermögens, der von der Erbschaft- und Schenkungsteuer befreit ist.
-
Erwerber: wer das Unternehmen erbt oder geschenkt bekommt, also eine Person oder eine Stiftung. Die 26 Mio. Euro gelten für jeden Erwerber einzeln.
-
Lohnsumme: die Gehälter, die Ihr Unternehmen pro Jahr zahlt. Wer die Steuerbefreiung nutzt, darf die Gehälter danach nicht stark senken.
Beispiel: Ihr Betrieb zahlt heute 1 Mio. Euro Gehälter im Jahr. Bei 85 Prozent Befreiung müssen in den nächsten 5 Jahren zusammen mindestens 4 Mio. Euro gezahlt werden, im Schnitt also 800.000 Euro pro Jahr. Bei 100 Prozent Befreiung müssen es in 7 Jahren mindestens 7 Mio. Euro sein, also weiter 1 Mio. Euro pro Jahr. Betriebe mit höchstens 5 Mitarbeitern sind ausgenommen, bis 15 Mitarbeiter gelten niedrigere Grenzen. Wird die Grenze unterschritten, etwa in einer Krise, fällt ein Teil der Steuerbefreiung nachträglich weg.
-
Behaltensfrist: 5 oder 7 Jahre, in denen der Betrieb nicht verkauft oder aufgegeben werden darf.
-
Verwaltungsvermögen: Vermögen ohne eigentliche betriebliche Funktion, etwa vermietete Immobilien, Wertpapiere oder hohe Geldbestände. Es bleibt grundsätzlich steuerpflichtig.
-
Abschmelzmodell: Ab 26 Mio. Euro sinkt die Verschonung je 750.000 Euro Mehrwert um 1 Prozentpunkt. Ab rund 90 Mio. Euro bleibt nichts übrig.
-
Verschonungsbedarfsprüfung: Statt eines festen Abschlags prüft das Finanzamt, ob der Erwerber die Steuer aus eigenem Vermögen zahlen kann. Die Hälfte seines verfügbaren Vermögens muss er einsetzen, der Rest der Steuer wird erlassen.
Merksatz: Ohne eingehaltene Lohnsumme und Behaltensfristen fällt die Verschonung nachträglich weg.
Reines Geldvermögen lässt sich nicht mehr einfach über eine „Cash GmbH“ steuerfrei übertragen. Ausnahmen wie Wohnungsunternehmen mit in der Praxis über 300 Wohnungen bleiben eng.
Erbschaftsteuerliche Nachfolge prüfen lassen
Erbschaftsteuer Betriebsvermögen: Warum ein Privaterbe klagt
Genau diese Vorteile greift ein Privaterbe an. Er erbte von seiner Tante Wertpapiere und Immobilien. Er erhielt keine Verschonung. Unternehmensnachfolger bleiben dagegen auch bei deutlich größeren Vermögen oft steuerfrei.
| Kläger (Privatvermögen) | Unternehmensnachfolger | |
|---|---|---|
| Erwerb | rund 250.000 Euro | auch mehrere Millionen Euro |
| Erbschaftsteuer | rund 47.000 Euro | ganz oder teilweise steuerfrei |
Die Kernfrage: Wie weit darf der Gesetzgeber Betriebsvermögen gegenüber Privatvermögen bevorzugen?
Kritik an der Verschonung: die drei Streitpunkte
- Schwelle pro Erwerber: Die 26 Mio. Euro gelten pro Erwerber, nicht pro Unternehmen. Wird ein Unternehmen mit 2,6 Mrd. Euro auf 100 Erwerber verteilt, liegt keiner über der Grenze.
- Starre Bewertung: Im vereinfachten Ertragswertverfahren multipliziert das Finanzamt den durchschnittlichen Jahresgewinn der letzten drei Jahre mit dem festen Faktor 13,75, egal welche Branche.
- Sofortige Zahlung: Diskutiert wird, ob eine stille Gewinnbeteiligung des Staates oder eine Ratenzahlung reicht. Beides belastet aber künftige Erträge und Investitionen.
Wie schnell die Grenze erreicht ist, zeigt die Rechnung:
| Rechenschritt | Betrag |
|---|---|
| Maßgeblicher Jahresertrag | 1.900.000 Euro |
| Kapitalisierungsfaktor | × 13,75 |
| Unternehmenswert | 26.125.000 Euro |
Schon ein solider Mittelständler liegt damit über 26 Mio. Euro. Ein Ertragswertgutachten eines Wirtschaftsprüfers führt häufig zu niedrigeren Werten.
Das Gegenargument: Unternehmenswert ist keine Liquidität
Begründet wird die Verschonung mit den Arbeitsplätzen, nicht mit dem Unternehmer. Das BVerfG hat dieses Ziel im Urteil vom 17.12.2014 (Az. 1 BvL 21/12) grundsätzlich anerkannt und nur einzelne, zu weitgehende Regelungen gekippt.
Ob eine höhere Erbschaftsteuer tatsächlich Investitionen und Arbeitsplätze kostet, ist empirisch weder belegt noch widerlegt. Das stellte das BVerfG schon 2014 fest, und auch die Verhandlung 2026 brachte keine neuen Daten.
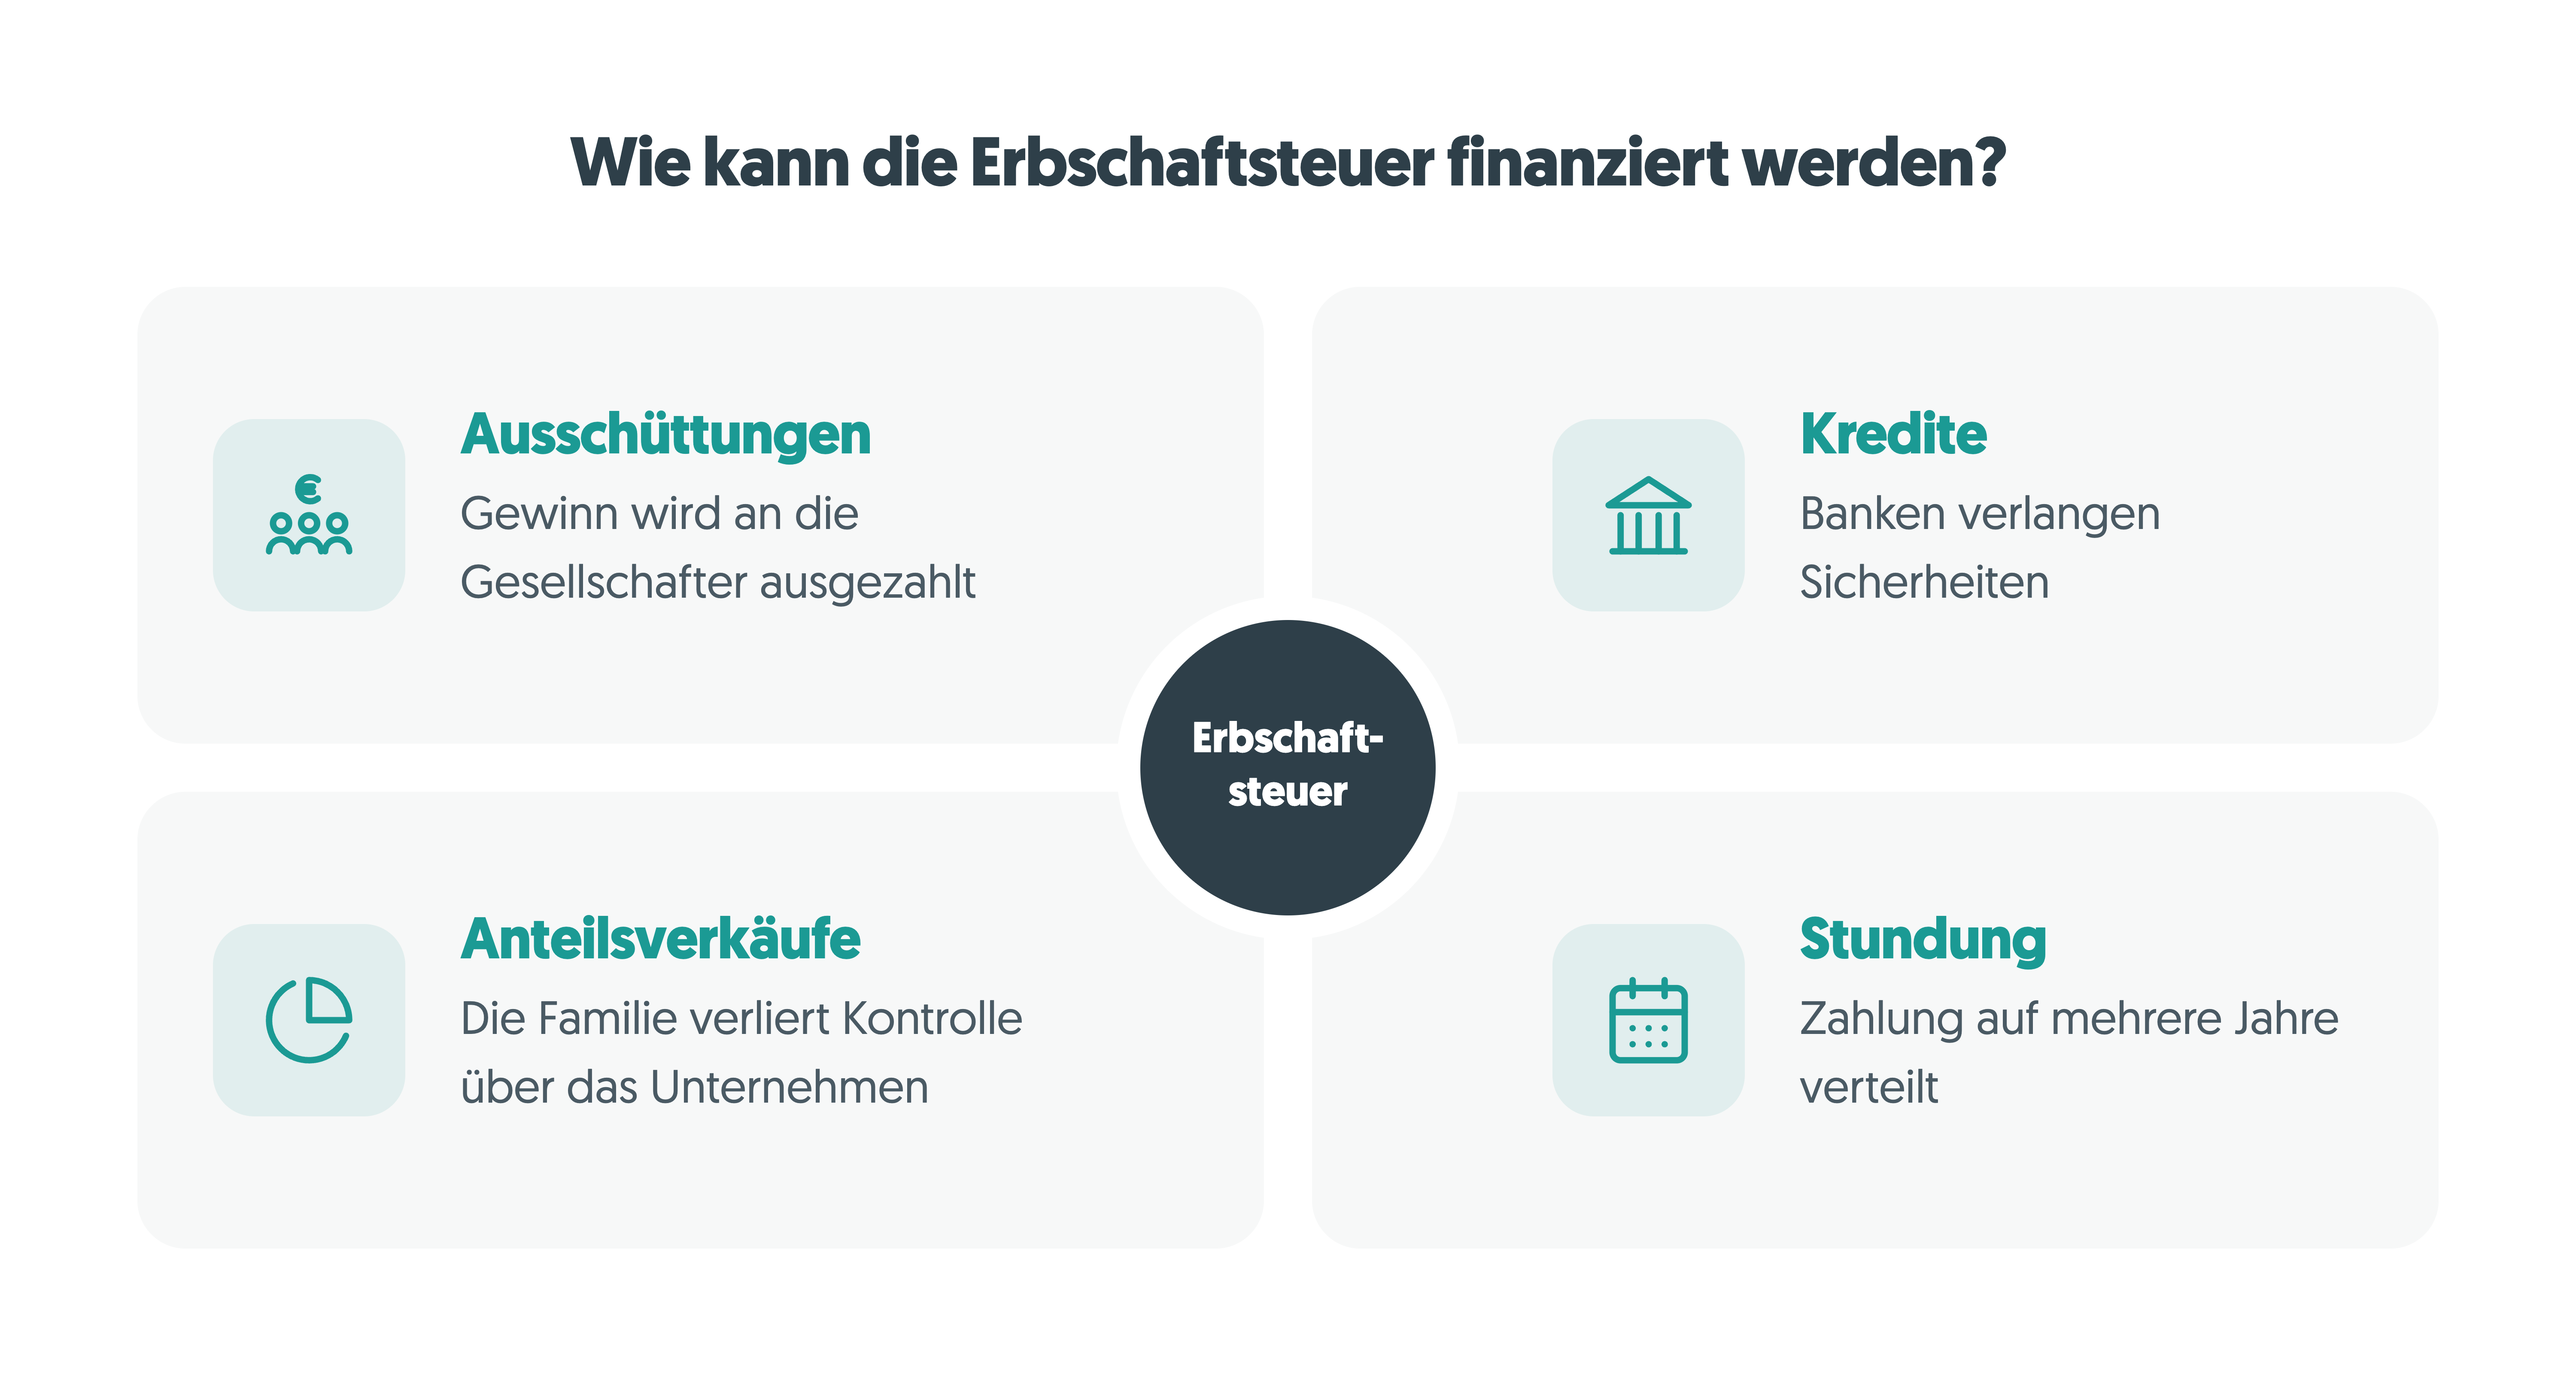
Ein Unternehmen kann Millionen wert sein, ohne dass entsprechend Geld verfügbar ist. Die Erbschaftsteuer muss dann finanziert werden über:
- Ausschüttungen: Der Gewinn wird an die Gesellschafter ausgezahlt und fehlt dann für Investitionen und Arbeitsplätze.
- Kredite: Banken verlangen Sicherheiten. Meist müssen die Anteile verpfändet werden. Läuft das Geschäft schlecht, greift die Bank zu und verkauft womöglich an einen Wettbewerber oder Finanzinvestor.
- Anteilsverkäufe: Die Familie verliert Kontrolle über das Unternehmen.
- Stundung: Das Finanzamt verteilt die Zahlung auf mehrere Jahre. Die Belastung bleibt aber in voller Höhe.
Hinzu kommt der Wettbewerb: Konkurrenten aus Österreich, das die Erbschaftsteuer abgeschafft hat, oder aus Schweizer Kantonen wie Zug tragen diese Last bei keinem Generationswechsel.
Warnung: Viele Unternehmerfamilien erwägen bereits, das Unternehmen zu verkaufen, statt es mit einer hohen Steuerlast zu übernehmen.
Eine vollständige Steuerfreiheit halten selbst Befürworter der Verschonung für zu weitgehend. Diskutiert wird eine Mindeststeuer von etwa 5 Prozent, bei Bedarf gestundet. Aus unserer Sicht wäre eine höhere Erbschaftsteuer für Unternehmer nur dann vermittelbar, wenn im Gegenzug die Abgabenlast auf Arbeit spürbar sinkt.
Familienstiftung und Erbschaftsteuer: Warum sie in der Kritik steht
Im Verfahren wurde besonders die Übertragung großer Unternehmensvermögen auf vermögensarme Familienstiftungen diskutiert. Eine Familienstiftung ist eine eigenständige Stiftung, deren Vermögen dauerhaft der Familie zugutekommt.
- Erwerber ist die Stiftung: Bei der Verschonungsbedarfsprüfung über 26 Mio. Euro zählt das Vermögen der Stiftung. Das Privatvermögen der begünstigten Familienmitglieder wird ihr nicht einfach zugerechnet.
- Folge: Ein weitreichender Steuererlass ist möglich. Lohnsumme und Behaltensfrist gelten trotzdem.
- Gleiches gilt für Kinder: Sie haben meist kein eigenes Vermögen, das angerechnet werden kann.
Für Privatpersonen mit eigenem Vermögen ist die Verschonungsbedarfsprüfung dagegen aufwendig. Sie gleicht einer Bürgergeldprüfung: Das gesamte Privatvermögen weltweit muss offengelegt und bewertet werden. Wer dabei etwas vergisst, gerät schnell in die Nähe einer Steuerhinterziehung.
Wer eine Familienstiftung plant, sollte das Urteil nicht abwarten, ohne die Struktur vorbereitet zu haben. Jetzt von Ihrem Steuerbrater für Familienstiftungen prüfen lassen.
Erbschaftsteuer Reform 2027: Wie es weitergeht
- Zeitrahmen: 2014 lagen rund sechs Monate zwischen Verhandlung und Urteil. Das spricht für ein Urteil im ersten Halbjahr 2027.
- Umsetzungsfrist: Eine Frist bis zum 30. Juni 2028 ist Spekulation.
- Richterfragen: Kritische Nachfragen lassen keinen sicheren Schluss auf das Urteil zu.
Merksatz: Wer nach heutigem Recht übertragen will, hat vor dem Urteil 2027 die größte Planungssicherheit.
Nebenverfahren: Bayern und die Erbschaftsteuer Freibeträge
Am 12. Oktober 2026 verhandelte Karlsruhe zusätzlich über Bayerns Antrag, Freibeträge, Steuersätze und Grundstücksbewertung als Land selbst festzulegen. Die Freibeträge von 400.000 Euro für Kinder und 500.000 Euro für Ehegatten gelten seit 2009 unverändert, also seit 17 Jahren. Eine Länderlösung gilt als unwahrscheinlich, eine Pflicht zur Anpassung der Freibeträge ist möglich. Für die Verschonung Ihres Betriebsvermögens ändert dieses Verfahren nichts.
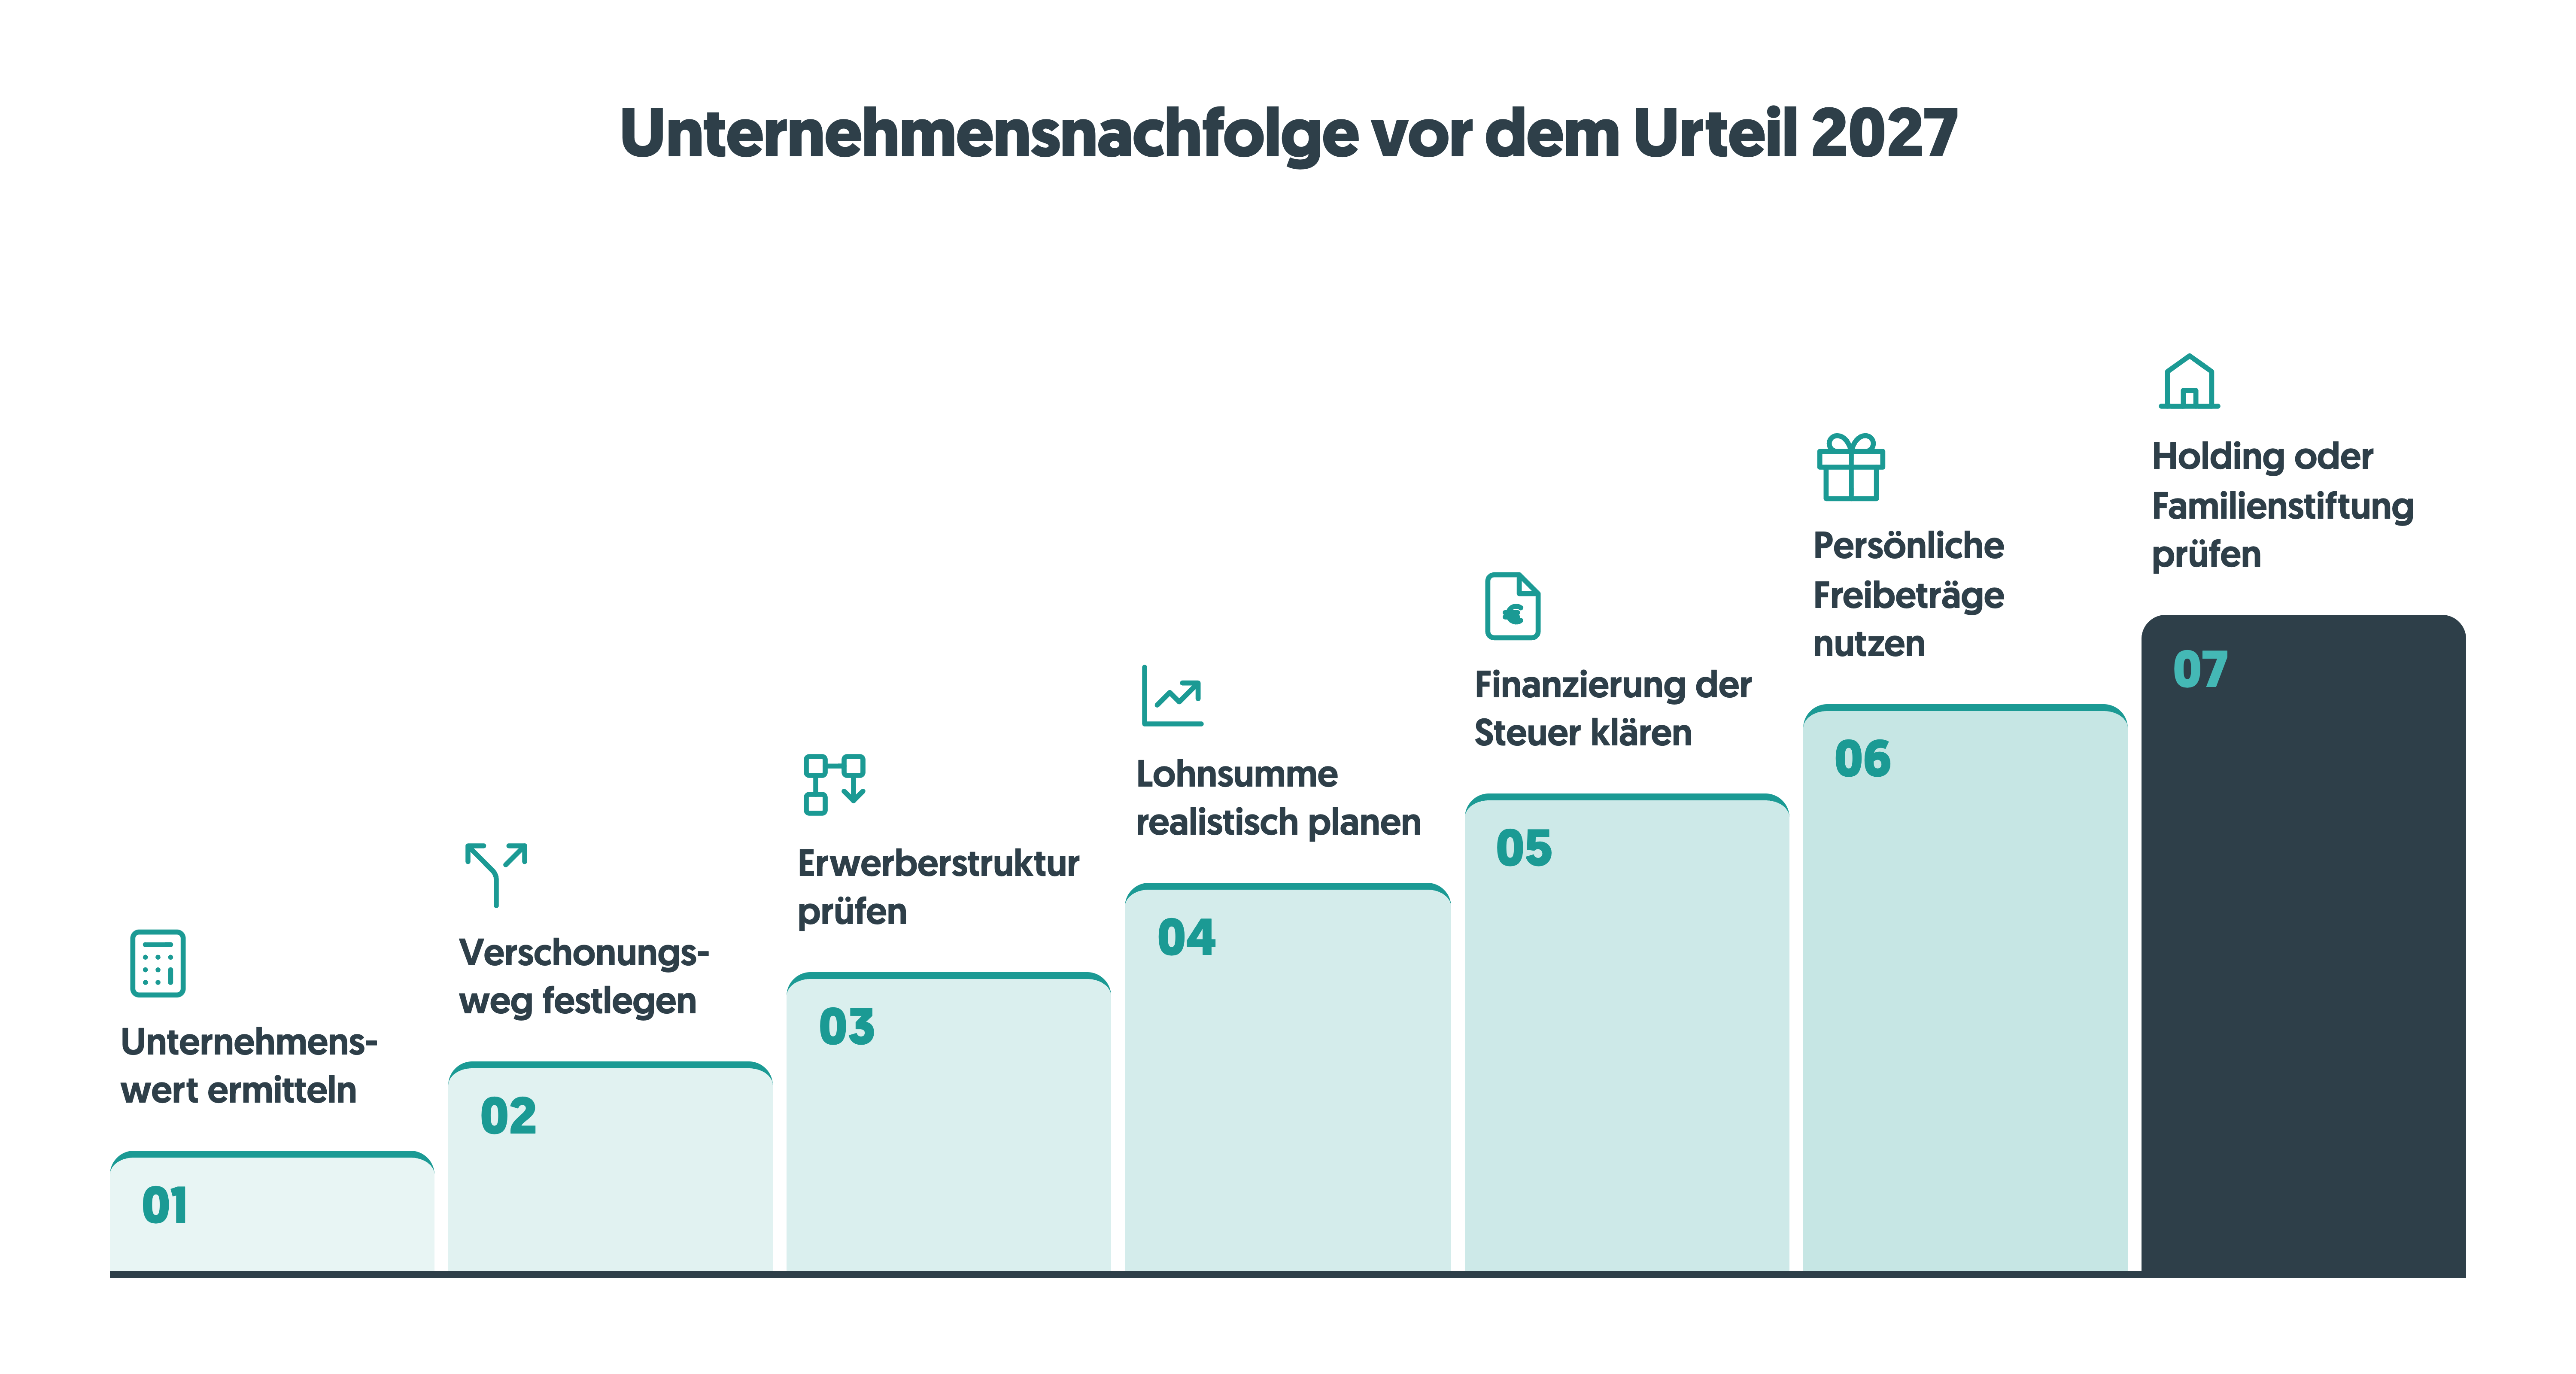
Erbschaftsteuer Unternehmensnachfolge: Was Unternehmer vor dem Urteil 2027 tun sollten
- Unternehmenswert ermitteln: Vereinfachtes Verfahren mit einem Ertragswertgutachten gegenrechnen.
- Verschonungsweg festlegen: Regel- oder Optionsverschonung, Anteil des Verwaltungsvermögens prüfen.
- Erwerberstruktur prüfen: Verteilung auf mehrere Nachfolger und zeitliche Staffelung durchrechnen.
- Lohnsumme realistisch planen: Fünf oder sieben Jahre Bindung passen nur, wenn die Personalplanung sie trägt.
- Finanzierung der Steuer klären: Liquidität, Ausschüttungen, Stundung und Kreditsicherheiten vorab planen.
- Persönliche Freibeträge nutzen: Sie stehen alle 10 Jahre neu zur Verfügung. Wer früh beginnt, nutzt sie mehrfach.
- Holding oder Familienstiftung prüfen: Eine Holding ist eine Gesellschaft, die die Anteile am Unternehmen hält. Beide Strukturen können Nachfolge, Kontrolle und Steuerlast bündeln.
Warnung: Übertragen Sie nicht überstürzt nur wegen der Verhandlung. Entscheidend ist, ob die Nachfolge wirtschaftlich und familiär passt. Wer aber ohnehin übertragen will, sollte die Vorbereitung jetzt starten, denn Bewertung und Struktur brauchen Monate.
Die Übertragung von Unternehmensvermögen nehmen Sie am besten jetzt in die Hand. Als Online Steuerberater begleiten wir Unternehmer bundesweit bei Nachfolge, Holdingstrukturen und Familienstiftungen. Seit 2009 als erster Online-Steuerberater Deutschlands, mit über 180 Experten und vollständig digital. Jetzt unverbindliches Angebot anfordern.
Podcast zum Thema
Sie hören lieber, statt zu lesen? In Steuer Podcast sprechen wir noch einmal ausführlich mit Lars Zipfel über dieses Thema.


