Sie möchten Ihren Steuerberater kündigen? Klären Sie zuerst, wer Ihre laufenden steuerlichen Aufgaben übernimmt. Prüfen Sie anschließend den bestehenden Vertrag, erklären Sie die Kündigung zum passenden Zeitpunkt und stimmen Sie die Übergabe von Unterlagen, Daten und Vollmachten ab. Hier finden Sie eine kostenlose Kündigungsvorlage und eine Anleitung für den Wechsel.
Bei einem umfassenden Steuerberatungsmandat kommt häufig eine Kündigung ohne Frist nach § 627 BGB in Betracht. Ob das in Ihrem Fall gilt, hängt vom Vertrag und den gesetzlichen Voraussetzungen ab. Eine Kündigung beendet außerdem nicht automatisch alle organisatorischen Aufgaben: Offene Erklärungen, Lohnabrechnungen und Fristen müssen weiterhin zuverlässig bearbeitet werden.
Kündigungsvorlage für Ihren Steuerberater
Das folgende Muster können Sie kopieren und an Ihren Auftrag anpassen. Es ist für die Kündigung durch den Mandanten gedacht. Tragen Sie den betroffenen Auftraggeber eindeutig ein: etwa Ihre GmbH, Ihr Einzelunternehmen oder Sie als Privatperson. Bei mehreren Gesellschaften oder zusätzlichen privaten Mandaten muss für jeden Auftraggeber geklärt sein, wer die Kündigung erklären darf und welche Aufträge beendet werden sollen.
Kündigungsvorlage als Download
[Vor- und Nachname oder vollständiger Name der Gesellschaft]
[Straße und Hausnummer]
[PLZ und Ort]
[Name der bisherigen Steuerberatungskanzlei]
[Straße und Hausnummer]
[PLZ und Ort]
[Ort], [Datum]
Kündigung des Steuerberatungsvertrags
Auftraggeber: [Name / Gesellschaft]
Mandantennummer: [falls vorhanden]
Sehr geehrte Damen und Herren,
hiermit kündige ich / kündigen wir den mit Ihnen bestehenden Steuerberatungsvertrag für den oben genannten Auftraggeber zum nächstmöglichen Zeitpunkt. Die Kündigung umfasst folgende Aufträge: [Umfang eindeutig benennen].
Bitte bestätigen Sie den Eingang der Kündigung und das Datum der Vertragsbeendigung.
Bitte informieren Sie mich / uns über den aktuellen Bearbeitungsstand, noch offene Aufgaben sowie anstehende steuerliche Fristen. Teilen Sie bitte auch mit, welche Leistungen bereits abgeschlossen oder begonnen wurden.
Ich bitte / Wir bitten um Herausgabe der herauszugebenden Unterlagen und um Abstimmung der Übertragung der für die weitere Betreuung erforderlichen elektronischen Daten mit meiner / unserer neuen Steuerberatungskanzlei:
[Name und Kontaktdaten der neuen Kanzlei]
[DATEV-Beraternummer, soweit bekannt]
Die neue Kanzlei darf zur Organisation der Übergabe die hierfür erforderlichen mandatsbezogenen Informationen erhalten. Insoweit entbinde ich Sie / entbinden wir Sie von Ihrer Verschwiegenheitspflicht.
Bitte senden Sie mir / uns eine abschließende Abrechnung Ihrer Leistungen zu.
Vielen Dank für die bisherige Zusammenarbeit.
Mit freundlichen Grüßen
[Name, gegebenenfalls Funktion und Unterschrift]
Vor dem Versand: Wählen Sie die passende Ich- oder Wir-Fassung und entfernen Sie alle nicht benötigten Platzhalter. Wenn noch keine neue Kanzlei feststeht, streichen Sie deren Angaben und die Entbindung zugunsten dieser Kanzlei; bitten Sie stattdessen um Übergabe an sich selbst. Für ein festes Beendigungsdatum ersetzen Sie „zum nächstmöglichen Zeitpunkt“ durch „zum [Datum], hilfsweise zum nächstmöglichen Zeitpunkt“. Einen Widerruf von Vollmachten und dessen Zeitpunkt sollten Sie gesondert abstimmen. Das Muster ersetzt keine Prüfung besonderer Vertragsregelungen oder eines streitigen Kündigungsfalls.
Noch keinen neuen Steuerberater? Bevor Sie kündigen, können Sie mit uns die mögliche Übernahme Ihrer laufenden Betreuung besprechen. So funktioniert der Wechsel zu steuerberaten.de.
Haben Sie ein dringendes steuerliches Problem?
Dann mailen Sie uns! Unsere Experten kümmern sich um Ihre Steuerangelegenheiten, erstellen Ihre Steuererklärung oder beraten Sie hinsichtlich steuerlicher Einzelfälle. Garantiert schnell und unkompliziert.
Schildern Sie uns Ihr ProblemSteuerberater kündigen: So gehen Sie Schritt für Schritt vor
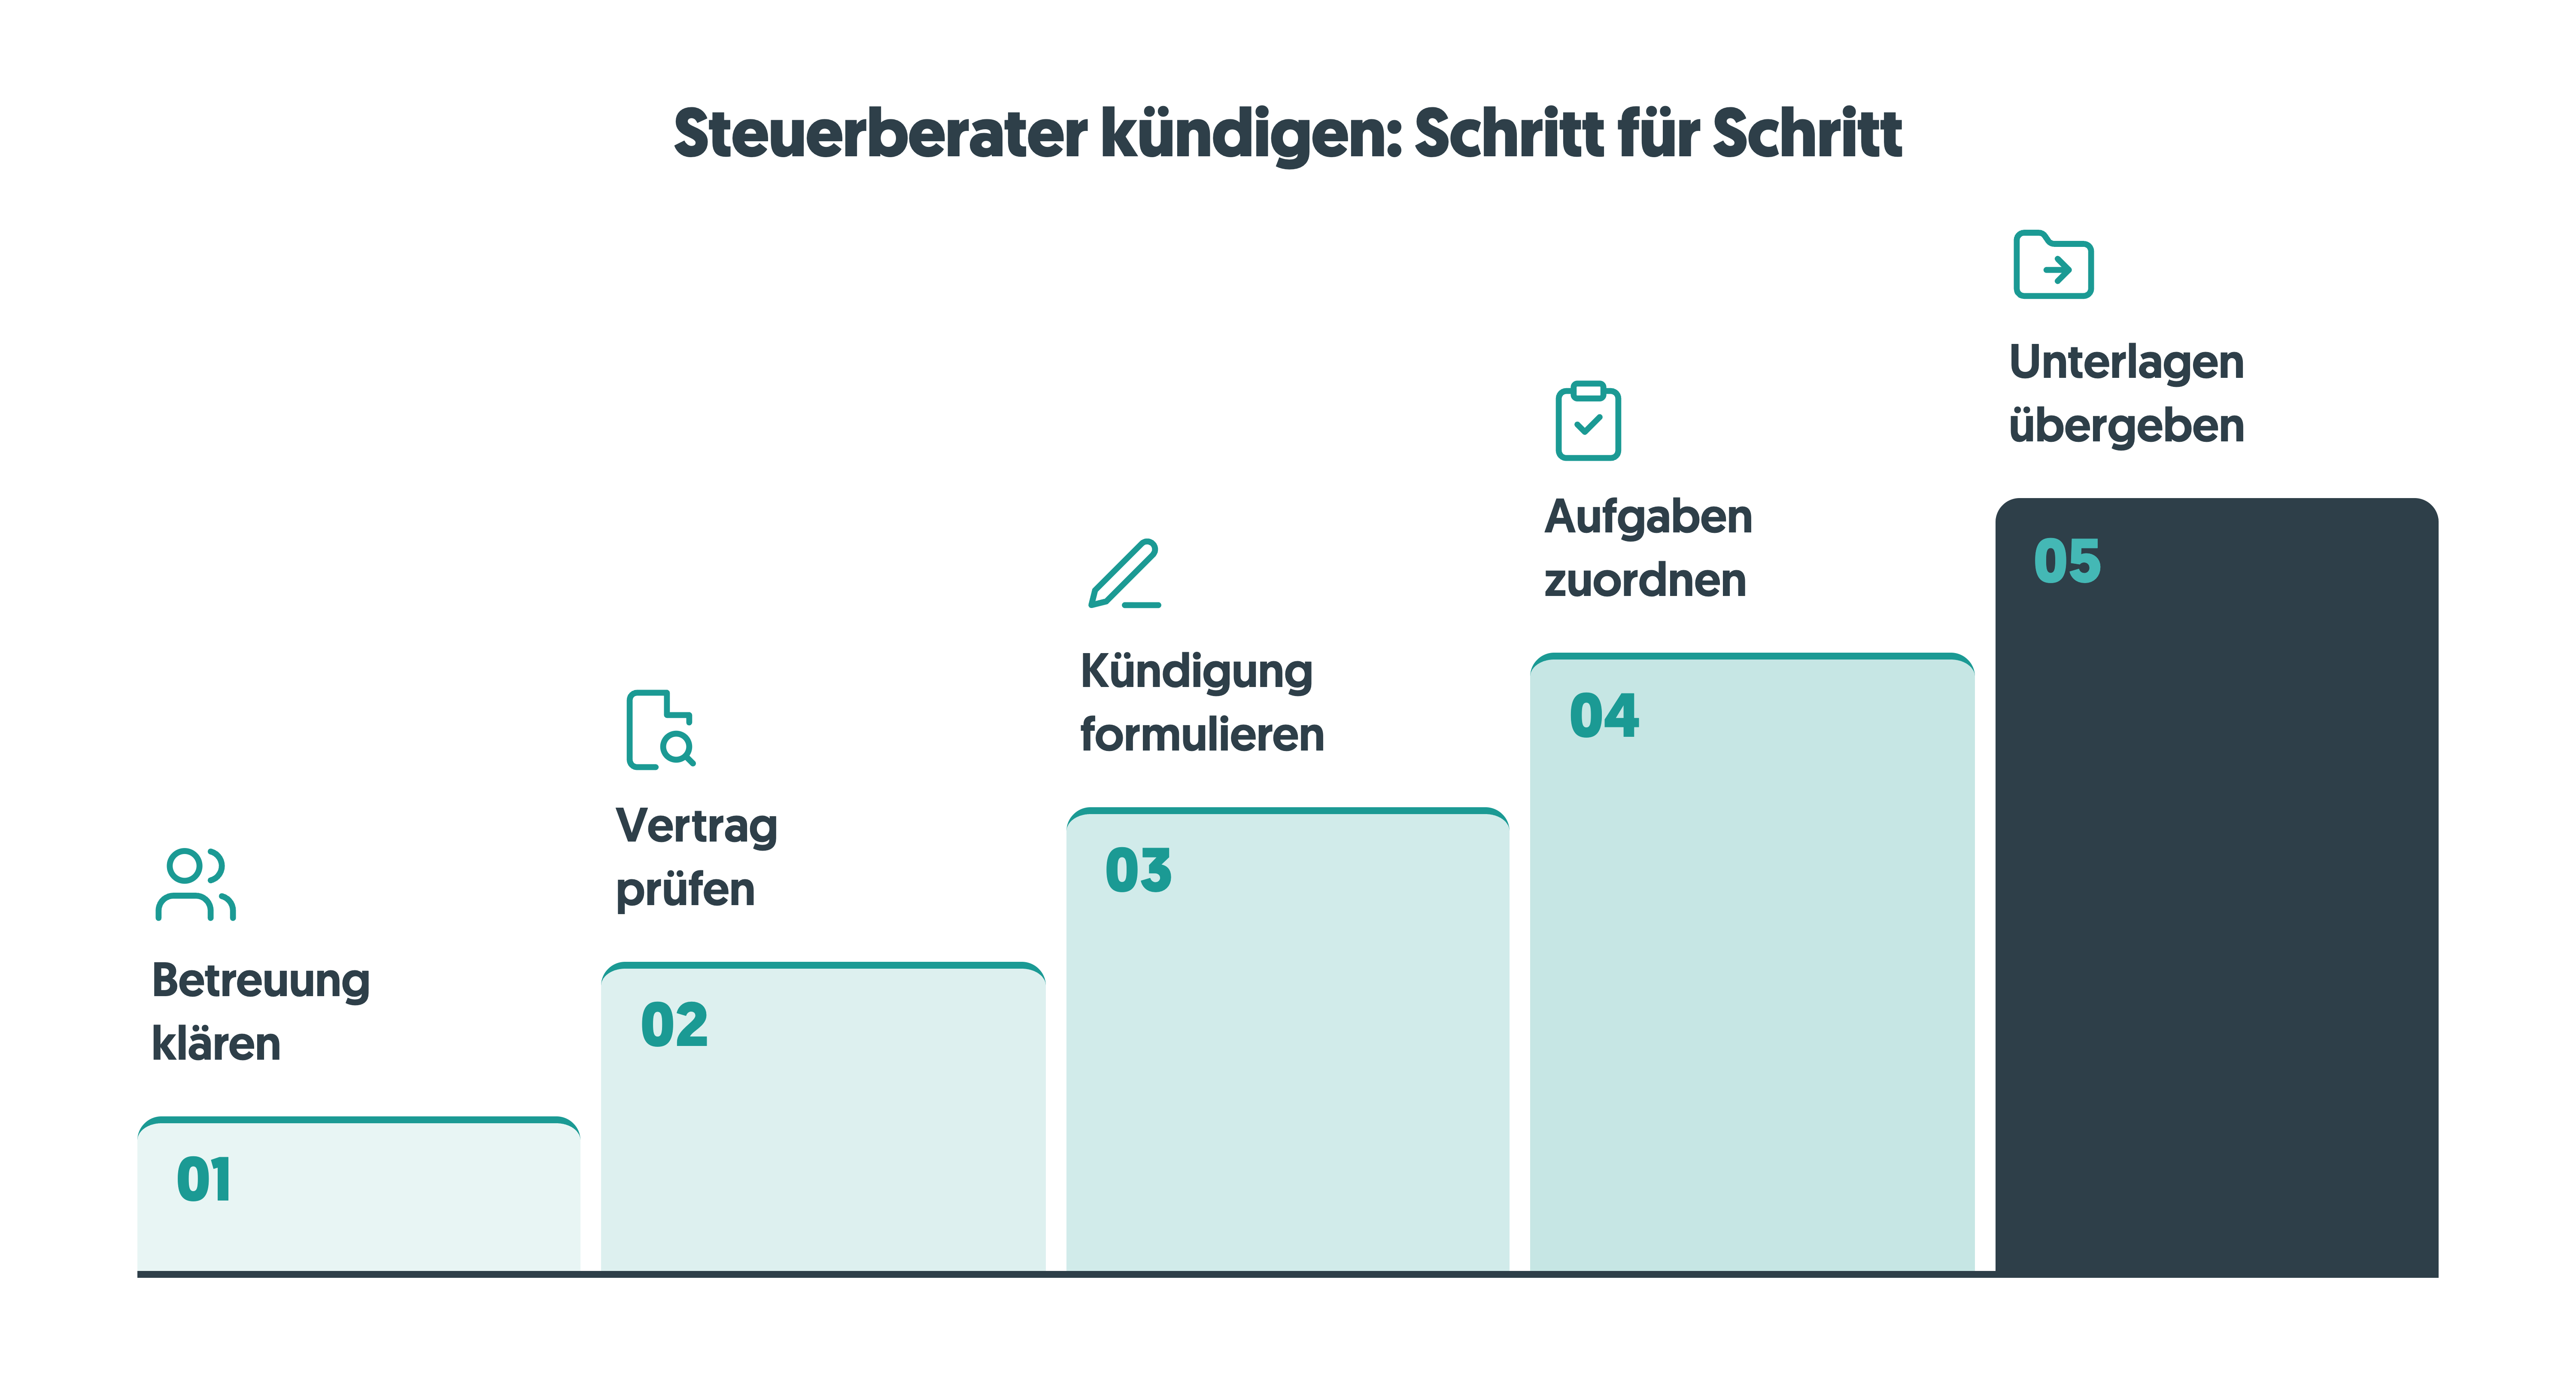
1. Neue Betreuung und Übergabetermin klären
Sprechen Sie zuerst mit Ihrer neuen Kanzlei über Kapazitäten, Leistungsumfang und Beginn der Betreuung. Für Unternehmen ist besonders wichtig, wer die nächste Lohnabrechnung, Umsatzsteuervoranmeldung und laufende Finanzbuchhaltung übernimmt. Eine Kündigung sollte keine Lücke zwischen den Zuständigkeiten entstehen lassen.
2. Vertrag und Umfang der Kündigung prüfen
Lesen Sie den Steuerberatungsvertrag, ergänzende Aufträge und Vergütungsvereinbarungen. Prüfen Sie Kündigungsregelungen, Laufzeiten und Formvorgaben. Entscheiden Sie, ob Sie das gesamte Mandat oder nur bestimmte Leistungen beenden möchten. Eine Kündigung für die GmbH erfasst nicht automatisch die private Einkommensteuererklärung ihres Geschäftsführers.
3. Kündigung formulieren und Zugang dokumentieren
Benennen Sie den Auftraggeber, die zu beendenden Aufträge und den Kündigungstermin eindeutig. Bewahren Sie das Schreiben und einen Nachweis über den Zugang auf. Bei einer Erklärung gegenüber einem Abwesenden ist grundsätzlich der Zugang entscheidend, nicht allein das Absendedatum (§ 130 BGB). Bitten Sie um eine Eingangsbestätigung und die Bestätigung des Beendigungsdatums.
4. Offene Aufgaben und Fristen schriftlich zuordnen
Lassen Sie sich den Bearbeitungsstand mitteilen. Halten Sie mit den beteiligten Kanzleien fest, welche Aufgaben die bisherige Kanzlei noch abschließt und welche die neue übernimmt. Die Bitte um eine Übersicht im Kündigungsschreiben ersetzt diese Abstimmung nicht.
5. Daten, Unterlagen und Vollmachten übergeben
Stimmen Sie den sicheren Übertragungsweg und den Datenstand ab. Prüfen Sie mit Ihrer neuen Kanzlei auch Vollmachten gegenüber dem Finanzamt, Empfangsvollmachten, Zugriffsrechte auf Portale und gegebenenfalls das SEPA-Lastschriftmandat. Kontrollieren Sie abschließend, ob die benötigten Unterlagen angekommen sind.
Welche Kündigungsfrist gilt beim Steuerberater?
Es gibt keine einheitliche Kündigungsfrist, die für jeden Steuerberatungsvertrag gilt. Ein umfassendes Steuerberatungsmandat ist regelmäßig ein Geschäftsbesorgungsvertrag mit dienstvertraglichem Charakter. Für Dienste höherer Art, die aufgrund besonderen Vertrauens übertragen werden, ermöglicht § 627 Abs. 1 BGB unter seinen Voraussetzungen eine Kündigung ohne wichtigen Grund und ohne Kündigungsfrist.
Die Vorschrift enthält jedoch eine Ausnahme für ein dauerndes Dienstverhältnis mit festen Bezügen. Außerdem können die konkrete Vertragsgestaltung, wirksame Vereinbarungen und gesonderte Aufträge die Beurteilung beeinflussen. Eine monatliche Zahlung allein beantwortet die Frage nicht: Entscheidend ist unter anderem, welche Leistungen damit vergütet werden und ob ein einheitliches oder mehrere getrennte Vertragsverhältnisse bestehen.
Für die Praxis: Eine Vertragsklausel mit einer Kündigungsfrist ist weder automatisch wirksam noch automatisch unwirksam. Lassen Sie deren Wirkung im Zusammenhang mit dem gesamten Mandat prüfen, wenn der Zeitpunkt umstritten ist. Das gilt auch für Regelungen in Allgemeinen Auftragsbedingungen.
Wer den nächsten zulässigen Termin nicht sicher bestimmen kann, kann im Schreiben „zum nächstmöglichen Zeitpunkt“ verwenden und um Bestätigung bitten. Soll die Zusammenarbeit unbedingt zu einem bestimmten Termin enden, sollte die rechtliche Grundlage dafür vorab geklärt sein.
Welche Kosten können bei einer Kündigung entstehen?
Mit der Kündigung entfallen bereits entstandene Honoraransprüche nicht automatisch. Bei einer Kündigung nach § 627 BGB regelt § 628 BGB die Teilvergütung und mögliche Folgen vertragswidrigen Verhaltens. Zusätzlich sind die Vergütungsvereinbarung und die einschlägigen Gebührenregelungen zu beachten. Nach § 12 Abs. 4 StBVV lässt eine vorzeitige Beendigung bereits entstandene Gebühren grundsätzlich unberührt.
Deshalb bedeutet ein halb fertiger Jahresabschluss nicht automatisch eine halbe Rechnung. Welche Vergütung geschuldet wird, muss anhand des Auftrags, der bereits erbrachten Leistungen und der jeweiligen Abrechnungsgrundlage beurteilt werden. Bei einem tatsächlich als Werkvertrag einzuordnenden Einzelauftrag können andere Folgen gelten, insbesondere nach § 648 BGB.
Zusätzlicher Aufwand kann entstehen, wenn die neue Kanzlei Arbeiten erneut prüfen, Daten aufbereiten oder begonnene Aufgaben übernehmen muss. Fragen Sie deshalb beide Kanzleien vor dem Wechsel nach offenen Leistungen und dem voraussichtlichen Aufwand. Eine abgestimmte Übergabe hilft, vermeidbare Doppelarbeit zu reduzieren. Wie sich die Kosten unserer Steuerberatung zusammensetzen, erläutern wir auf unserer Preisseite.
Was passiert mit Unterlagen, DATEV-Daten und Vollmachten?
Unterlagen und elektronische Daten
Nach § 66 StBerG sind bestimmte Dokumente, die der Steuerberater vom Mandanten oder für ihn erhalten hat, auf Verlangen herauszugeben. Das umfasst nicht ausnahmslos jede interne Arbeitspapierdatei. Das Gesetz sieht Ausnahmen und bei offenen Gebühren unter bestimmten Voraussetzungen ein Zurückbehaltungsrecht vor; ein Vorenthalt darf nicht unangemessen sein. Die Regelungen gelten entsprechend bei elektronischer Datenverarbeitung.
Bei einem Wechsel mit DATEV sollten die Kanzleien klären, welche Bestände übertragen werden, bis zu welchem Zeitraum gebucht wurde und welche Auswertungen oder Zugänge zusätzlich benötigt werden. Eine Beraternummer allein gewährleistet noch keine vollständige Übergabe. Lassen Sie sich den übernommenen Datenstand bestätigen und nutzen Sie einen abgestimmten sicheren Übertragungsweg.
Vollmachten beim Finanzamt
Stimmen Sie die Beendigung beziehungsweise Änderung alter Vollmachten und die Erteilung neuer Vollmachten gesondert ab. Gegenüber dem Finanzamt wird ein Widerruf nach § 80 Abs. 1 AO erst wirksam, wenn er der Behörde zugeht. Für elektronisch übermittelte Vollmachtsdaten enthält § 80a AO ergänzende Mitteilungspflichten.
Klären Sie insbesondere, wer Steuerbescheide während des Übergangs erhält und die Einspruchsfristen kontrolliert. Ein pauschaler sofortiger Widerruf ohne organisierte Anschlussbetreuung kann die Abstimmung erschweren.
Steuerberater wechseln: Wer übernimmt die laufenden Aufgaben?
Eine kurze Übergabeübersicht schafft Klarheit. Halten Sie für jeden Punkt Bearbeitungsstand, nächste Frist und zuständige Kanzlei fest:
- Finanzbuchhaltung: letzter gebuchter Monat, fehlende Belege, offene Posten und Bankabstimmung.
- Umsatzsteuer: nächste Voranmeldung, Dauerfristverlängerung und gegebenenfalls OSS-Meldungen.
- Lohn: nächste Abrechnung, Mitarbeiterstammdaten, Meldungen und offene Rückfragen.
- Jahresabschluss und Steuererklärungen: betroffene Jahre, Bearbeitungsstand und vereinbarte Fertigstellung.
- Bescheide und Verfahren: laufende Einspruchsfristen, Einsprüche und Betriebsprüfungen.
- Daten und Zugänge: DATEV-Bestände, Anlagenverzeichnis, Auswertungen, Originalunterlagen und Portalberechtigungen.
- Honorare und Vollmachten: offene Rechnungen, Vorschüsse, Abrechnung und abgestimmter Vollmachtswechsel.
Beispiel: Die neue Kanzlei übernimmt die laufende Buchhaltung ab November. Der Jahresabschluss für das Vorjahr ist bei der bisherigen Kanzlei noch in Bearbeitung. Dann sollte ausdrücklich vereinbart werden, ob diese ihn fertigstellt oder ob die neue Kanzlei den Auftrag übernimmt. Ebenso muss klar sein, wer die noch offene Umsatzsteuervoranmeldung für Oktober abgibt.
Bei steuerberaten.de besprechen wir vor der Übernahme, welche Arbeiten offen sind und wie die Zuständigkeiten aufgeteilt werden. Unser Onboarding-Team begleitet die Datenübernahme. Erfahren Sie, wie der Wechsel zu steuerberaten.de abläuft.
Häufige Fragen zur Kündigung des Steuerberaters
Kann ich meinem Steuerberater per E-Mail kündigen?
Eine Kündigung per E-Mail kann möglich sein. Entscheidend sind mögliche gesetzliche oder wirksam vereinbarte Formvorgaben und der nachweisbare Zugang. Bei einer vertraglich vereinbarten Schriftform kann nach § 127 Abs. 2 BGB eine telekommunikative Übermittlung genügen, sofern kein anderer Wille anzunehmen ist. Prüfen Sie deshalb den konkreten Vertrag. Bewahren Sie die Erklärung auf und bitten Sie um eine Empfangsbestätigung; eine Kopie im Ordner „Gesendet“ beweist für sich allein nicht den Zugang.
Muss ich für die Kündigung einen Grund angeben?
Bei einer Kündigung nach § 627 BGB ist kein wichtiger Grund erforderlich. Auch bei einer ordentlichen Kündigung ist regelmäßig keine persönliche Rechtfertigung nötig. Wenn Sie sich dagegen auf einen wichtigen Grund für eine außerordentliche Kündigung berufen wollen, müssen deren besondere Voraussetzungen geprüft werden.
Kann ich den Steuerberater während des Jahres wechseln?
Ein unterjähriger Wechsel ist möglich, wenn das bisherige Vertragsverhältnis entsprechend beendet werden kann. Organisatorisch kommt es auf einen klaren Übergabetermin und vollständige Daten an. Sie müssen nicht allein deshalb bis zum Jahresende warten, weil Buchhaltung oder Lohnabrechnungen monatlich laufen.
Muss mein bisheriger Steuerberater der Kündigung zustimmen?
Eine wirksame Kündigung ist eine einseitige Erklärung und setzt keine Zustimmung voraus. Die Bestätigung hilft dabei, Zugang und Beendigungsdatum zu dokumentieren. Bei Streit über die Wirksamkeit oder den Termin sollte die Frage frühzeitig geklärt werden, damit die weitere Betreuung organisiert werden kann.
Kann auch der Steuerberater das Mandat kündigen?
Auch die Kanzlei kann unter den jeweiligen Voraussetzungen kündigen. Bei einer Kündigung nach § 627 BGB muss sie die Einschränkung des Absatzes 2 beachten: Ohne wichtigen Grund darf sie nicht so kündigen, dass der Mandant sich die Dienste nicht rechtzeitig anderweitig beschaffen kann. Eine unberechtigte Kündigung zur Unzeit kann Schadensersatzfolgen haben. Diese Situation ist von der hier beschriebenen Kündigung durch den Mandanten zu unterscheiden.
Gilt die Kündigungsvorlage auch für Privatpersonen?
Das Muster lässt sich grundsätzlich auch für ein privates Steuerberatungsmandat anpassen. Benennen Sie die beauftragte Person und die betroffenen Leistungen. Wenn Sie die Steuererklärung künftig selbst erledigen, ersetzen Sie die Übergabe an die neue Kanzlei durch eine Übergabe an sich selbst und klären Sie bestehende Vollmachten und offene Fristen.
Sie suchen einen neuen Steuerberater für Ihr Unternehmen?
Wenn Sie eine neue Kanzlei für Ihre laufende Betreuung suchen, besprechen wir mit Ihnen Ihren Bedarf, offene Aufgaben und den möglichen Übernahmezeitpunkt. Unsere Online-Steuerberatung für Unternehmen umfasst unter anderem Buchhaltung, Lohnabrechnung, Jahresabschluss und Steuererklärungen.
Jetzt den Wechsel zu steuerberaten.de besprechen
Fachlicher Stand: 28. Oktober 2026. Dieser Beitrag erläutert allgemeine Grundsätze. Besondere Vertragsvereinbarungen und streitige Kündigungen erfordern eine Prüfung des Einzelfalls.


