Pensionszusage Geschäftsführer oder Direktversicherung: Was bringt mehr?
Als GmbH Geschäftsführer hast du drei Wege, Gehalt steuerbegünstigt in deine Altersvorsorge und in ETFs zu lenken:
- Direktversicherung: bis zu 8.112 Euro im Jahr (676 Euro im Monat) steuerfrei. Das Geld ist aber bis zur Rente in einem Versicherungsvertrag gebunden.
- Pensionszusage: Die GmbH bildet eine Pensionsrückstellung. Der Gewinn sinkt, das Geld bleibt aber auf dem Konto der GmbH und kann frei investiert werden.
- Entgeltumwandlung in eine Pensionszusage: Nach den Urteilen des BFH vom 19.11.2025 (I R 50/22) und vom 17.12.2025 (I R 4/23) kannst du auch große Teile deines Gehalts umwandeln, zum Beispiel 8.000 von 10.000 Euro im Monat. Privat versteuerst du dann nur noch 2.000 Euro. Pflicht ist eine Insolvenzsicherung.
Merksatz: Die Direktversicherung spart Steuern und bindet Liquidität. Die Pensionszusage spart Steuern und lässt die Liquidität im Unternehmen.
In allen drei Varianten wird die Steuer nur aufgeschoben. Bei Auszahlung musst du versteuern.
Gestaltungschance Wegzug: Wer vor der Auszahlung ins Ausland zieht, kann die Steuer bei Auszahlung deutlich senken. Mehr dazu im Abschnitt zur Kapitalauszahlung.
Haben Sie ein dringendes steuerliches Problem?
Dann mailen Sie uns! Unsere Experten kümmern sich um Ihre Steuerangelegenheiten, erstellen Ihre Steuererklärung oder beraten Sie hinsichtlich steuerlicher Einzelfälle. Garantiert schnell und unkompliziert.
Schildern Sie uns Ihr ProblemDirektversicherung für Geschäftsführer: Der Standardweg und seine Grenzen
Fast jeder Versicherungsvertreter bietet GmbH Geschäftsführern früher oder später eine betriebliche Altersvorsorge an. Der Standardweg ist die Direktversicherung nach § 3 Nr. 63 EStG. Als Online Steuerberater stehen wir Ihnen bei allen Fragen zur Seite.
So funktioniert die Direktversicherung
Du wandelst einen Teil deines Gehalts um. Statt 5.000 Euro bekommst du zum Beispiel nur noch 4.500 Euro ausgezahlt. Die 500 Euro fließen in einen Versicherungsvertrag, der erst mit Renteneintritt, also mit 67, ausgezahlt wird.
Deine Vorteile:
- Bis zu 8.112 Euro im Jahr (676 Euro im Monat) sind steuerfrei.
- Die Beiträge sind für die GmbH Personalkosten und mindern den Gewinn direkt.
- Das Geld wächst bis zur Rente unversteuert.
- Heute gibt es Anbieter, bei denen du in günstige ETFs investieren kannst. Früher liefen diese Produkte oft über teure Fonds mit hohen Gebühren.
- Insolvenzschutz: Geht die GmbH pleite, kommt der Insolvenzverwalter an diese Beiträge nicht heran.
Der größte Nachteil: Deine Liquidität ist bis zur Rente weg
Du musst in ein standardisiertes Versicherungsprodukt einzahlen. Brauchst du das Kapital für dein Unternehmen, etwa für eine neue Marketingkampagne oder Produktentwicklung, kommst du nicht heran.
Achtung bei der Kapitalauszahlung: Statt einer Rente kann eine einmalige Kapitalauszahlung vorgesehen sein. Diese ist bei zuvor steuerfreien Beiträgen grundsätzlich voll steuerpflichtig nach § 22 Nr. 5 EStG. Die ermäßigende Fünftelregelung gilt regelmäßig nicht, wenn die Kapitaloption von Anfang an vereinbart war oder frei gewählt wird (BFH, Urteil vom 30.10.2025, X R 25/23).
Merksatz: Die Direktversicherung ist nicht schlecht. Wenn du sie hast, musst du dich nicht ärgern. Es geht aber besser.
Pensionszusage für Geschäftsführer: So funktioniert das Modell
Für die meisten Unternehmer ist die Pensionszusage der bessere Weg. Du brauchst dafür keine Versicherung und keinen externen Partner. Die Vereinbarung schließt du direkt zwischen deiner GmbH und dir als Geschäftsführer.
In der Praxis ergänzt du deinen Geschäftsführeranstellungsvertrag: Neben dem laufenden Gehalt sagt die GmbH dir zu, deine Altersversorgung abzusichern. Das ist fremdüblich und zulässig.
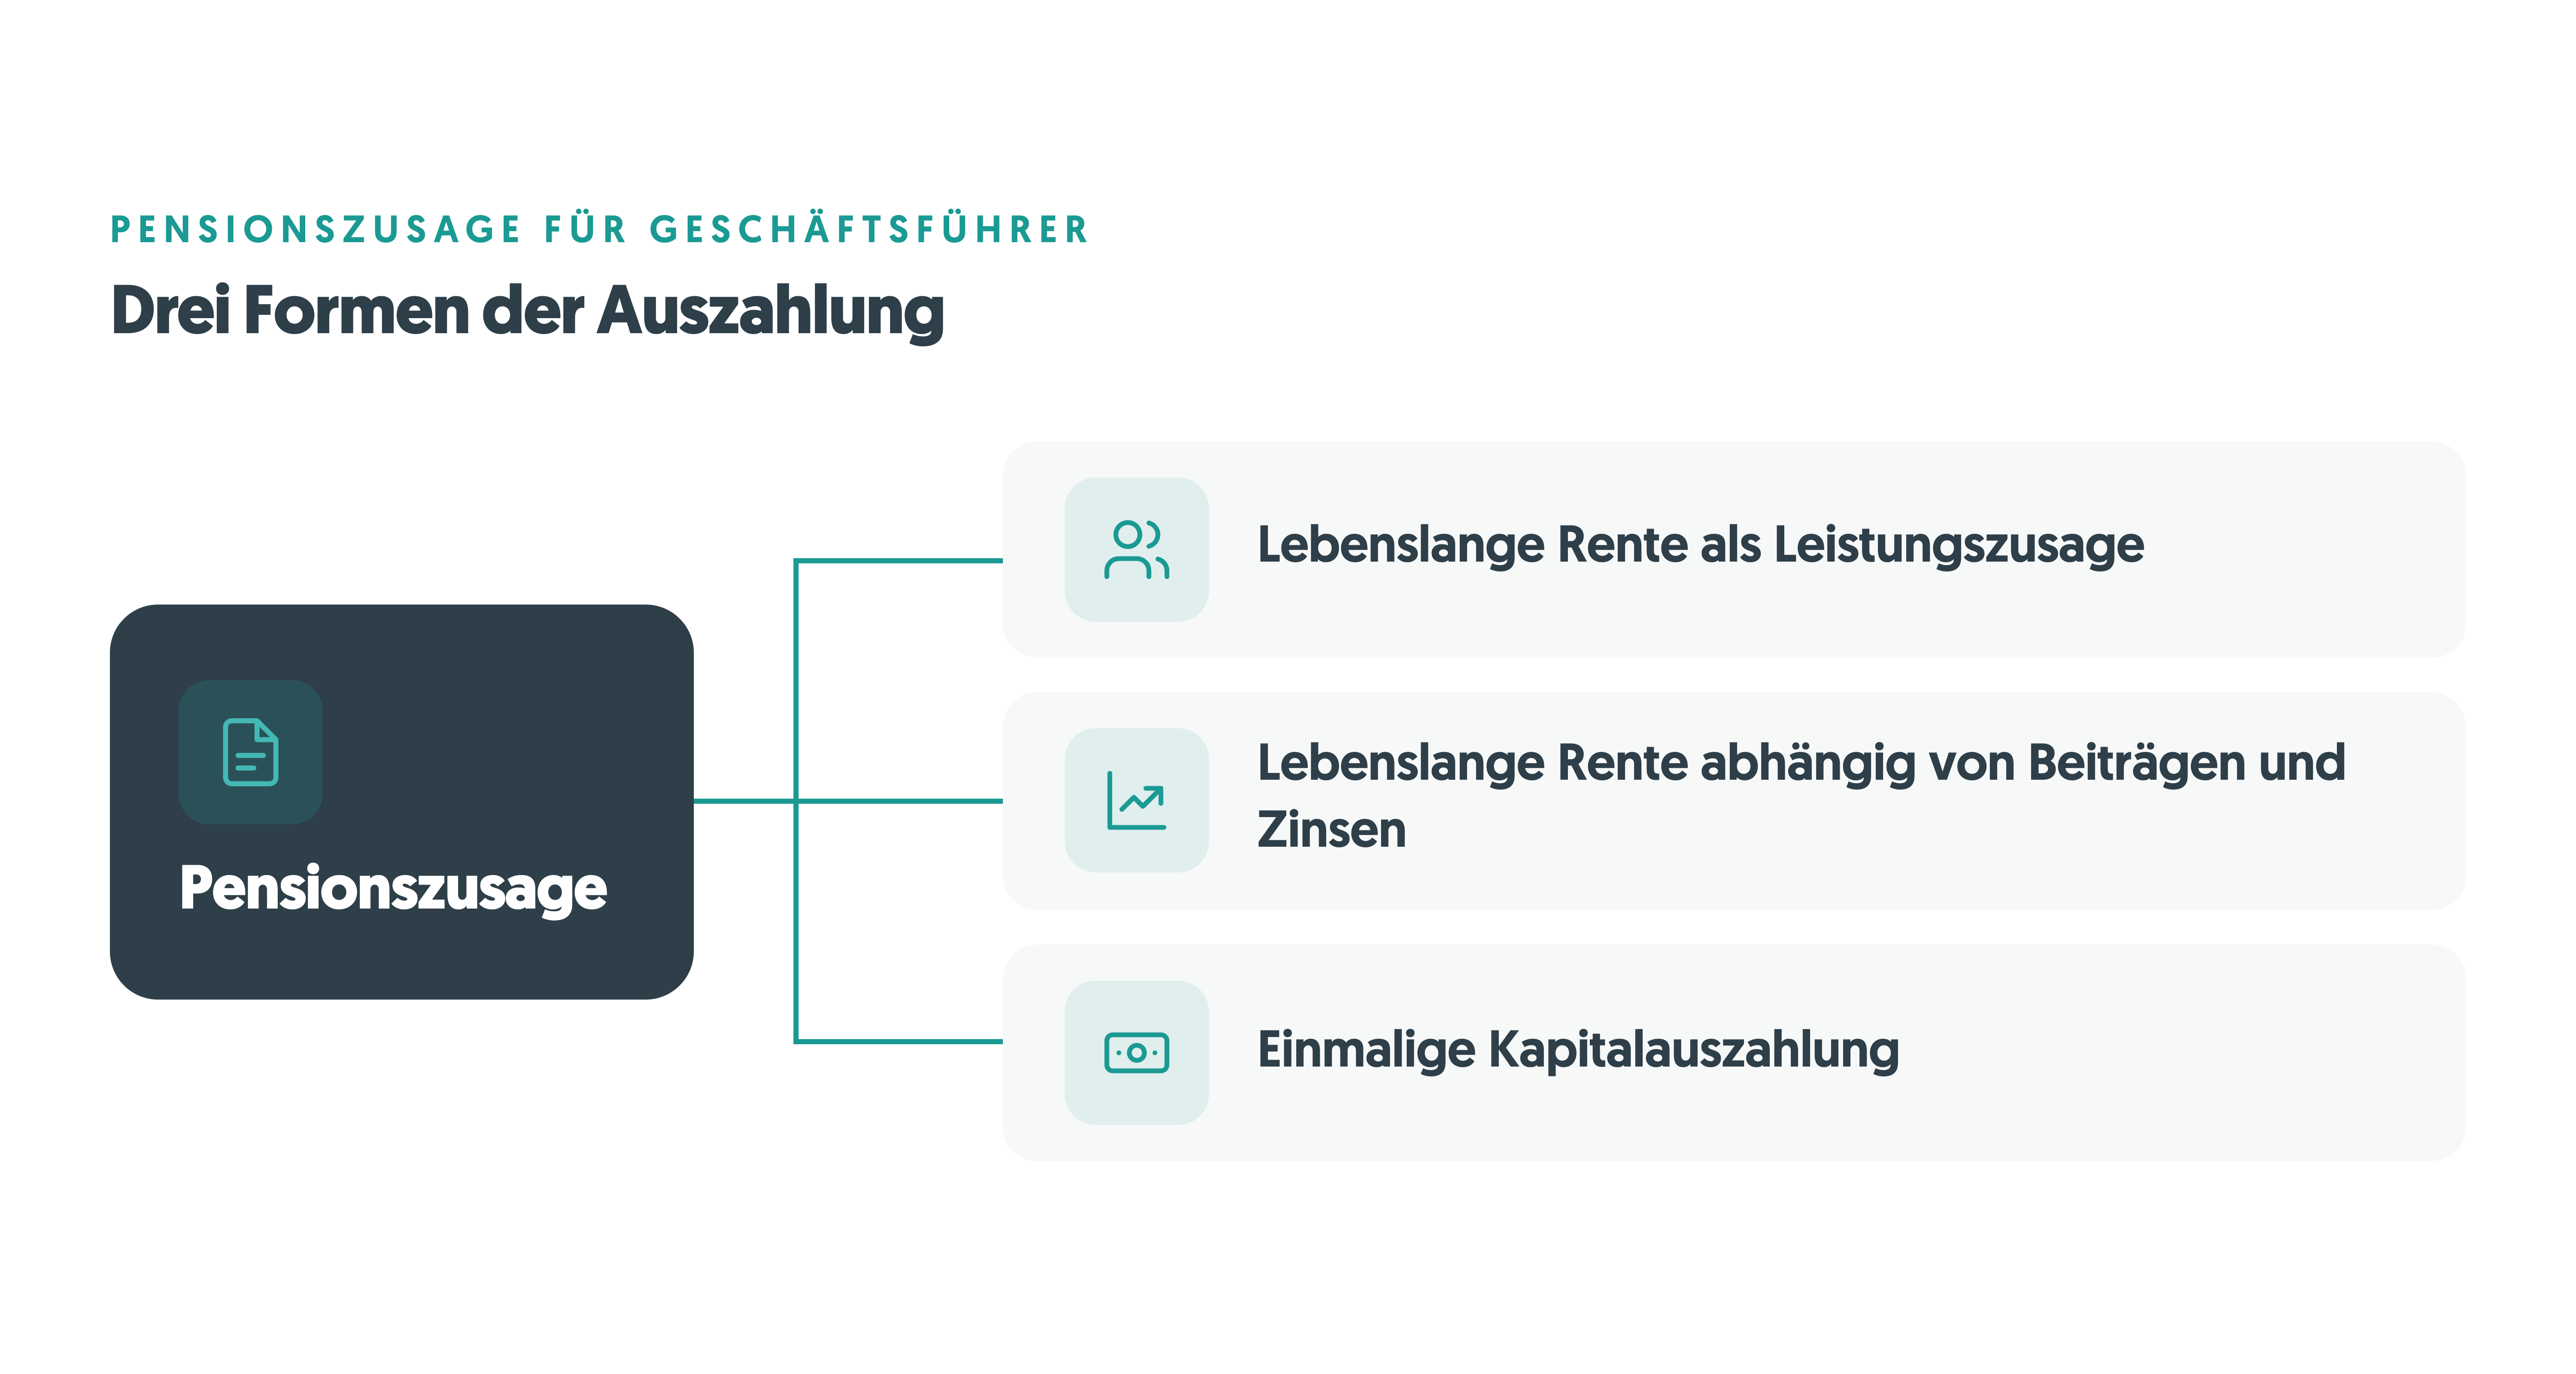
Drei Arten der Pensionszusage
- Lebenslange Rente als Leistungszusage: „Der Geschäftsführer soll monatlich 1.000 Euro Rente bis zum Lebensende erhalten.“
- Lebenslange Rente abhängig von Beiträgen und Zinsen (beitragsorientiert): „Die Rente des Geschäftsführers hängt von dem monatlich gewährten Kapital und der Verzinsung ab.“
- Einmalige Kapitalauszahlung bei Renteneintritt.
Warum die Pensionszusage einen schlechten Ruf hat
In den 80er und 90er Jahren wurden oft lebenslange Renten zugesagt. Das Langlebigkeitsrisiko trug die GmbH, die Rückstellungen explodierten. Daher der schlechte Ruf. Das Problem war die Ausgestaltung, nicht die Pensionszusage selbst.
Die smarte Lösung: die beitragsorientierte Pensionszusage
Bei der beitragsorientierten Zusage vereinbarst du einen festen Betrag, vereinfacht gesprochen zum Beispiel: „Die GmbH plant monatlich 2.000 Euro für die Versorgung des Geschäftsführers ein.“
- Solange du tätig bist, baust du jeden Monat einen Anspruch auf.
- Bei Renteneintritt oder Berufsunfähigkeit wird abgerechnet, wie viele Monate du tatsächlich gearbeitet hast.
- In Zeiten ohne Arbeitsleistung, etwa in der Elternzeit, entsteht kein Anspruch.
- Schon heute lässt sich ausrechnen, welcher Betrag mit 67 fällig wird.
Beispiel: Du bist 29 und vereinbarst 2.000 Euro monatlich. Bis 67 arbeitest du noch 38 Jahre, also 456 Monate. Ohne Verzinsung ergibt das 456 × 2.000 Euro = 912.000 Euro Anspruch. Ist eine Verzinsung vereinbart, liegt der Betrag entsprechend höher.
Merksatz: Die beitragsorientierte Pensionszusage ist kein Fass ohne Boden. Sie ist vollständig kalkulierbar.
Pensionsrückstellung: Gewinn sinkt, Kontostand bleibt
Der Kern des Modells ist die Pensionsrückstellung in der Bilanz. Rückstellungen kennst du aus anderen Bereichen: für Aufbewahrung, Gewährleistung oder Steuern. Es sind Kosten, die im laufenden Jahr verursacht, aber erst später bezahlt werden.
Jedes Jahr läuft es so:
- Ein Finanzmathematiker berechnet mit einem Zinssatz, deinem Lebensalter und der Restarbeitszeit bis 67 den Barwert des bis dahin entstandenen Anspruchs.
- Diesen Betrag bucht die GmbH als Aufwand. Der Gewinn sinkt, die Steuerlast sinkt, das Geld verlässt aber nie das Konto.
Rechenbeispiel: Bei einer Zusage von 2.000 Euro monatlich kann die Pensionsrückstellung im ersten Jahr zum Beispiel rund 30.000 Euro betragen. Diese 30.000 Euro mindern den Gewinn sofort.
Deine Liquidität bleibt frei verfügbar
Das Geld kannst du investieren, wo du die höchste Rendite siehst:
- in Wachstum, etwa Werbung bei Meta oder Google oder Warenbestand
- in Immobilien
- in ein eigenes ETF Depot der GmbH
Am Aktienmarkt sind vielleicht 7 Prozent Rendite realistisch. In deinem eigenen Unternehmen ist die Marge oft deutlich höher.
Merksatz: Bei der Pensionszusage entscheidest du, wo das Geld arbeitet. Bei der Versicherung entscheidet der Vertrag.
Du willst wissen, wie hoch deine Pensionsrückstellung wäre? steuerberaten.de betreut mit über 180 Experten Unternehmer bundesweit und vollständig digital. Wir rechnen dein Modell konkret durch.
Jetzt kostenloses Erstgespräch buchen
Voraussetzungen der Pensionszusage für Geschäftsführer
Damit das Finanzamt die Pensionsrückstellung anerkennt, muss die Pensionszusage bestimmte Voraussetzungen erfüllen. Sonst droht eine verdeckte Gewinnausschüttung.
Schriftlich und im Voraus vereinbaren
Wie bei jedem Vertrag mit der eigenen GmbH gilt: schriftlich, klar, eindeutig und im Voraus. Rückwirkende Vereinbarungen erkennt das Finanzamt nicht an.
Probezeit von 3 bis 5 Jahren
Das Finanzamt verlangt bei einer von der GmbH finanzierten Zusage eine Probezeit. Du solltest mindestens 3 bis 5 Jahre im Unternehmen tätig sein. Warst du vorher als Einzelunternehmer tätig und hast dein Unternehmen in eine GmbH umgewandelt, zählt diese Zeit mit.
Erdienbarkeit
Zwischen Zusage und Rentenbeginn sollten beim beherrschenden Gesellschafter Geschäftsführer mindestens 10 Jahre liegen. Eine Zusage, die erst nach Vollendung des 60. Lebensjahres erteilt wird, ist in der Regel nicht mehr anzuerkennen.
Überversorgung vermeiden: die 75 Prozent Grenze
Die gesamte Altersversorgung darf 75 Prozent der letzten Aktivbezüge nicht überschreiten. Mitgezählt werden die Pensionszusage, die gesetzliche Rente und alle weiteren Versorgungsansprüche. Maßgeblich ist das steuerpflichtige Bruttogehalt im letzten aktiven Jahr einschließlich variabler Bestandteile (BFH, Urteil vom 17.5.1995, I R 147/93; BFH, Urteil vom 20.12.2016, I R 4/15).
Beispiel: Du beziehst 7.500 Euro Festgehalt. Deine gesamte Altersversorgung darf dann höchstens 5.625 Euro monatlich betragen. Erhältst du 1.500 Euro gesetzliche Rente, bleiben für die Pensionszusage maximal 4.125 Euro Monatsrente. Vereinbarst du eine beitragsorientierte Zusage von 2.500 Euro monatlich, muss der Gutachter prüfen, dass die daraus entstehende Rente unter dieser Grenze bleibt.
Wird die Grenze überschritten, wird die Pensionsrückstellung anteilig gekürzt. Den Steuervorteil für den übersteigenden Teil verlierst du.
Warnung: Senkst du später dein Gehalt dauerhaft, etwa in einer Krise, sinken auch die Aktivbezüge. Eine bisher angemessene Zusage kann dadurch zur Überversorgung werden. Passe die Zusage in diesem Fall mit an.
Gewinn muss vorhanden sein
Eine Pensionszusage lohnt sich nur, wenn die GmbH Gewinne erzielt. Ohne Überschuss erhöht zusätzlicher Aufwand nur den Verlust. Der Steuervorteil kommt dann erst über den Verlustvortrag in späteren Gewinnjahren.
Läuft ein Jahr schlecht, kannst du die Zuführung für dieses Jahr aussetzen. Das muss aber ebenfalls im Voraus vereinbart und sauber dokumentiert werden. Häufiges Hin und Her solltest du vermeiden.
Du hast bereits eine Pensionszusage und bist unsicher, ob sie die 75 Prozent Grenze einhält? Wir prüfen deine bestehende Zusage und sagen dir, ob eine verdeckte Gewinnausschütung droht.
Jetzt Pensionszusage prüfen lassen
Nachteile der Pensionszusage und wie du sie löst
Kosten für das Gutachten
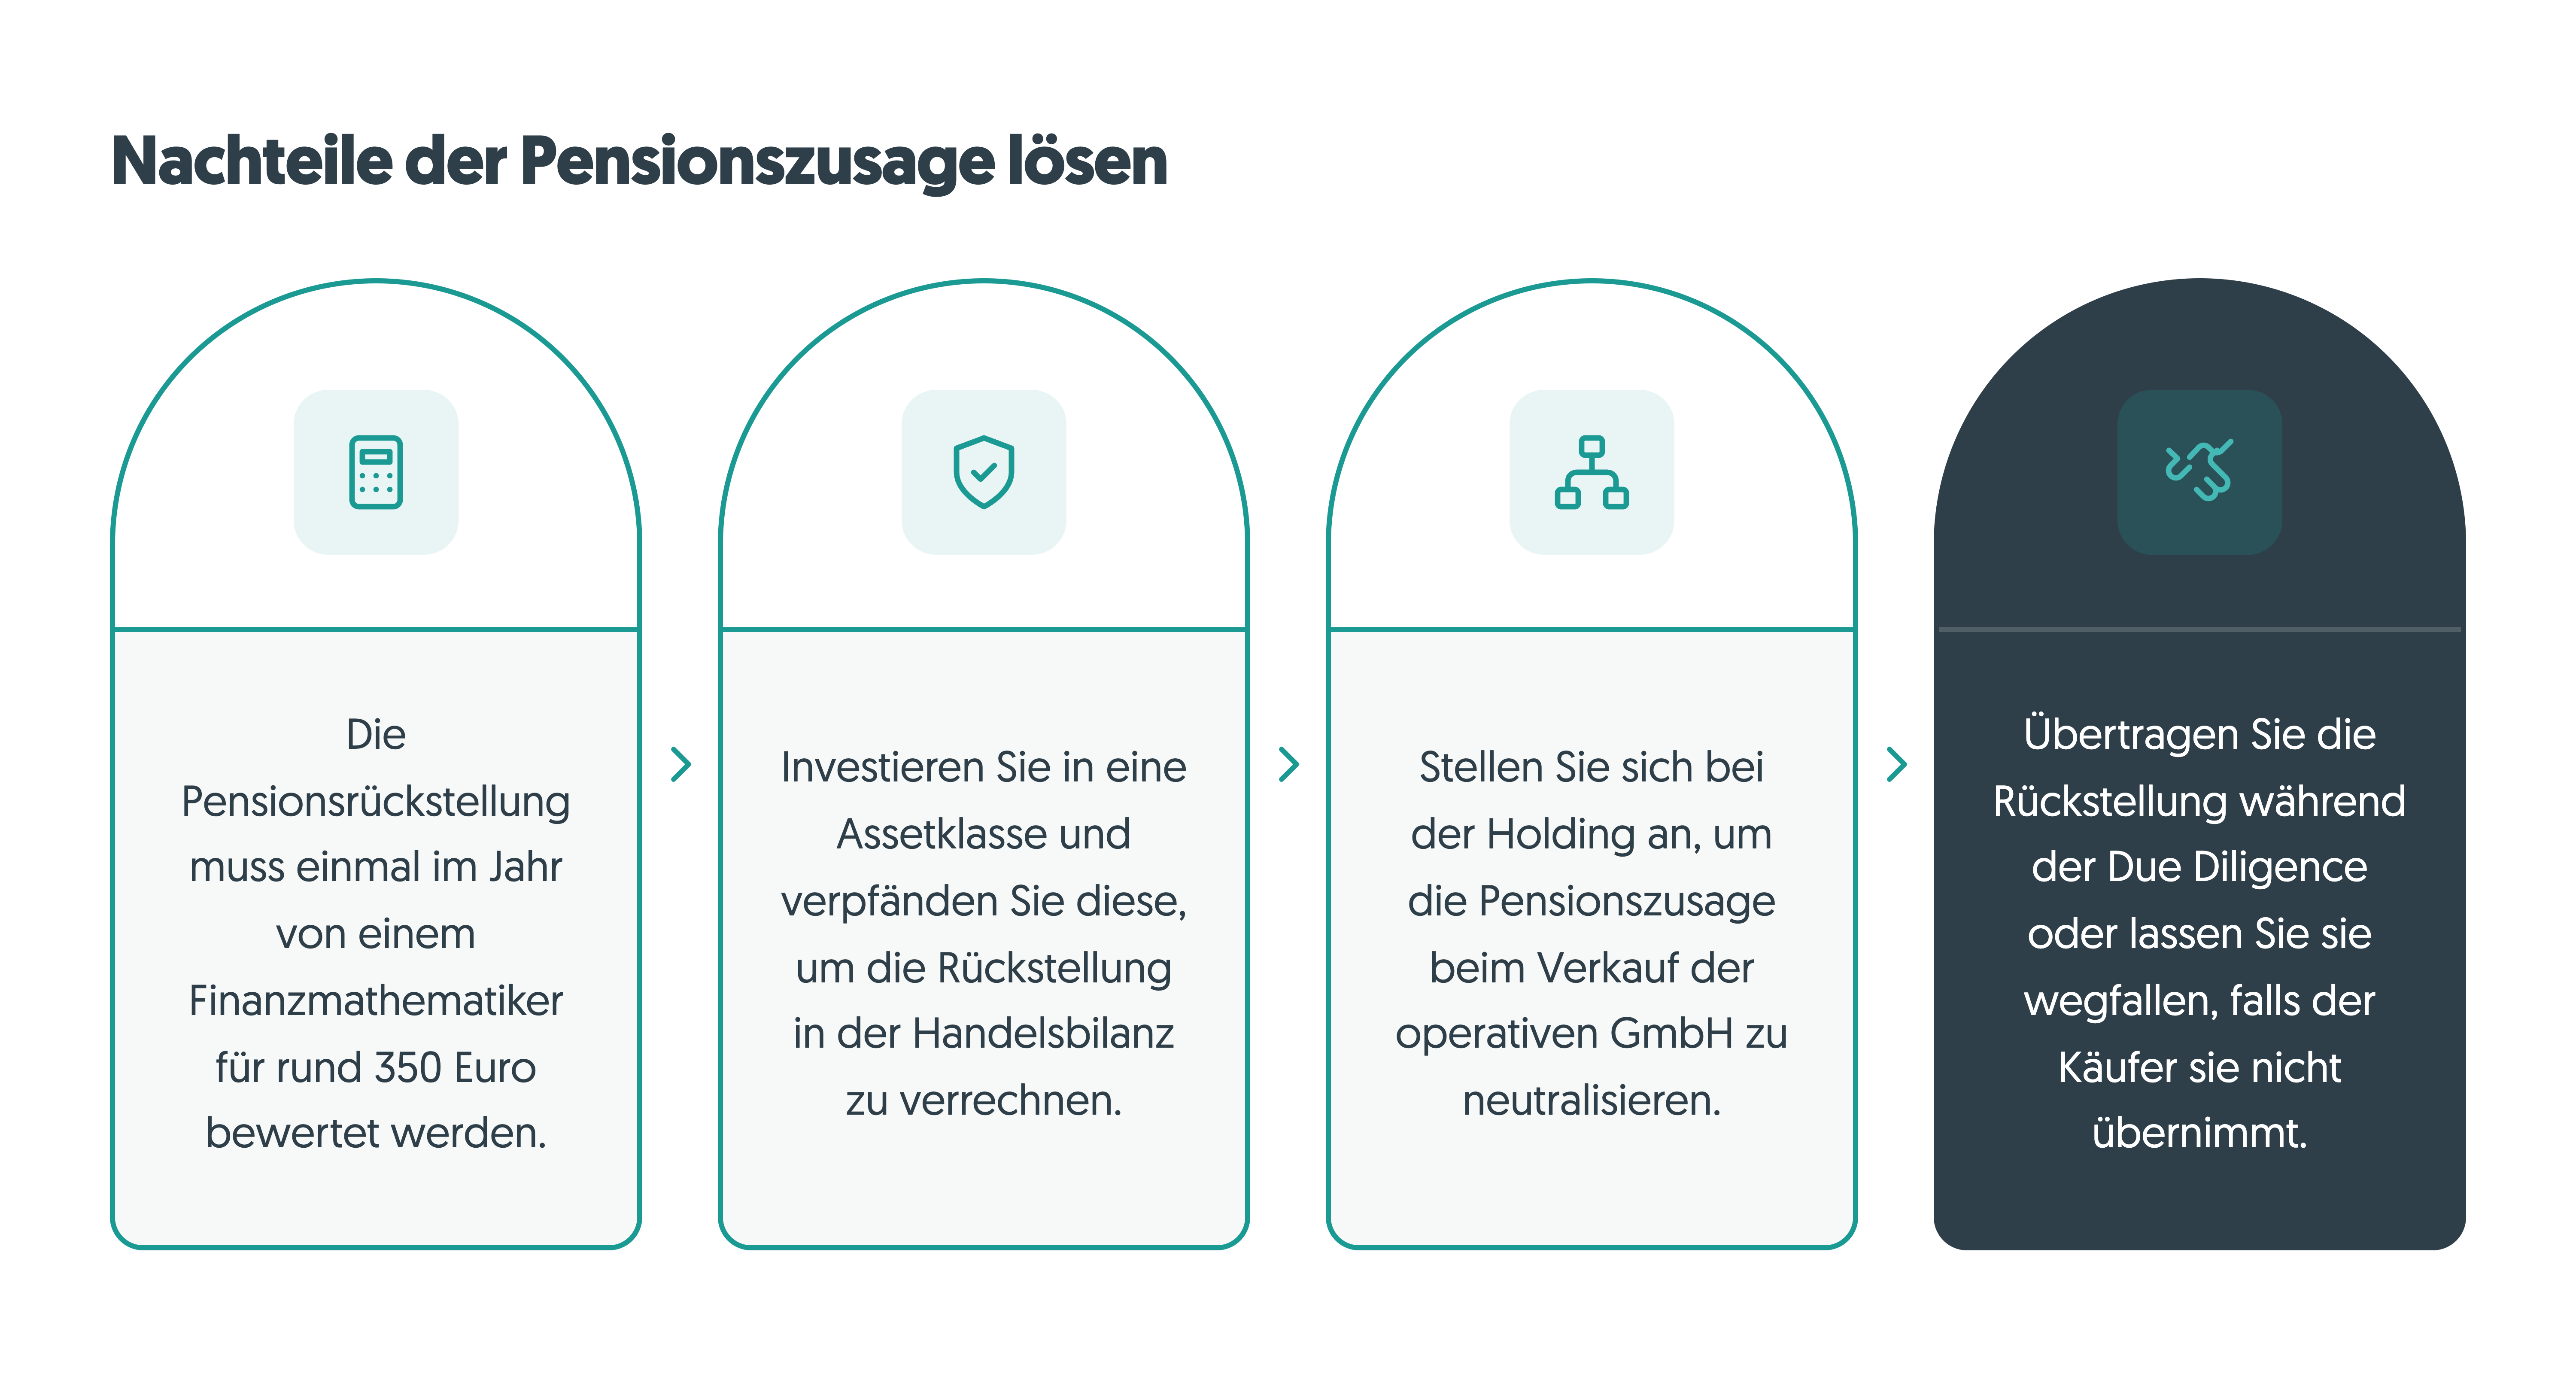
Die Pensionsrückstellung muss einmal im Jahr von einem Finanzmathematiker bewertet werden. Das kostet rund 350 Euro pro Jahr.
Pensionsrückstellung beim Unternehmensverkauf
Ein Private Equity Investor will genau wissen, welche Risiken im Unternehmen stecken. Ein Anspruch, der erst in 30 oder 40 Jahren fällig wird, kann zum Showstopper werden.
Dafür gibt es drei Lösungen:
1. Deckungsvermögen: Investierst du in eine bestimmte Assetklasse und verpfändest diese an dich, kann die Anlage in der Handelsbilanz mit der Rückstellung verrechnet werden. Dort taucht die Rückstellung dann nicht mehr auf. In der Steuerbilanz bleibt sie bestehen.
2. Anstellung über die Holding: Du bist nicht bei der operativen GmbH angestellt, sondern bei deiner Holding.
Beispiel: Die Holding zahlt dir 8.000 Euro Gehalt plus 2.000 Euro Pensionszusage, insgesamt 10.000 Euro Kosten. Sie stellt der operativen GmbH für die Managementleistung 11.000 Euro im Monat in Rechnung. Den Steuervorteil holst du dir so auf die Holding. Beim Verkauf der operativen GmbH ist die Pensionszusage kein Thema.
3. Lösung im Verkaufsprozess: Will der Käufer die Zusage nicht übernehmen, kümmerst du dich während der Due Diligence darum, dass die Rückstellung übertragen wird oder wegfällt. Ein Verkauf ist in unserer Praxis noch nie an einer Pensionszusage gescheitert.
So wirst du eine Pensionszusage wieder los
Übertragung auf eine Versicherung: Du gehst mit dem Vertrag zu einem Versicherer. Der bis dahin aufgelaufene Betrag wird eingezahlt, danach läuft die Versorgung dort weiter.
Verzicht: Die GmbH löst die Rückstellung gewinnerhöhend auf, der Steuervorteil der GmbH wird rückabgewickelt. Das allein wäre verkraftbar, denn den Stundungseffekt hattest du trotzdem.
Warnung: Beim Verzicht stehst du als Gesellschafter Geschäftsführer schlechter da, als hättest du die Zusage nie gehabt. Verzichtest du ohne Gegenleistung, liegt nach dem Beschluss des Großen Senats des BFH vom 9.6.1997 (GrS 1/94) in Höhe des werthaltigen Teils der Zusage eine verdeckte Einlage vor. Dieser Betrag gilt bei dir als zugeflossener Arbeitslohn und ist privat zu versteuern, obwohl du kein Geld erhalten hast. Die GmbH versteuert also die Auflösung, und du versteuerst den fiktiven Zufluss. Einen Verzicht deshalb nie ohne Beratung erklären.
Kein Steuerhack für kurzfristige Liquidität: Die Pensionszusage einzurichten, um sie nach fünf Jahren wieder aufzulösen, ist nicht zu empfehlen. Offen ist dann, welche Jahre noch änderbar sind und wie hoch die Steuersätze in fünf Jahren sind. Ob es die Abgeltungsteuer mit 25 Prozent dann noch gibt, weiß niemand.
Kapitalauszahlung der Pensionszusage: So wird versteuert
Die Pensionszusage schiebt die Besteuerung auf. Du vereinbarst, dass die Auszahlung mit 67 erfolgt, entsprechend dem gesetzlichen Rentenalter, an dem sich auch das Steuerrecht orientiert.
Beste Umsetzung: eine einmalige Kapitalauszahlung. Die Kapitalleistung wird beim Empfänger grundsätzlich als Arbeitslohn bzw. Versorgungsbezug besteuert.
Wichtig: Das Geld muss bei Fälligkeit tatsächlich fließen. Kann die GmbH nicht zahlen, bleibt die Verpflichtung trotzdem bestehen. Plane die Liquidität für die Auszahlung deshalb frühzeitig ein.
Gestaltung: Auszahlung im Ausland
Die Doppelbesteuerungsabkommen sehen für solche Versorgungsleistungen in der Regel die Besteuerung im Wohnsitzstaat vor. Wer vor der Auszahlung zum Beispiel nach Zypern zieht, zahlt dort unter Umständen nur eine Pauschalsteuer auf solche Zahlungen.
Denkbar ist also: Mit 66 ziehst du weg, mit 67 zahlt deine in Deutschland verbliebene GmbH die Kapitalleistung auf dein Konto in Zypern.
Achtung: Beim Wegzug droht die Wegzugsteuer, weil du weiterhin Anteile an deiner GmbH hältst. Diese muss parallel vermieden werden. Ob die Gestaltung in 30 oder 35 Jahren noch funktioniert, weiß heute niemand.
Entgeltumwandlung als Geschäftsführer: Neue BFH Urteile ermöglichen hohe Beträge
Wer sein Gehalt privat nicht vollständig braucht, kann die Pensionszusage auch über eine Entgeltumwandlung finanzieren. Der BFH hat dies in seinen Urteilen vom 19.11.2025 (I R 50/22) und vom 17.12.2025 (I R 4/23) bestätigt.
Beispiel: Dein Gehalt beträgt 10.000 Euro monatlich. Du wandelst 8.000 Euro in deine Altersversorgung um.
- Privat versteuerst du nur noch 2.000 Euro im Monat.
- Die GmbH setzt weiterhin 10.000 Euro Personalkosten ab.
Keine Probezeit: Wird die Pension ausschließlich durch Entgeltumwandlung finanziert, ist die Zusage auch ohne Probezeit und sogar direkt nach Gründung der GmbH fremdüblich (BFH, Urteil vom 19.11.2025, I R 50/22). Auch die Erdienbarkeit spielt dann keine entscheidende Rolle mehr, weil die GmbH kein eigenes Finanzierungsrisiko trägt.
Keine 75 Prozent Grenze: Nach überwiegender Auffassung gilt die Grenze zur Überversorgung bei reiner Entgeltumwandlung nicht. Die Versorgungshöhe ist hier nicht planwidrig, sondern von dir ausdrücklich gewollt und selbst finanziert.
Voraussetzung 1: echte Arbeitnehmerfinanzierung
Es muss eine echte Finanzierung durch dich als Arbeitnehmer vorliegen. Das Gehalt darf nicht kurz vor der Umwandlung künstlich erhöht werden. Wird die Zusage in zeitlicher Nähe zur ersten Gehaltszahlung vereinbart, prüft das Finanzamt im Einzelfall, ob deine Gesamtausstattung angemessen ist oder die GmbH die Zusage wirtschaftlich mitfinanziert. Wie hoch dein Geschäftsführergehalt sein darf, prüfen wir mit dir.
Negativbeispiel: Du erhöhst dein Gehalt von 10.000 auf 20.000 Euro und wandelst zwei Monate später 18.000 Euro um. Das ist angreifbar. Lass zwischen Gehaltsanpassung und Umwandlung einige Monate Zeit.
Achte außerdem auf die zugesagte Garantieverzinsung. Liegt sie über dem Marktzins, gilt der übersteigende Teil als von der GmbH mitfinanziert. Das ist zulässig, solange deine Gesamtausstattung angemessen ist. Einen Zins von 6 Prozent hat der BFH nicht automatisch als verdeckte Gewinnausschüttung gewertet (BFH, Urteil vom 17.12.2025, I R 4/23).
Voraussetzung 2: Insolvenzsicherung durch Verpfändung
Ohne Insolvenzsicherung wird eine Entgeltumwandlung beim Gesellschafter Geschäftsführer regelmäßig steuerlich nicht anerkannt (BFH, Urteil vom 19.11.2025, I R 50/22). Als beherrschender Gesellschafter bist du nicht über den PSVaG geschützt. Du musst die Sicherung also selbst schaffen.
Das Kapital wird dafür angelegt und zu deinen Gunsten verpfändet. Geht die GmbH pleite, muss der Insolvenzverwalter das verpfändete Vermögen absondern. Er darf es dir nicht wegnehmen.
Möglich sind zum Beispiel:
- Depot bei einer Bank, etwa der FNZ Bank oder der Deutschen Bank. Du handelst frei: heute ETF, morgen Einzelaktie. Alles im Depot ist für dich verpfändet.
- Grundbuch einer Immobilie, etwa eines Grundstücks oder einer Lagerhalle.
- GmbH Anteile einer Tochtergesellschaft, zum Beispiel einer eigenen Investmentgesellschaft.
Praxisbeispiel: Ein Mandant wandelt sein gesamtes Gehalt um, spart damit Steuern und legt das Kapital über seine Tochtergesellschaft in Private Equity Deals und Private Equity Fonds an.
Merksatz: Keine Entgeltumwandlung ohne Verpfändung. Fehlt die Insolvenzsicherung, fällt der gesamte Steuervorteil weg.
Direktversicherung, Pensionszusage und Entgeltumwandlung im Vergleich
| Kriterium | Direktversicherung | Pensionszusage | Entgeltumwandlung mit Verpfändung |
|---|---|---|---|
| Begünstigter Betrag | 8.112 Euro p.a. | bis 75 Prozent der Aktivbezüge inkl. gesetzlicher Rente | auch hohe Gehaltsanteile |
| Liquidität | bis zur Rente gebunden | bleibt in der GmbH | angelegt, frei handelbar |
| Anlage | Versicherungsvertrag, ETFs möglich | frei | frei, aber verpfändet |
| Insolvenzschutz | ja | nur mit Verpfändung | Pflicht |
| Probezeit | nein | 3 bis 5 Jahre | nein |
| Laufende Kosten | Versicherungsgebühren | Gutachten rund 350 Euro p.a. | Gutachten, Depotkosten |
Du willst deine Pensionszusage aufsetzen oder dein Gehalt umwandeln? Wir prüfen deine Situation, rechnen die Varianten durch und setzen die Verträge sauber auf. Als Steuerberater für GmbHs mit über 180 Experten, bundesweit und vollständig digital.
Jetzt kostenloses Erstgespräch buchen
FAQ zur Pensionszusage für Geschäftsführer
Kann ich als Einzelunternehmer oder Freiberufler eine Pensionszusage erhalten? Nein. Die Pensionszusage setzt einen Vertrag zwischen einer Kapitalgesellschaft und ihrem Geschäftsführer voraus. Die Zeit als Einzelunternehmer zählt aber bei einer späteren Umwandlung in eine GmbH zur Probezeit.
Was kostet eine Pensionszusage? Laufend fällt das jährliche finanzmathematische Gutachten mit rund 350 Euro an. Hinzu kommt die einmalige Vertragsgestaltung.
Wie hoch darf meine Pensionszusage sein? Deine gesamte Altersversorgung einschließlich gesetzlicher Rente darf 75 Prozent deiner letzten Aktivbezüge nicht überschreiten. Bei 7.500 Euro Gehalt sind das 5.625 Euro monatlich. Bei reiner Entgeltumwandlung gilt diese Grenze nach überwiegender Auffassung nicht.
Was passiert mit der Pensionszusage, wenn die GmbH insolvent wird? Ohne Verpfändung fällt der Anspruch in die Insolvenzmasse. Mit Verpfändung eines Depots, einer Immobilie oder von Anteilen einer Tochtergesellschaft ist das Vermögen für dich gesichert und muss abgesondert werden.
Muss ich das Geld für die Pensionszusage in eine Versicherung einzahlen? Nein. Die Pensionsrückstellung ist eine reine Buchung. Das Geld bleibt in der GmbH und du investierst es frei.
Was passiert in einem Verlustjahr? Ohne Gewinn wirkt die Zuführung erst über den Verlustvortrag in späteren Jahren. Du kannst die Zuführung für ein Jahr aussetzen, wenn du das im Voraus vereinbarst und dokumentierst.
Kann ich Direktversicherung und Pensionszusage kombinieren? Grundsätzlich ja. Bei der Prüfung der Überversorgung werden alle Versorgungsbausteine zusammen betrachtet.
Was passiert mit der Pensionszusage, wenn ich die GmbH verkaufe? Du kannst die Zusage auf eine Versicherung übertragen oder darauf verzichten. Ein Verzicht kann beim Gesellschafter Geschäftsführer einen steuerpflichtigen fiktiven Zufluss auslösen. Am saubersten ist die Anstellung über eine Holding, dann ist die Pensionszusage beim Verkauf der operativen GmbH kein Thema.
Ab wann lohnt sich die Entgeltumwandlung? Wenn du einen Teil deines Gehalts privat nicht benötigst. Nach den Urteilen des BFH vom 19.11.2025 (I R 50/22) und vom 17.12.2025 (I R 4/23) sind auch hohe Umwandlungsbeträge möglich, solange eine echte Arbeitnehmerfinanzierung vorliegt und das Kapital insolvenzsicher verpfändet wird.
Ist ein Zeitwertkonto eine Alternative zur Entgeltumwandlung? Nur eingeschränkt. Beim Zeitwertkonto verschiebst du Gehalt in eine spätere bezahlte Freistellung. Bei beherrschenden Gesellschafter Geschäftsführern wertet die Finanzverwaltung die Zuführung derzeit als verdeckte Gewinnausschüttung. Der BFH klärt die Frage im Verfahren VIII R 23/25. Details in unserem Artikel zum Zeitwertkonto für Gesellschafter Geschäftsführer.
Wird die Pensionszusage bei Auszahlung steuerfrei? Nein, in Deutschland wird die Kapitalleistung als Arbeitslohn bzw. Versorgungsbezug besteuert. Eine niedrigere Besteuerung ist nur möglich, wenn du vor Auszahlung in ein anderes Land ziehst und die Wegzugsteuer vermeidest.
Hinweise zur Prüfung (vor Veröffentlichung löschen)
- Überversorgung: Für die 25 Prozent Daumenregel gibt es keine Rechtsgrundlage. Der Maßstab ist die 75 Prozent Grenze aus BFH I R 147/93 und BFH I R 4/15. Die 1.500 Euro gesetzliche Rente im Beispiel sind angenommen. Dass die Grenze bei reiner Entgeltumwandlung nicht gilt, steht nicht ausdrücklich im Urteil I R 50/22, sondern ist Fachliteratur, daher „nach überwiegender Auffassung“.
- Aus BFH I R 50/22 übernommen (Leitsätze geprüft): Insolvenzsicherung ist bei Entgeltumwandlung Pflicht, keine Probezeit selbst direkt nach Gründung, marktnaher Garantiezins statt 6 Prozent.
- Von mir ergänzt: Erdienbarkeit (10 Jahre, Alter 60) und Warnung zur Gehaltsreduzierung.
- Probezeit: Fachliteratur nennt überwiegend 2 bis 3 Jahre, bei neu gegründeten GmbHs rund 5 Jahre. Deine 3 bis 5 Jahre liegen auf der sicheren Seite.
- Bitte prüfen, beides von mir ergänzt: Verrechnung mit Deckungsvermögen (Abschnitt Unternehmensverkauf) und Kombination aus Direktversicherung und Pensionszusage (FAQ).
- Kollegenzahl 180: Auf LinkedIn steht noch 160.
Quellen: BFH I R 50/22 · Versicherungsmagazin · Haufe zu BFH I R 4/15 · Korts · Kanzlei Eller · Lexware


