Zeitwertkonto für Gesellschafter Geschäftsführer
Warum die Finanzverwaltung es bei beherrschenden Gesellschaftern ablehnt, was das BFH Verfahren VIII R 23/25 ändern könnte und wie Sie bestehende Modelle jetzt prüfen.
Das Wichtigste vorab
Ein Zeitwertkonto verschiebt bereits verdienten Arbeitslohn in die Zukunft, etwa wenn ein Geschäftsführer statt einer Überstundenauszahlung Gehalt für eine spätere Freistellung zurücklegt. Die Besteuerung beim Geschäftsführer erfolgt bei anerkannten Modellen erst bei der späteren Auszahlung, nicht bei der Zuführung.
Bei einem anerkannten Zeitwertkonto kann die GmbH die Zuführung bereits in der Ansparphase als Betriebsausgabe verbuchen und mit der gesparten Körperschaftsteuer und Gewerbesteuer zusätzliches Kapital aufbauen. Bei beherrschenden Gesellschafter Geschäftsführern bestreitet die Finanzverwaltung genau diese Anerkennung allerdings.
Bei einer Zuführung von 50.000 Euro jährlich wachsen allein die dadurch gesparten Steuern über 10 Jahre durch Zinseszins auf rund 207.000 Euro an. Wie sich das genau zusammensetzt, zeigt das Rechenbeispiel weiter unten.
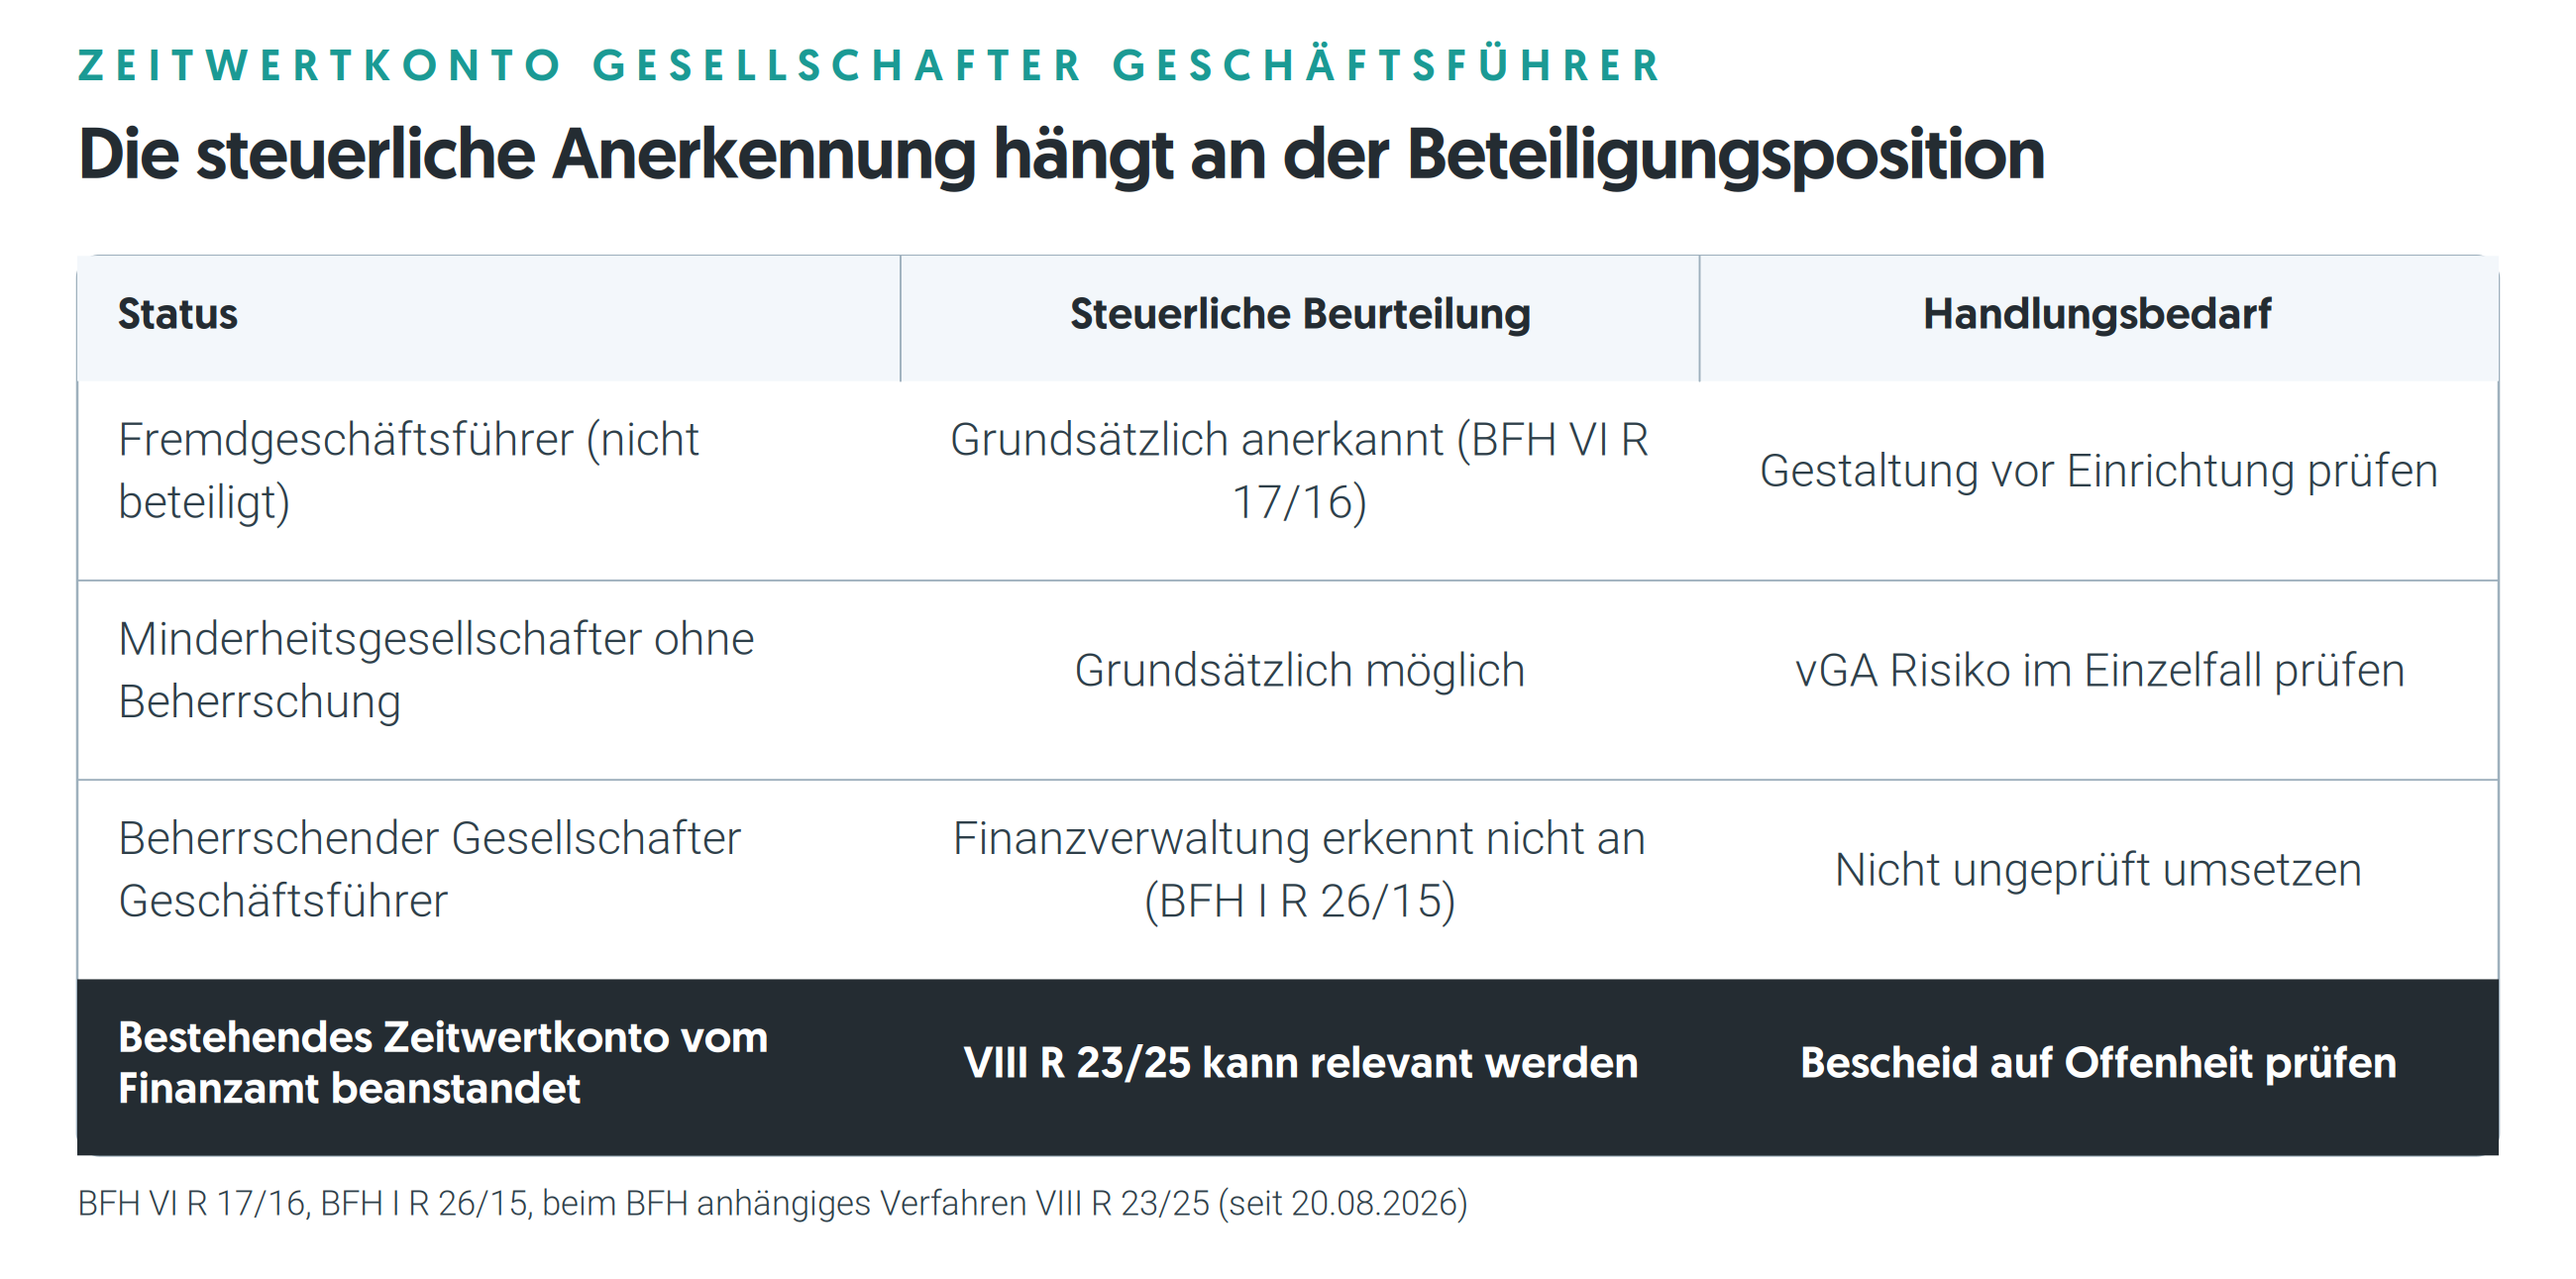
Bei Fremdgeschäftsführern und nicht beherrschenden Gesellschafter Geschäftsführern erkennt der BFH diese Gestaltung grundsätzlich an.
Bei beherrschenden Gesellschafter Geschäftsführern lehnt die Finanzverwaltung das Zeitwertkonto aktuell grundsätzlich ab und wertet die Zuführung wie eine verdeckte Gewinnausschüttung, mit Steuernachzahlung als Folge.
Seit dem 20. August 2026 ist beim Bundesfinanzhof das Verfahren VIII R 23/25 anhängig. Es klärt, ob Zuführungen zum Zeitwertkonto eines beherrschenden Gesellschafter Geschäftsführers wie normales Gehalt oder wie eine Ausschüttung besteuert werden und wann genau die Steuer anfällt.
Der Ausgang ist offen. Neue Zeitwertkonten sollten deshalb auf Basis der heutigen, restriktiven Rechtslage gestaltet werden, nicht auf der Hoffnung eines positiven Urteils.
Unsere auf GmbH und AG Strukturen spezialisierten Steuerberater prüfen deutschlandweit und vollständig digital, ob und wie sich ein Zeitwertkonto für Sie als Gesellschafter Geschäftsführer rechnet. Jetzt Situation klären:
Haben Sie ein dringendes, steuerliches Problem?
Dann mailen sie uns! Unsere Experten kümmern sich um Ihre Steuerangelegenheiten, erstellen Ihre Steuererklärung oder beraten Sie hinsichtlich steuerlicher Einzelfälle. Garantiert schnell und unkompliziert.
Schildern Sie uns Ihr ProblemZeitwertkonto beim beherrschenden Gesellschafter Geschäftsführer: aktuell nicht anerkannt
Die steuerliche Behandlung eines Zeitwertkontos hängt entscheidend von der Beteiligungsposition ab:
Grund ist die sogenannte Allzuständigkeit des Geschäftsführers: Aus Sicht der Finanzverwaltung deckt seine Vergütung bereits die gesamte Tätigkeit ab, unabhängig vom tatsächlichen Zeitaufwand, weshalb sie schon eine gesonderte Überstundenvergütung ablehnt und dieselbe Logik auf das Zeitwertkonto überträgt. Mehr dazu weiter unten.
Die Folge: Das Finanzamt wertet die Zuführung als verdeckte Gewinnausschüttung nach § 8 Abs. 3 Satz 2 KStG, mit Nachversteuerung bei Geschäftsführer und GmbH, oft rückwirkend über mehrere Jahre.
Aus unserer Sicht ist genau diese pauschale Übertragung der Überstunden Rechtsprechung auf jedes Zeitwertkonto der eigentliche Streitpunkt, den der BFH mit VIII R 23/25 jetzt erneut aufgreifen muss.
Was ist ein Zeitwertkonto?
Bei einem Zeitwertkonto wird künftig fälliger Arbeitslohn nicht sofort ausgezahlt, sondern wertmäßig auf einem Wertguthabenkonto erfasst. Das Guthaben finanziert später eine bezahlte Freistellung, zum Beispiel:
- einen früheren Übergang in den Ruhestand
- ein Sabbatical
- eine längere Freistellungsphase
- eine Reduzierung der Arbeitszeit vor dem Ruhestand
Rechtsgrundlage für die Besteuerung ist § 11 Abs. 1 EStG: Einnahmen sind grundsätzlich in dem Jahr zu versteuern, in dem sie zufließen. Nach dem grundlegenden BMF Schreiben vom 17.06.2009 (IV C 5 S 2332/07/0004, BStBl I 2009, 1286) führt bei anerkannten Zeitwertkonten weder die Vereinbarung noch die Wertgutschrift zum sofortigen Zufluss von Arbeitslohn. Genau um diesen Zuflusszeitpunkt geht es auch im neuen BFH Verfahren.
Rechenbeispiel: Warum ein Zeitwertkonto wirtschaftlich interessant ist
Ein 52 jähriger Geschäftsführer bezieht ein Jahresgehalt von 200.000 Euro und möchte seine operative Tätigkeit mit 62 statt mit 67 Jahren beenden. Er vereinbart mit seiner GmbH, künftig jährlich 50.000 Euro seines Gehalts einem Zeitwertkonto zuzuführen.
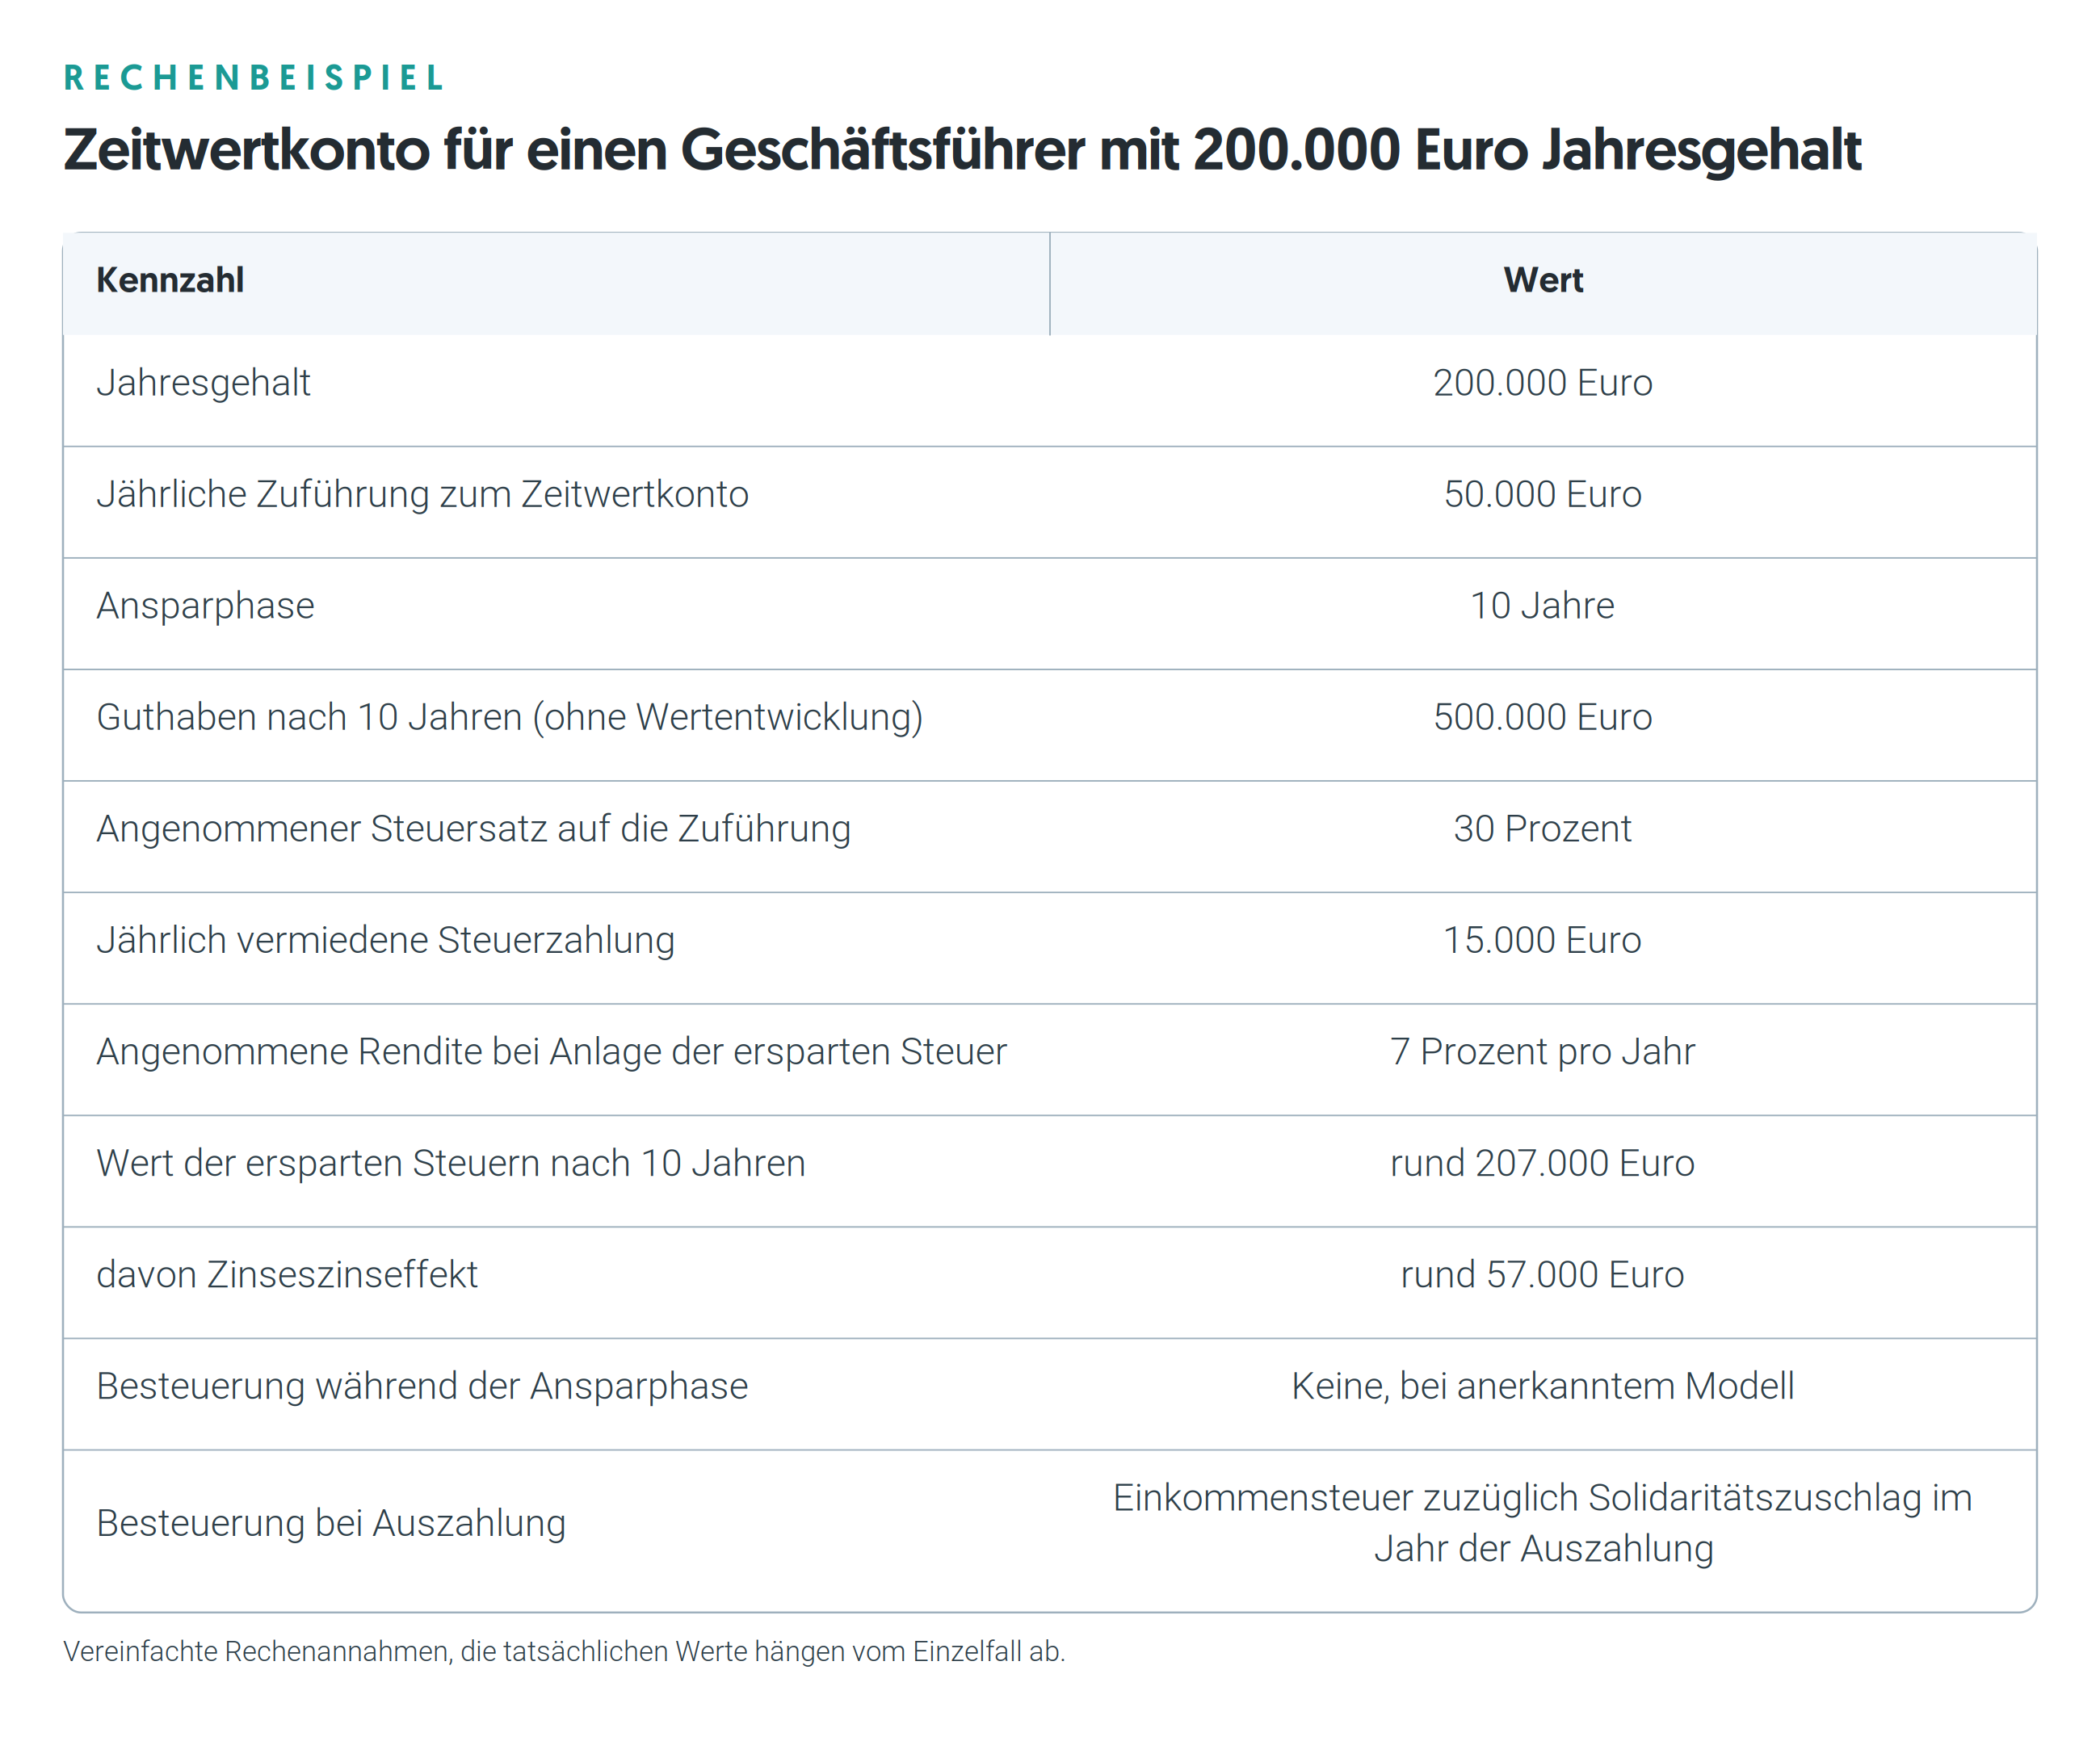
Bei einem anerkannten Zeitwertkonto wird das Guthaben während der Ansparphase nicht versteuert. Das Geld, das sonst bereits ans Finanzamt geflossen wäre, kann in dieser Zeit weiterarbeiten und durch Zinseszins zusätzlich wachsen: Allein die ersparte Steuer aus einer jährlichen Zuführung von 50.000 Euro summiert sich bei den obigen Annahmen über 10 Jahre auf rund 207.000 Euro, gut 57.000 Euro davon durch den Zinseszinseffekt selbst.
Erhält der Geschäftsführer die Auszahlung später in Jahren mit insgesamt niedrigerem Einkommen, kann zusätzlich ein Progressionsvorteil entstehen: Die Einkommensteuer steigt mit der Höhe des Einkommens, ein niedrigeres Einkommen im Auszahlungsjahr kann also auch einen niedrigeren Steuersatz auf die Auszahlung bedeuten. Garantiert ist das nicht. Steuersatz und Rendite sind hier vereinfachte Rechenannahmen, die tatsächlichen Werte hängen vom Einzelfall ab.
Der wesentliche Effekt ist die Verschiebung des Besteuerungszeitpunkts, keine automatische endgültige Steuerersparnis. Bei einem beherrschenden Gesellschafter Geschäftsführer greift dieser Effekt aktuell aber gerade nicht, weil die Finanzverwaltung die Zuführung schon während der Ansparphase besteuern will.
BFH Verfahren VIII R 23/25: Die zwei entscheidenden Fragen
Vorinstanz des Verfahrens ist das Sächsische Finanzgericht, Urteil vom 07.05.2024, Az. 1 K 1826/15. Seit dem 20.08.2026 liegt die Sache beim BFH. Betroffen ist wieder ein beherrschender Gesellschafter Geschäftsführer. Im Kern geht es um zwei Fragen, die darüber entscheiden, ob sich ein Zeitwertkonto für ihn überhaupt lohnt:
- Wie wird die Zuführung eingeordnet? Zählt sie steuerlich als normales Gehalt (§ 19 EStG) oder wie eine Gewinnausschüttung (§ 20 Abs. 1 Nr. 1 Satz 2 EStG in Verbindung mit § 8 Abs. 3 Satz 2 KStG)? Das entscheidet, welcher Steuersatz und welche Regeln gelten.
- Wann genau wird versteuert? Bereits bei der Gutschrift auf dem Zeitwertkonto oder erst, wenn das Geld während der Freistellung tatsächlich ausgezahlt wird (§ 11 Abs. 1 Satz 1 EStG)? Nur im zweiten Fall funktioniert die gewünschte Steuerstundung.
Ein positives Urteil würde die restriktive Verwaltungsauffassung gegenüber beherrschenden Gesellschafter Geschäftsführern erneut überprüfungsbedürftig machen. Das bedeutet nicht automatisch, dass danach jedes Zeitwertkonto anerkannt wird. Vertragsgestaltung, Beteiligungsstruktur und tatsächliche Verfügungsmacht über das Guthaben bleiben in jedem Fall entscheidend.
Handlungsbedarf jetzt: Wurde bei Ihnen ein Zeitwertkonto bereits vom Finanzamt beanstandet, sollten Sie prüfen lassen, ob der betreffende Steuerbescheid noch offen ist, also noch nicht bestandskräftig, das heißt noch nicht endgültig und nicht mehr anfechtbar. Ist er bereits bestandskräftig, hilft ein positives BFH Urteil später nicht mehr.
Rechtsprechungshistorie: Wie sich der Konflikt entwickelt hat
Der Streit um das Zeitwertkonto bei beherrschenden Gesellschafter Geschäftsführern zieht sich seit über einem Jahrzehnt durch die Gerichte, mit wechselndem Ausgang.
Den Auftakt machte das Hessische FG mit Urteil vom 19.01.2012 (1 K 250/11, EFG 2012, 1243). Das Gericht erkannte ein Zeitwertkonto trotz beherrschender Stellung der Geschäftsführerin an, weil sie über das Guthaben noch nicht frei verfügen konnte, und grenzte den Fall ausdrücklich von einer problematischen Überstundenvergütung ab.
Die Revision des Finanzamts scheiterte an einer Fristversäumnis (BFH, Beschluss vom 08.11.2012, VI R 25/12), eine inhaltliche Klärung blieb aus.
Drei Jahre später drehte sich der Wind. Mit Urteil vom 11.11.2015 (I R 26/15, BStBl II 2016, 489) bewertete der BFH ein Zeitwertkonto auf Ebene der GmbH kritisch und bejahte eine verdeckte Gewinnausschüttung. Diese Entscheidung bildet bis heute die Grundlage der restriktiven Verwaltungsauffassung.
Für Fremdgeschäftsführer schlug der BFH dagegen einen anderen Kurs ein:
Mit Urteil vom 22.02.2018 (VI R 17/16, BStBl II 2019, 496), bestätigt durch Urteil vom 04.09.2019 (VI R 39/17), erkannte er das Zeitwertkonto beim nicht beteiligten Geschäftsführer ausdrücklich an.
Das BMF Schreiben vom 08.08.2019 (IV C 5 S 2332/07/0004 :004, BStBl I 2019, 874) übernahm daraufhin die restriktive Linie zu I R 26/15 in die Verwaltungspraxis, während sie für Fremdgeschäftsführer unverändert blieb. Genau an diesem Punkt setzt nun VIII R 23/25 an.
Ob Ihr konkretes Modell eher dem Hessischen FG Fall oder der restriktiven BFH Linie ähnelt, lässt sich pauschal nicht beantworten und hängt an Details der Vertragsgestaltung. Genau solche Einzelfallprüfungen bei GmbH und AG Gesellschafter Geschäftsführern gehören zu unserem Spezialgebiet: Zeitwertkonto steuerlich einordnen lassen
Zeitwertkonto oder Überstundenvergütung: Der entscheidende Unterschied
Eine gesonderte Überstundenvergütung ist bei Gesellschafter Geschäftsführern steuerlich besonders anfällig für eine verdeckte Gewinnausschüttung. Der BFH geht davon aus, dass die vereinbarte Gesamtvergütung bereits die volle Tätigkeit abdeckt (unter anderem BFH vom 19.03.1997, I R 75/96; BFH vom 27.03.2001, I R 40/00; BFH vom 14.07.2004, I R 111/03).
Beim Zeitwertkonto wird aber gerade keine zusätzliche Überstundenvergütung angesammelt. Es wird bereits vereinbartes, künftig fälliges Arbeitsentgelt nicht sofort ausgezahlt, sondern für eine spätere Freistellung zurückgestellt. Diese Abgrenzung war bereits im Hessischen FG Urteil zentral und bleibt auch für VIII R 23/25 relevant.
Handlungsempfehlungen für Gesellschafter Geschäftsführer
- Neues Zeitwertkonto planen: Beteiligungsverhältnisse vor Vertragsabschluss klären. Bei beherrschender Stellung aktuelle, restriktive Rechtslage zugrunde legen, nicht auf ein mögliches positives BFH Urteil spekulieren.
- Bestehendes Zeitwertkonto: Anstellungsvertrag, Zeitwertkontenvereinbarung, Zeitpunkt der Gehaltsumwandlung und tatsächliche Verfügungsmöglichkeiten über das Guthaben dokumentieren lassen.
- Vom Finanzamt beanstandetes Zeitwertkonto: Prüfen, ob der Steuerbescheid noch offen ist und ob Einspruch oder ein Ruhen des Verfahrens (das eigene Verfahren wird bis zur BFH Entscheidung offengehalten, statt sofort abschließend zu entscheiden) mit Verweis auf VIII R 23/25 infrage kommt.
- Keine ungeprüfte Überstundenvergütung: Eine zusätzliche Vergütung erfasster Überstunden statt eines echten Zeitwertkontos erhöht das vGA Risiko zusätzlich.
Häufige Fragen zum Zeitwertkonto für Gesellschafter Geschäftsführer
Kann ein Gesellschafter Geschäftsführer ein Zeitwertkonto haben?
Bei nicht beherrschenden Gesellschafter Geschäftsführern kann ein Zeitwertkonto grundsätzlich anerkannt werden, wenn keine verdeckte Gewinnausschüttung vorliegt, also das Finanzamt die Zahlung nicht wie eine Ausschüttung statt wie Gehalt behandelt. Bei beherrschenden Gesellschafter Geschäftsführern lehnt die Finanzverwaltung dies aktuell grundsätzlich ab.
Neuere finanzgerichtliche Entscheidungen wie das Urteil des Hessischen FG haben allerdings gezeigt, dass eine Anerkennung auch bei beherrschender Stellung im Einzelfall möglich ist. Bis der BFH mit VIII R 23/25 abschließend entschieden hat, bleibt die Rechtslage für beherrschende Gesellschafter Geschäftsführer aber streitanfällig.
Wann wird ein Zeitwertkonto versteuert?
Bei anerkannten Modellen erst bei der späteren Auszahlung während der Freistellung, nicht bei der Zuführung. Für beherrschende Gesellschafter Geschäftsführer ist genau dieser Grundsatz aktuell strittig, siehe VIII R 23/25.
Was bedeutet das BFH Verfahren VIII R 23/25 konkret?
Der BFH klärt, ob Zuführungen zum Zeitwertkonto eines beherrschenden Gesellschafter Geschäftsführers wie Gehalt oder wie eine Gewinnausschüttung besteuert werden und wann genau die Steuer anfällt. Eine Entscheidung liegt noch nicht vor.
Sollte ich wegen VIII R 23/25 Einspruch einlegen?
Das hängt vom konkreten Steuerbescheid ab. Wurde ein Zeitwertkonto nicht anerkannt und ist der Bescheid noch offen, also noch nicht bestandskräftig, kann ein Einspruch mit Verweis auf das anhängige Verfahren sinnvoll sein. Lassen Sie das im Einzelfall prüfen.
Können Gesellschafter Geschäftsführer mit Überstunden Steuern sparen?
Nicht direkt. Eine gesonderte Überstundenvergütung gilt steuerlich als besonders anfällig für eine verdeckte Gewinnausschüttung. Ein echtes Zeitwertkonto unterscheidet sich davon, weil bereits vereinbartes Gehalt für eine spätere Freistellung zurückgestellt wird, keine zusätzliche Vergütung.
Ist ein Zeitwertkonto beim Fremdgeschäftsführer unproblematisch?
Grundsätzlich ja, seit BFH VI R 17/16. Die konkrete Vertragsgestaltung sollte trotzdem vor Einrichtung geprüft werden.

Erstellt am 09.09.2026 07:59 Uhr (aktualisiert am 15.09.2026 09:52 Uhr) Autor: Dipl.-Kfm. Christian Gebert Steuerberater, Geschäftsführer steuerberaten.de
Im Steuerrecht hat sich Christian Gebert auf Unternehmensumstrukturierungen, das internationale Steuerrecht und Umsatzsteuer spezialisiert. Unternehmen aus verschiedenen Branchen schätzen seine Expertise.


Die Inhalte unserer Seiten wurden mit größter Sorgfalt erstellt. Für die Richtigkeit, Vollständigkeit und Aktualität der Inhalte können wir jedoch keine Gewähr übernehmen. Die Inhalte spiegeln lediglich die Rechtslage zum Zeitpunkt der Veröffentlichung dar und können eine Steuer- und/oder Rechtsberatung im Einzelfall nicht ersetzen. Gerne können Sie sich bei Fragen direkt an unsere Kanzlei wenden.


