Betriebsprüfung im E-Commerce: Darauf schaut das Finanzamt
Das Finanzamt prüft bei Onlinehändlern vor allem Daten: Jeder Verkauf muss vom Shop bis in die Buchhaltung belegt sein.
Die meisten Nachzahlungen entstehen bei der Umsatzsteuer.
Typische Gründe: das falsche Land, fehlende Nachweise, Lager im Ausland.
Amazon und andere Marktplätze melden Deine Verkäufe an das Bundeszentralamt für Steuern (BZSt).
Seit Februar 2026 steht den Finanzämtern bundesweit KI im Risikomanagement zur Verfügung, die Länder führen sie nach und nach ein.
Für Steuern ab dem Jahr 2025 kostet es 75 Euro pro Tag, wenn Du angeforderte Daten zu spät lieferst, höchstens 11.250 Euro je Aufforderung. Große Unternehmen zahlen bis zu 25.000 Euro pro Tag zusätzlich.
Haben Sie ein dringendes steuerliches Problem?
Dann mailen Sie uns! Unsere Experten kümmern sich um Ihre Steuerangelegenheiten, erstellen Ihre Steuererklärung oder beraten Sie hinsichtlich steuerlicher Einzelfälle. Garantiert schnell und unkompliziert.
Schildern Sie uns Ihr ProblemBetriebsprüfung im Onlinehandel: So geraten Händler ins Visier
Viele Onlinehändler starten am Küchentisch. Sie kümmern sich um Produkte, Marktplatz und Marketing. Das steuerliche Setup kommt später oder gar nicht. Genau das macht die Branche für das Finanzamt interessant.
Typische Auslöser für eine Betriebsprüfung im Onlinehandel:
- Schnelles Umsatzwachstum: Starke Sprünge in kurzer Zeit führen zu Nachfragen oder direkt zur Prüfung.
- Hohe Umsatzsteuer-Erstattungen: Wer steuerfrei ins EU-Ausland oder in Drittländer liefert, zahlt darauf keine Umsatzsteuer. Die Vorsteuer aus dem Einkauf bekommt er trotzdem zurück. Das Finanzamt prüft dann, ob es die Firma wirklich gibt und nicht in Betrugsketten steckt, bei denen Umsatzsteuer erstattet, aber nie gezahlt wird (Umsatzsteuerkarussell).
- Begrüßungsprüfung: In einigen Bundesländern prüft das Finanzamt Start-ups schon wenige Monate nach dem Start. Fehler sollen gar nicht erst über Jahre mitlaufen.
- Hinweise aus dem Ausland: Andere EU-Staaten prüfen, ob Händler dort ihre Steuer zahlen. Deren Prüfer oder Steuerfahnder informieren das deutsche Finanzamt (Kontrollmitteilung). Im schlimmsten Fall sperrt der Marktplatz Dich für dieses Land.
- Rückschlüsse aus OSS-Meldungen: Meldest Du im ersten OSS-Quartal plötzlich hohe Umsätze in einem Land, fragt das dortige Finanzamt nach den Vorquartalen. Auch Deine Website verrät, in welche Länder Du lieferst.
- Plattformmeldungen: Amazon und andere Marktplätze melden Verkäufer und Erlöse an das BZSt (DAC7).
KI entscheidet mit, wer geprüft wird
Die Finanzverwaltung setzt Software ein, die auffällige Steuerfälle automatisch herausfiltert (Risikomanagementsystem, § 88 Abs. 5 AO). Seit Februar 2026 steht dafür bundesweit ein KI-Modul zur Verfügung, das die Länder nach und nach einführen. Es erkennt unauffällige Steuererklärungen genauer, damit sich die Finanzämter auf die auffälligen Fälle konzentrieren. Das Bayerische Landesamt für Steuern hat dazu eine eigene Einheit „eCommerce“. Sie wertet Onlinehandel und Social-Media-Einkünfte aus und hat allein bei Influencern mit KI-Analyse rund 550.000 Euro Nachzahlungen erzielt.
Der Fall, der beim Prüfer landet, ist zunehmend das Ergebnis einer maschinellen Vorauswahl.
Praxistipp: Erkläre auffällige Abweichungen zum Vorjahr wie eine Umsatzsteigerung aktiv in der Steuererklärung. So kannst Du verhindern, dass Dein Fall zu einer Betriebsprüfung führt, weil die Zahlen auffällig sind.
Betriebsprüfung oder Umsatzsteuer-Sonderprüfung beim Onlinehändler?
Die Umsatzsteuer-Sonderprüfung betrifft meist nur einzelne Monate oder Quartale und nur die Umsatzsteuer. Die Betriebsprüfung umfasst in der Regel drei abgeschlossene Jahre sowie Umsatzsteuer und die Steuern auf den Gewinn (§ 4 Abs. 3 BpO). Bei großen Fehlern oder Verdacht auf eine Steuerstraftat kann es länger sein. Was der Prüfer bei einer Sonderprüfung darf, erklären wir in unserem Beitrag zur Umsatzsteuer-Sonderprüfung.
Was der Prüfer bei der Betriebsprüfung im E-Commerce verlangt
Zugriff auf Deine Daten
Der Prüfer darf auf Deine Daten zugreifen. Er kann sie selbst im System ansehen, nach seinen Vorgaben auswerten lassen oder als Datei anfordern (§ 147 Abs. 6 AO). Dazu gehören Kunden- und Artikeldaten, Transaktionen und technische Protokolle sowie die Verknüpfungen zwischen ihnen (Stamm-, Bewegungs- und Metadaten). Selbst Daten herunterladen oder Deine Backups kopieren darf er nicht.
Bei Onlinehändlern liegen diese Daten selten an einem Ort. Sie stecken in Shopsystemen wie Shopify, in Warenwirtschaften wie JTL, Plentymarkets oder Xentral und in Tools, die Marktplatzdaten für die Buchhaltung aufbereiten, etwa AccountOne. Genau auf diese Systeme will der Prüfer zugreifen. Deshalb muss Dein Steuerberater alle Systeme an die E-Commerce-Buchhaltung anbinden und ihre Daten verstehen.
Jeder Verkauf einzeln
Auch bei Tausenden Bestellungen im Monat musst Du jeden Verkauf einzeln festhalten (Einzelaufzeichnungspflicht). Buchungen müssen vollständig, richtig, zeitnah und geordnet sein. Ein fachkundiger Dritter muss jeden Vorgang prüfen können. Daten dürfen nachträglich nicht unbemerkt geändert werden (Unveränderbarkeit). (§§ 145, 146 AO, §§ 238, 239 HGB)
In der Praxis zieht der Prüfer eine Stichprobe, zum Beispiel 20 Bestellungen. Für jede musst Du Liefertag, Zahltag und Steuersatz belegen, vom Verkauf bis zur Buchung und zurück.
Wer nur Monatssummen hat, riskiert, dass das Finanzamt den Umsatz schätzt (§ 162 AO).
Betriebsprüfung für Amazon-Händler: Die wichtigste Datenquelle
Bei Amazon ist der Umsatzsteuer-Transaktionsbericht (VAT Transaction Report) die wichtigste Quelle. Jeder Händler kann ihn abrufen. Ist der Steuer-Rechenservice von Amazon nicht aktiv, musst Du die Daten aus mehreren Quellen holen. Die Aussage „Amazon hat keine weiteren Daten“ ist falsch. Diese Daten sind Deine Besteuerungsgrundlagen.
E-Mails und WhatsApp gehören dazu
Das FG Hamburg hat mit Urteil vom 23.3.2023, 2 K 172/19, entschieden, dass auch E-Mails aufbewahrungspflichtige Handelsbriefe sein können. Der BFH hat das mit Beschluss vom 30.4.2025, XI R 15/23, bestätigt. Das Finanzamt darf die E-Mails zu bestimmten Themen der Prüfung anfordern. Ein eigens für die Prüfung erstelltes Gesamtverzeichnis aller E-Mails darf es nicht verlangen. Vorlegen musst Du nur, was ohnehin aufzubewahren ist.
Dasselbe gilt für Messenger. Typische Fälle im Onlinehandel:
- Einkauf: Du verhandelst Preise und Einkaufskonditionen mit Deinem Lieferanten in China über WeChat.
- Influencer-Marketing: Du sprichst Vergütung und Konditionen für eine Produktkampagne mit einem Influencer in einer WhatsApp-Gruppe ab.
- Zahlung: Du stimmst Lieferbedingungen per WhatsApp ab und zahlst per PayPal.
All diese Nachrichten musst Du aufbewahren und zur Buchhaltung geben. Am besten exportierst Du den Chat regelmäßig über die Exportfunktion der App und legst ihn beim passenden Beleg ab. Screenshots sind nur die Notlösung, weil ein Bildschirmfoto die elektronischen Daten nicht ohne Weiteres ersetzt. Ein aktivierter Selbstlöschmodus wird in der Prüfung zum Problem.
Du willst wissen, wie prüfungssicher Dein Onlineshop aufgestellt ist? Mit über 500 laufenden E-Commerce-Mandaten wissen wir, wo Prüfer ansetzen. Wir prüfen den Weg Deiner Daten von Shop, Marktplatz und PayPal & Co. bis in die Buchhaltung. Lücken schließen wir, bevor der Prüfer sie findet. Als Online Steuerberater stehen wir Ihnen zur Seite.
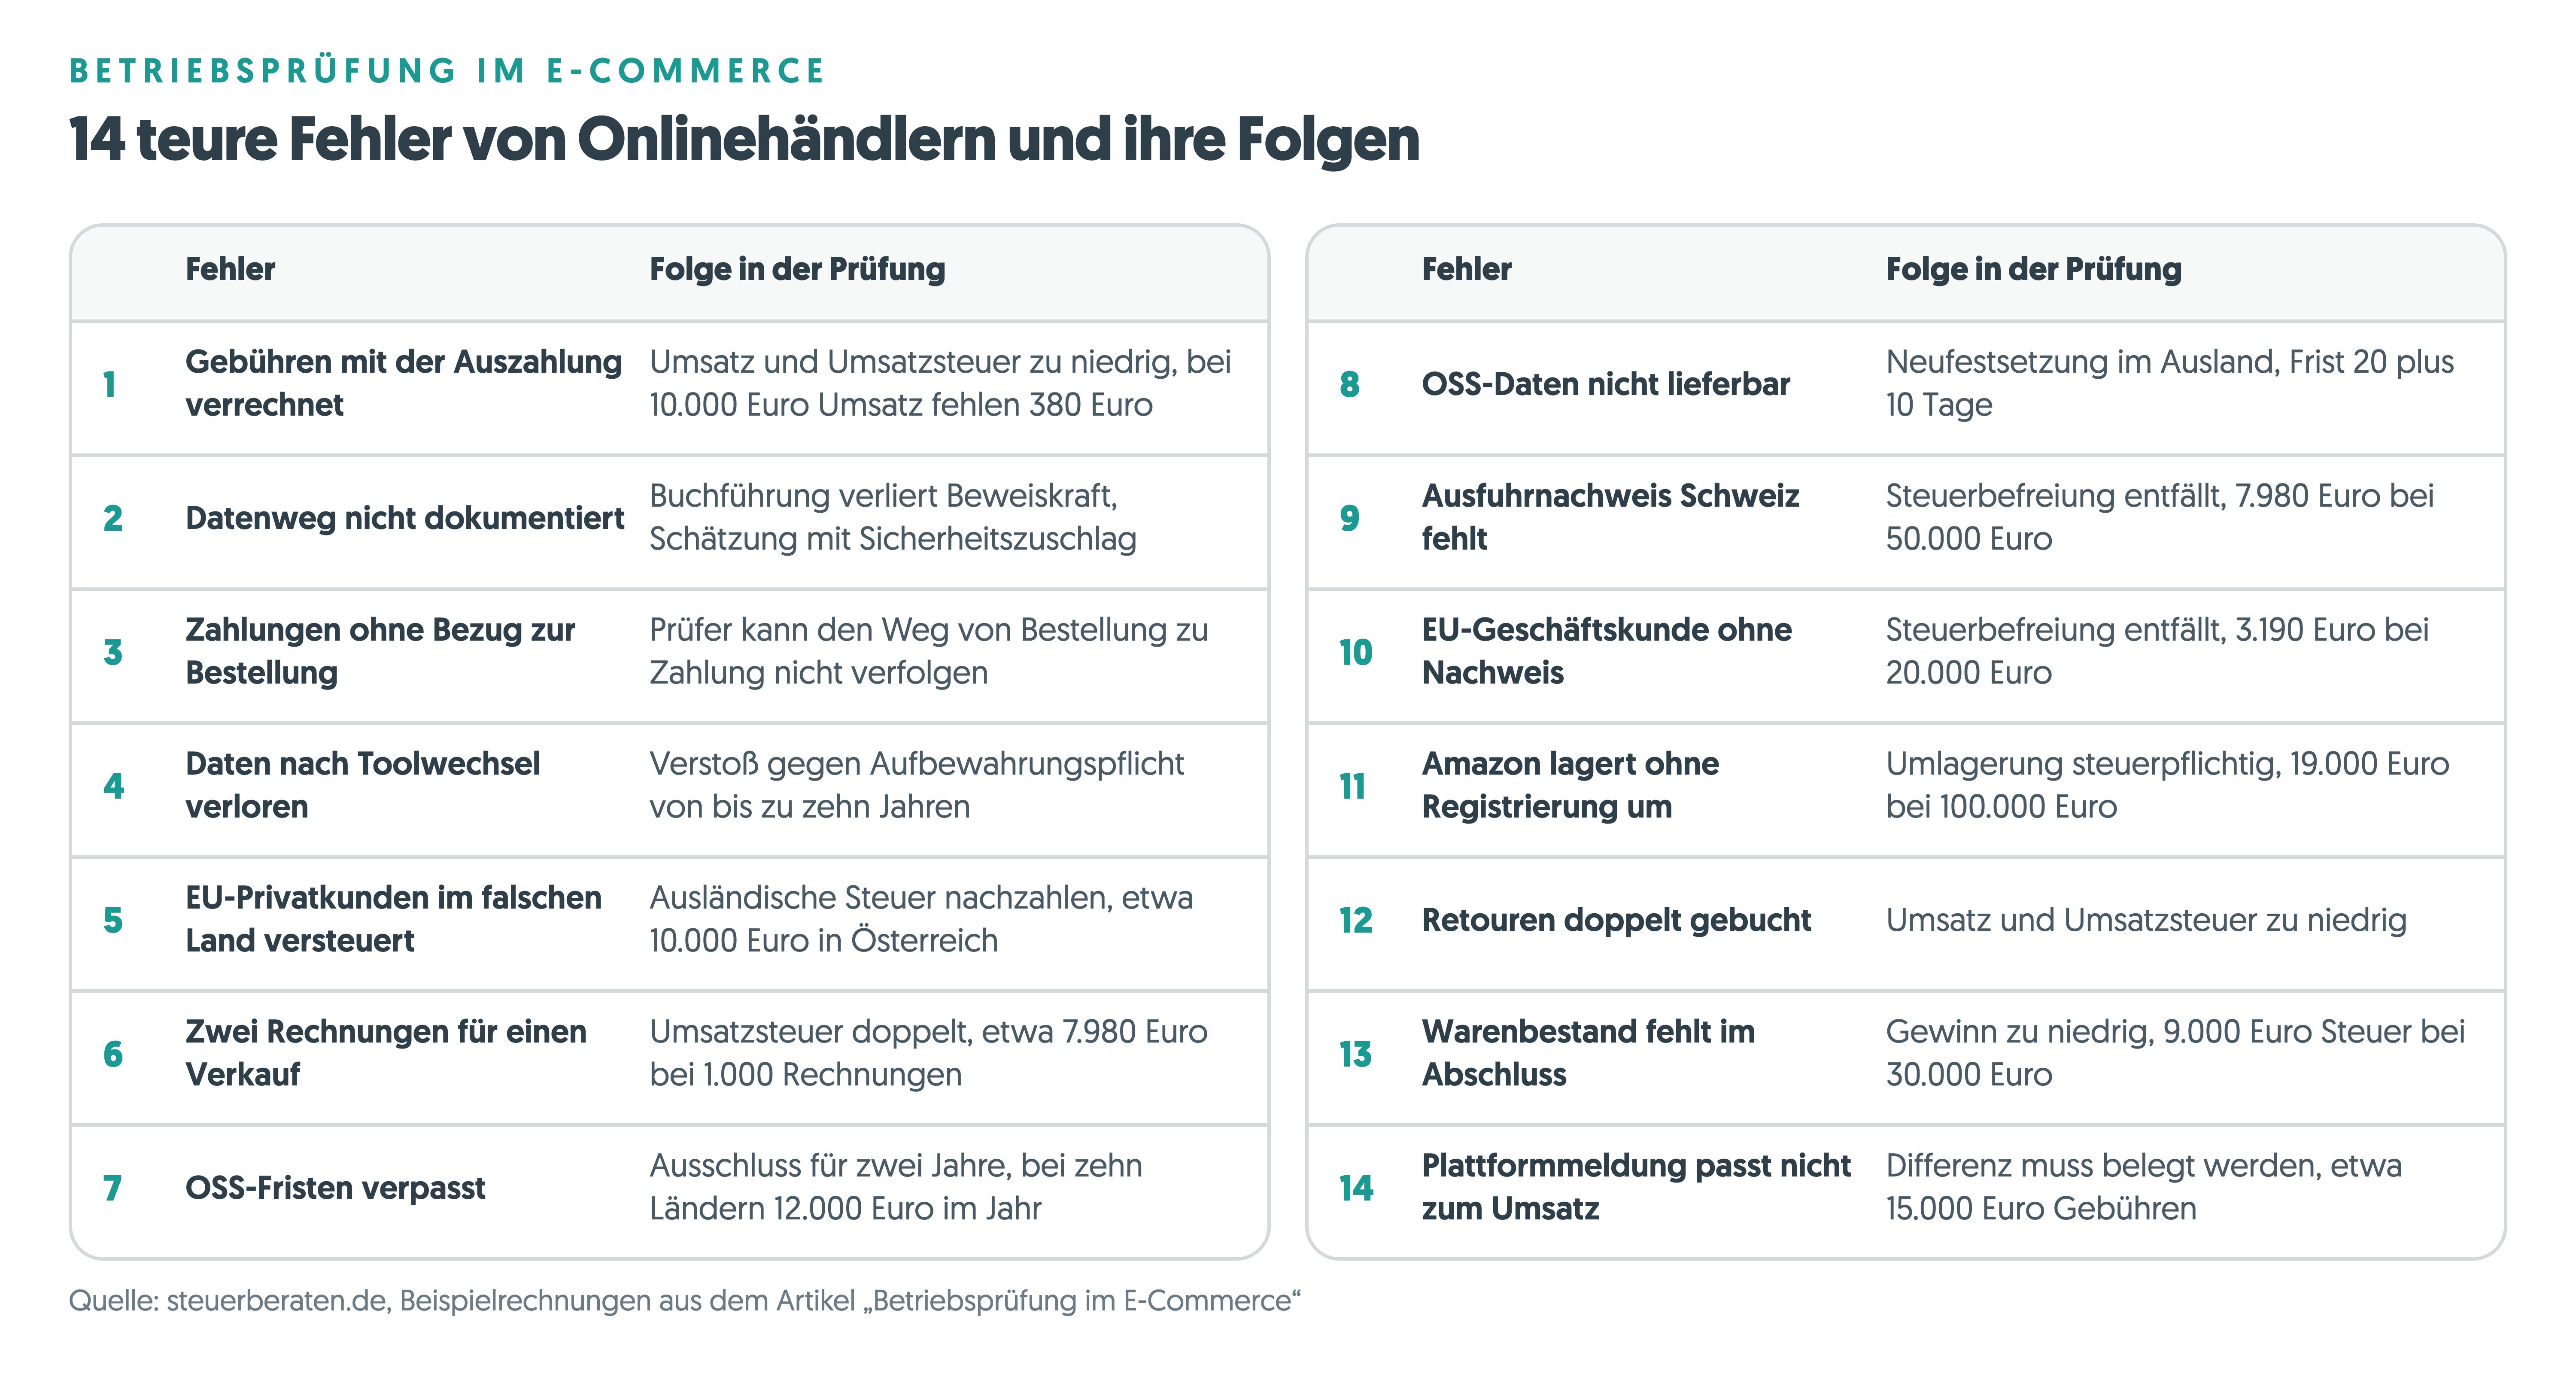
14 typische Fehler bei der Betriebsprüfung im E-Commerce
1. Amazon, PayPal und Stripe ziehen Gebühren ab, die Buchhaltung bucht nur die Auszahlung
Amazon, PayPal, Stripe und andere Zahlungsdienstleister zahlen Dir nicht den Kaufpreis aus, sondern den Betrag nach Abzug ihrer Gebühren. Wer nur die Auszahlung bucht, weist den Umsatz zu niedrig aus.
Richtig ist: voller Erlös als Umsatz, Gebühren als eigener Aufwand. Beides darf nicht miteinander verrechnet werden (Saldierungsverbot, § 246 Abs. 2 HGB).
Das hat direkte Folgen für die Umsatzsteuer. Deine Verkäufe sind umsatzsteuerpflichtig, die Steuer schuldest Du auf den vollen Kaufpreis. Die Gebühren helfen Dir dabei nicht: PayPal und Stripe berechnen sie ohne Umsatzsteuer, weil Zahlungsdienste in der Regel steuerfrei sind. Amazon rechnet über eine Firma in Luxemburg ab. Hier berechnest Du die deutsche Steuer zwar selbst, ziehst sie aber im selben Zug als Vorsteuer wieder ab (Reverse Charge, § 13b UStG). Unterm Strich bekommst Du für die Gebühren also keine Vorsteuer vom Finanzamt zurück. Wer die Gebühren einfach mit dem Umsatz verrechnet, führt zu wenig Umsatzsteuer ab. Geschieht das bewusst, ist das Steuerhinterziehung.
Beispiel: Du verkaufst Waren für 10.000 Euro netto. Amazon behält 2.000 Euro Gebühren ein und zahlt 8.000 Euro aus. Geschuldet sind 1.900 Euro Umsatzsteuer auf 10.000 Euro. Bucht die Buchhaltung nur die 8.000 Euro, meldet sie 1.520 Euro. Dem Finanzamt fehlen 380 Euro.
Zweiter typischer Fehler: Die Buchhaltung bucht die Auszahlung als Einnahme und erfasst die Gebühren aus der Amazon-Abrechnung zusätzlich noch einmal als Ausgabe. Dann stecken die Gebühren doppelt im Ergebnis: einmal in der zu niedrigen Einnahme, einmal als Aufwand. Im Beispiel wären das 8.000 Euro Einnahme und 2.000 Euro Aufwand, der Gewinn ist also um 2.000 Euro zu niedrig.
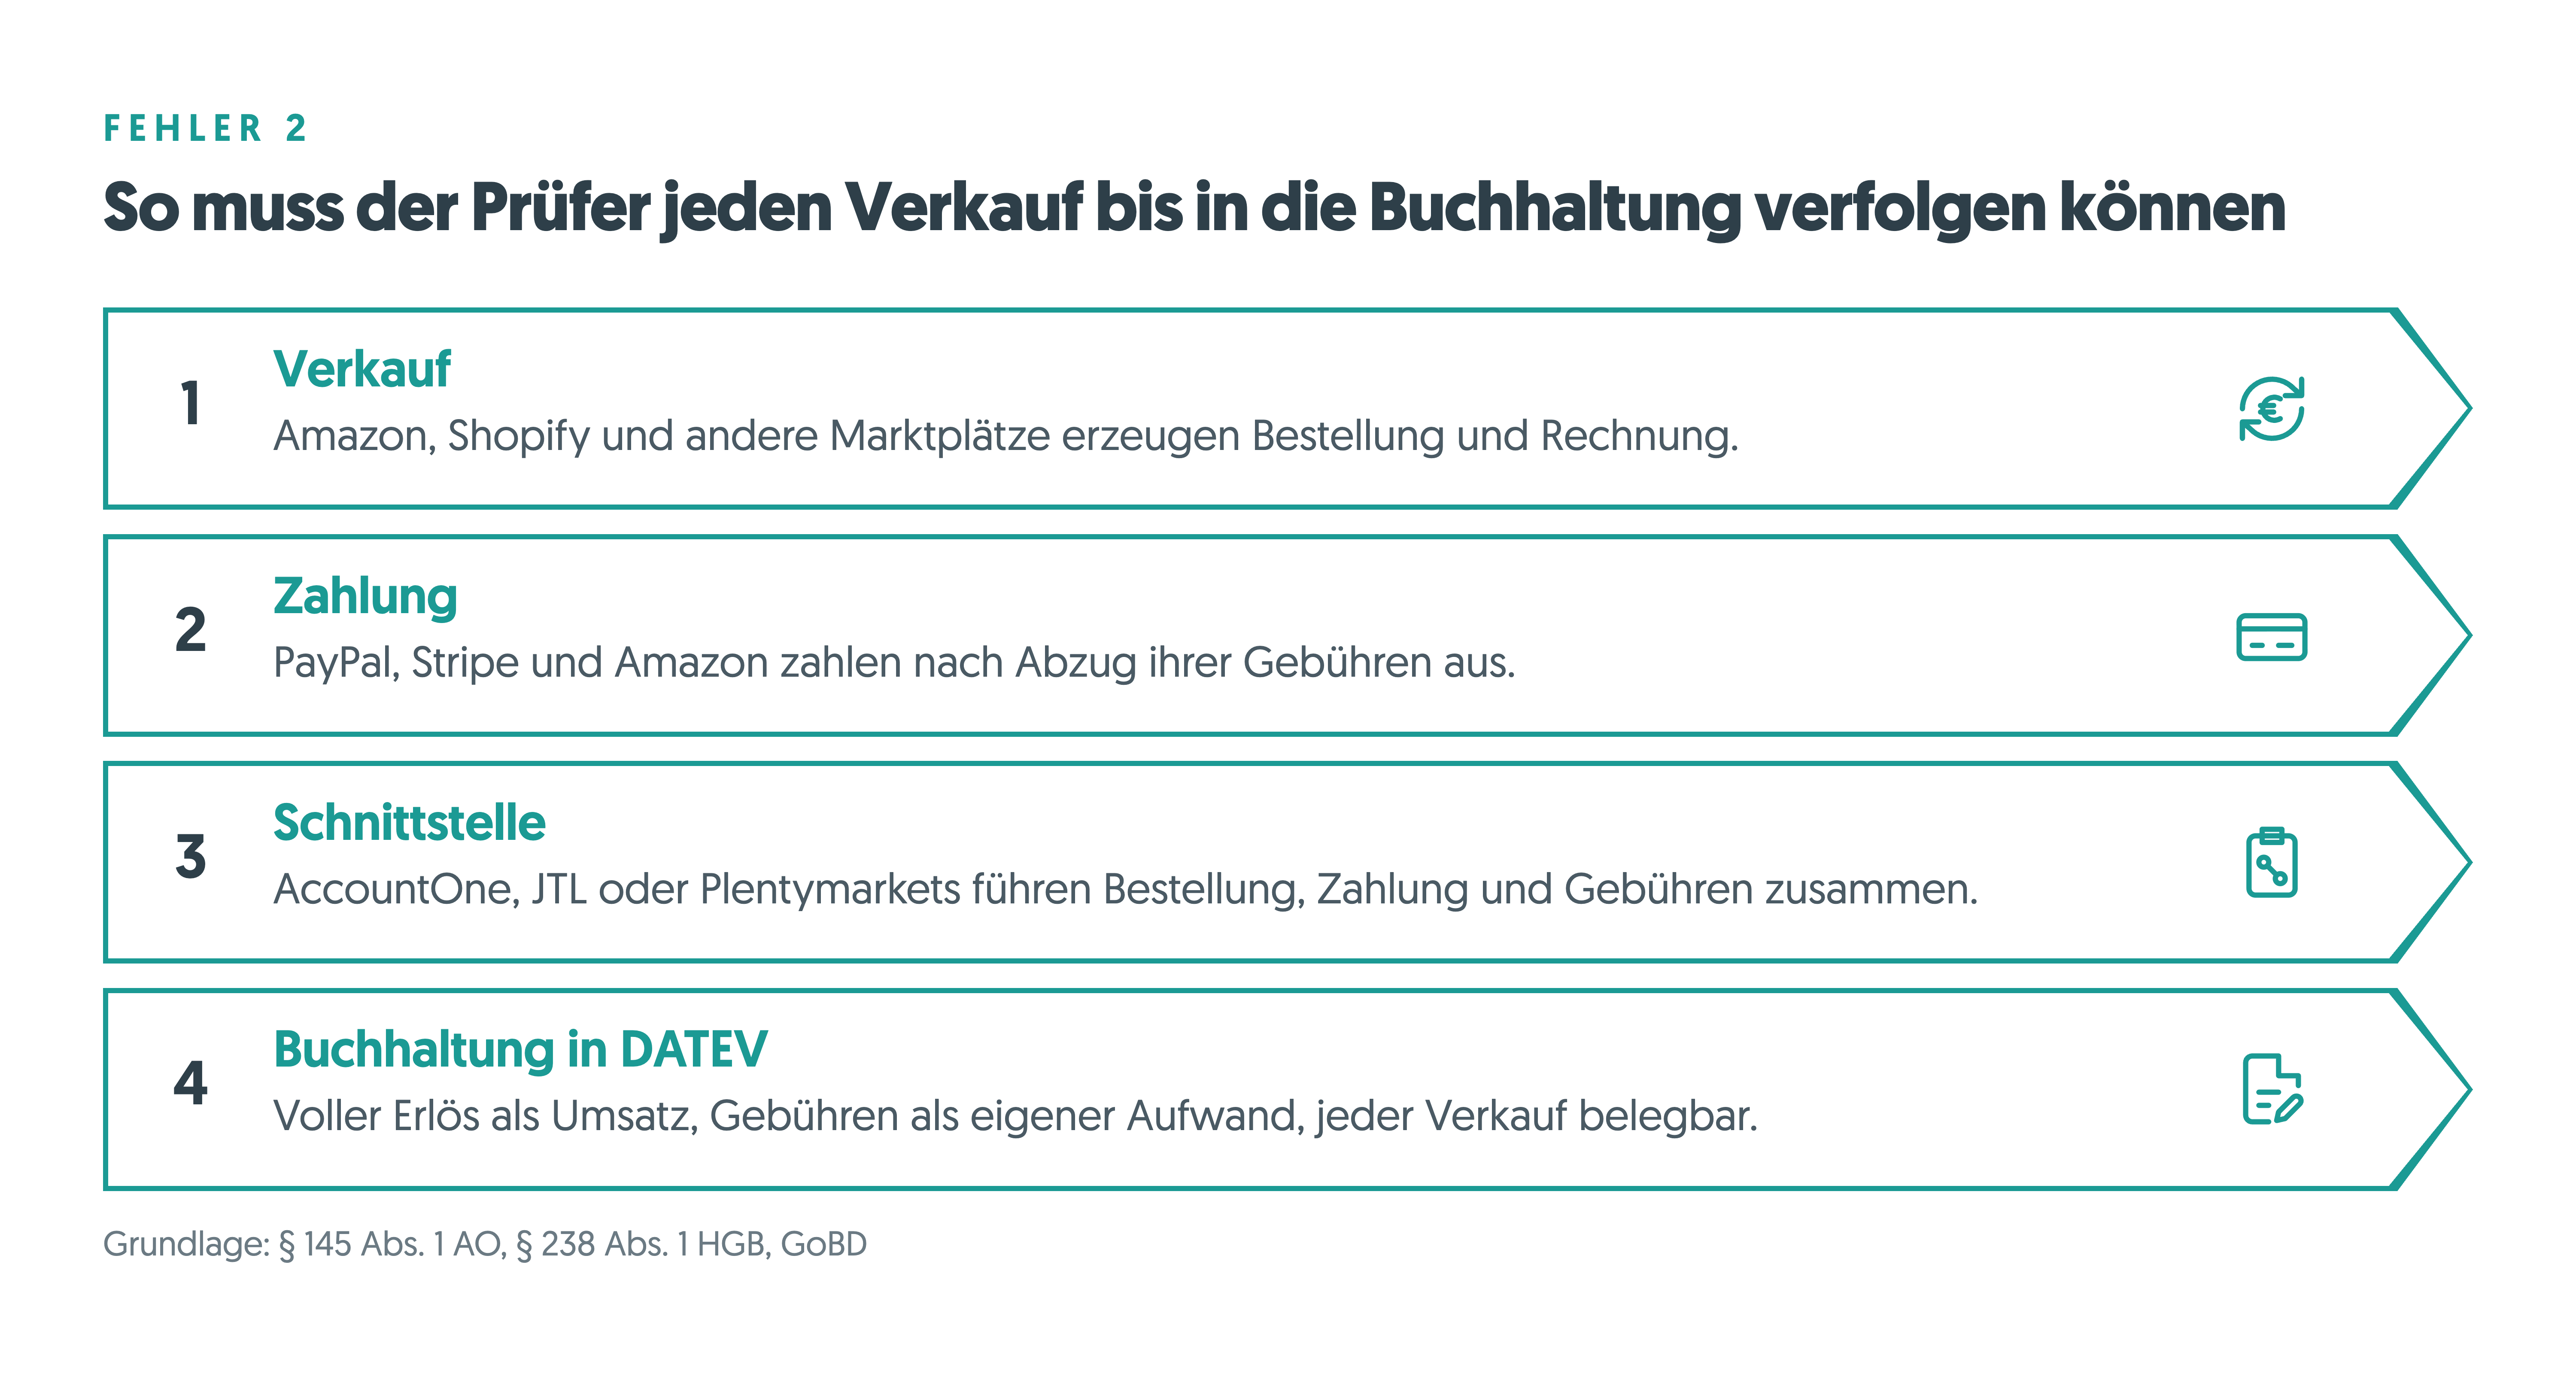
2. Niemand kann den Weg vom Shop in die Buchhaltung erklären
Das Finanzamt erwartet, dass ein Außenstehender mit Fachwissen, etwa der Betriebsprüfer, Dein Geschäft in angemessener Zeit durchschaut. Für einen Onlinehändler heißt das: Der Prüfer greift eine beliebige Bestellung heraus. Dann muss er verfolgen können, wie sie über Amazon oder Shopify, die Warenwirtschaft und PayPal bis in Deine Buchhaltung gekommen ist (§ 145 Abs. 1 AO, § 238 Abs. 1 HGB). Für digitale Abläufe regeln das die Vorgaben der Finanzverwaltung zur elektronischen Buchführung (GoBD). Der Prüfer muss also sehen können, woher Deine Daten kommen, durch welche Systeme sie laufen und wo sie landen.
Genau diese Pflicht erfüllst Du mit der Verfahrensdokumentation. Sie beschreibt, wie steuerlich wichtige Daten entstehen, verarbeitet, geprüft und aufbewahrt werden (GoBD Rz. 151 ff.).
Sie muss klären:
- Welche Systeme und Verkäuferkonten werden genutzt?
- Welche Daten werden wohin übertragen?
- Wie werden Steuersätze und Buchungskonten zugeordnet?
- Wie werden fehlende oder doppelte Datensätze erkannt?
- Wer bearbeitet Fehlermeldungen und Korrekturen?
- Wie werden Änderungen und frühere Systemstände dokumentiert?
Am besten zeigt ein Schaubild, welche Programme Du nutzt und welches Programm Daten von welchem Marktplatz holt. Das gilt für Rechnungstools ebenso wie für Steuer-Software.
Die Dokumentation muss zu Deinen echten Abläufen passen. Eine allgemeine Softwarebeschreibung allein erklärt noch nicht Deinen individuellen Prozess.
Was passiert ohne Verfahrensdokumentation? Fehlt sie, ist das zunächst nur ein formeller Mangel. Allein deshalb darf das Finanzamt Deine Buchführung nicht verwerfen, solange die Abläufe trotzdem nachvollziehbar sind (GoBD Rz. 155). Kritisch wird es, sobald der Prüfer Fehler findet. Kannst Du dann nicht zeigen, wie Deine Daten fließen und kontrolliert werden, verliert Deine Buchführung ihre Beweiskraft. Der Prüfer darf schätzen und Sicherheitszuschläge ansetzen (§§ 158, 162 AO).
In der Praxis ahnden Finanzämter eine fehlende Verfahrensdokumentation bisher selten für sich allein. Mit immer mehr digitalen Prüfungen wird sich das ändern. Die Verfahrensdokumentation wirkt wie eine Versicherung: Findet der Prüfer einen Fehler, zeigst Du damit, dass es ein Einzelfall ist und kein Fehler im System. Das ist Dein stärkstes Argument gegen eine Hinzuschätzung.
3. Zahlungseingänge lassen sich keiner Bestellung zuordnen
PayPal, Kreditkarte und Amazon Pay liefern meist keine Rechnungsnummer mit. Verkaufst Du viele Produkte zum gleichen Preis, lässt sich eine Zahlung kaum der passenden Rechnung zuordnen (Ausgleich offener Posten).
Beispiel: Du verkaufst im Monat 300 Handyhüllen zu je 19,99 Euro. Bei PayPal gehen 300 Zahlungen über denselben Betrag ein, keine davon mit Rechnungsnummer. Welche Zahlung zu welcher Bestellung gehört, lässt sich nicht mehr belegen.
Für die Prüfung ist das kritisch. Der Prüfer will den Weg von der Bestellung bis zur Zahlung sehen. Wer den OSS nutzt, muss Zahltag und Zahlart sogar für jeden Umsatz festhalten (siehe Fehler 8).
Lege fest, dass Shop und Zahlungsdienst die Bestellnummer mitschicken, etwa im Verwendungszweck oder als Transaktionsnummer. Eine Schnittstelle wie AccountOne oder Deine Warenwirtschaft kann Zahlung und Bestellung dann automatisch zuordnen.
4. Shop- und Marktplatzdaten fehlen bei der Prüfung
Ein Händler wechselt die Warenwirtschaft, kündigt PayPal oder verliert den Zugang zu einem Verkäuferkonto. Erst später fällt auf, dass alte Daten und Belege nicht gesichert wurden.
Die Aufbewahrungspflicht endet dadurch nicht. Digitale Belege müssen während der ganzen Frist greifbar, lesbar und, wo nötig, maschinell auswertbar bleiben. Ein Bildschirmfoto ersetzt die elektronischen Daten deshalb nicht ohne Weiteres.
Die Fristen sind nicht einheitlich (§ 147 AO):
- zehn Jahre für Bücher und Aufzeichnungen,
- acht Jahre für Buchungsbelege,
- sechs Jahre für bestimmte weitere Unterlagen, etwa Handels- und Geschäftsbriefe.
Dazu kommen Regeln zum Fristbeginn, Sonderfälle und längere Fristen bei offenen Verfahren. Für OSS-Daten gilt eine eigene Frist von zehn Jahren ab Ende des Jahres, in dem Du verkauft hast (Art. 369k Abs. 2 MwStSystRL).
Praxistipp: Exportiere vor jeder Kündigung eines Tools oder Kontos alle Daten in einem auswertbaren Format und dokumentiere den Export.
5. Verkäufe an EU-Privatkunden werden im falschen Land versteuert
Verkaufst Du an Privatkunden in anderen EU-Ländern (innergemeinschaftliche Fernverkäufe), fällt die Umsatzsteuer grundsätzlich im Land des Kunden an (Bestimmungslandprinzip, § 3c UStG).
Ein häufiger Denkfehler: Die 10.000 Euro gelten nicht für jedes Land einzeln. Es zählt der Umsatz in alle anderen EU-Staaten zusammen. Betrachtet werden das Vorjahr und das laufende Jahr. Beide Grenzen müssen eingehalten sein.
Beispiel: Ein Onlinehändler verkauft an Privatkunden in drei EU-Länder. Im Vorjahr waren es 4.000 Euro nach Österreich, 3.000 Euro nach Frankreich und 2.000 Euro nach Spanien, zusammen 9.000 Euro. Die Grenze ist eingehalten, er durfte deutsche Umsatzsteuer berechnen.
Im laufenden Jahr verkauft er bis September 5.000 Euro nach Österreich, 4.000 Euro nach Frankreich und 2.500 Euro nach Spanien. Kein Land erreicht allein 10.000 Euro. Zusammen sind es aber 11.500 Euro. Ab dem Verkauf, mit dem die 10.000 Euro überschritten werden, muss er österreichische, französische und spanische Umsatzsteuer berechnen. Das gilt für den Rest des Jahres und für das gesamte Folgejahr. Rechnet er weiter mit 19 % deutscher Steuer, stimmen Steuersatz, Land und Rechnung nicht mehr.
Auch über die Frage, wer den Versand regelt, kommst Du kaum heraus. Nach dem EuGH genügt es schon, wenn Du dem Kunden bei der Bestellung ein Versandunternehmen vorschlägst (EuGH, Urteil vom 19.12.2024, C-596/23 „Pohjanri“).
Der OSS bündelt die Meldung dieser Umsätze. Er nimmt Dir aber nicht die richtige Zuordnung von Ländern, Umsätzen und Steuersätzen ab.
Deutsche Umsatzsteuer zu zahlen, reicht nicht
Wer die Steuer im Ausland nicht zahlt, riskiert mehr als eine Nachzahlung. Steuerhinterziehung ist in Deutschland auch dann strafbar, wenn Umsatzsteuer eines anderen EU-Staats hinterzogen wird (§ 370 Abs. 6 AO). Die Steuer stattdessen in Deutschland abzuführen, befreit Dich nicht von der ausländischen Steuerschuld.
Beispiel: Du verkaufst an Privatkunden in Österreich für 60.000 Euro brutto und führst darauf 19 % deutsche Umsatzsteuer ab, rund 9.580 Euro. Geschuldet sind aber 20 % österreichische Umsatzsteuer, rund 10.000 Euro. Die zahlst Du in Österreich nach, meist mit Zinsen und Zuschlägen. Die deutsche Steuer bekommst Du nur zurück, wenn Du nachweist, dass Du ausschließlich an Privatkunden geliefert hast, oder die Rechnungen berichtigst (EuGH, Urteil vom 8.12.2022, C-378/21; BMF-Schreiben vom 27.2.2024).
Strafbar ist die Steuerhinterziehung bei Vorsatz. Wer leichtfertig handelt, begeht eine Ordnungswidrigkeit (§ 378 AO). Die ausländische Steuer musst Du in beiden Fällen nachzahlen.
6. Zwei Rechnungen für einen Verkauf: Die Umsatzsteuer wird doppelt fällig
Für jeden Verkauf darf es nur eine Rechnung geben. Steht auf einer Rechnung Umsatzsteuer, die Du eigentlich nicht schuldest, musst Du sie trotzdem an das Finanzamt zahlen (§ 14c UStG).
Genau das passiert bei doppelten Rechnungen. Der Marktplatz erstellt eine Rechnung, Dein eigenes Tool eine zweite mit anderer Rechnungsnummer. Keine davon ist als Kopie markiert. Die Steuer aus der zweiten Rechnung schuldest Du zusätzlich, und zwar schon ab dem Tag, an dem Du sie verschickst (§§ 13, 14c UStG).
Beispiel: Ein Tool verschickt ein Jahr lang an 1.000 Kunden eine zweite Rechnung über jeweils 50 Euro brutto. Die Umsatzsteuer darin, rund 7.980 Euro, schuldest Du ein zweites Mal.
Lege deshalb fest, welches System die Rechnung erstellt, und schalte die Rechnungsfunktion in allen anderen Tools ab.
7. OSS wird eingerichtet, aber Meldungen und Zahlungen werden nicht zuverlässig erledigt
Mit dem One-Stop-Shop (OSS) meldest und zahlst Du die Steuer für Verkäufe an Privatkunden in der EU zentral über das BZSt.
Das ist ein großer Vorteil. Ohne OSS müsstest Du Dich in jedem EU-Land, in das Du an Privatkunden verkaufst, umsatzsteuerlich registrieren. Das kostet in der Praxis meist mindestens 500 Euro pro Land für die Registrierung und mindestens 100 Euro im Monat für die laufenden Meldungen. Bei zehn Ländern sind das schnell 5.000 Euro einmalig und 12.000 Euro im Jahr. Mit dem OSS fällt all das weg. Umso wichtiger ist es, nicht aus dem OSS ausgeschlossen zu werden.
Deine Pflichten:
- Anmeldung vor Beginn des Quartals, ab dem Du den OSS nutzen willst. Führst Du erstmals OSS-Umsätze aus, reicht die Anmeldung bis zum 10. Tag des Folgemonats. Rückwirkend geht es sonst nicht.
- Quartalsmeldung bis zum Ende des Folgemonats, aufgeschlüsselt nach Land, Steuersatz, Nettobetrag und gegebenenfalls Lagerland.
- Nullmeldung, auch wenn Du im Quartal keine OSS-Umsätze hattest.
- Zahlung bis zum letzten Tag des Folgemonats an die Bundeskasse.
- Aufzeichnungen zu jedem einzelnen Umsatz (siehe Fehler 8).
Entscheidend ist ein Steuerberater, der das OSS-Verfahren kennt und nichts anbrennen lässt: Er überwacht die Fristen, meldet und zahlt pünktlich und reagiert sofort auf Post vom BZSt.
Du willst Dein OSS-Verfahren in sicheren Händen wissen? Wir übernehmen Meldungen, Zahlungen und Fristen für Dich. [OSS mit steuerberaten.de absichern](https://www.steuerberaten.de/branche/steuerberater-oss/)
Warnung: Umsätze aus der Zeit vor der Anmeldung einfach in der ersten OSS-Meldung „nachzumelden“ ist falsch. Wird das entdeckt, drohen Strafen und eine doppelte Besteuerung.
Folge: Ausschluss aus dem OSS
Das BZSt muss Dich ausschließen, wenn Du Deine Pflichten mehrfach nicht oder zu spät erfüllst. Einen Spielraum hat es dabei nicht. Typische Fälle:
- Erklärungen in drei aufeinanderfolgenden Quartalen zu spät abgegeben,
- Zahlungen in drei aufeinanderfolgenden Quartalen zu spät geleistet,
- angeforderte Aufzeichnungen nach Erinnerung nicht übermittelt (siehe Fehler 8).
Auch ein Mix aus Verstößen kann reichen. Wer acht Quartale in Folge nur Nullmeldungen abgibt, gilt als nicht mehr tätig und fliegt ebenfalls raus. (§ 18j Abs. 6 UStG, Art. 58a und 58b MwStVO)
Wirst Du wegen wiederholter Pflichtverstöße ausgeschlossen, kannst Du Dich zwei Jahre lang in keinem EU-Staat erneut für den OSS registrieren.
Die Folge ist in jedem Fall teuer. Du musst Dich in jedem EU-Staat steuerlich anmelden, in den Du an Privatkunden verkaufst. Dort gibst Du Steuererklärungen ab und brauchst oft einen Steuerberater vor Ort. Bei zehn Ländern sind das die oben genannten 5.000 Euro einmalig und 12.000 Euro im Jahr. Läuft das Geschäft weiter, gilt das rückwirkend.
Weitere OSS-Stolpersteine
- Mahnungen trotz Zahlung: Das BZSt leitet Deine Zahlung an die anderen Staaten weiter. Kommt sie dort zu spät an, laufen Mahnungen, teils mit Drohung der Zwangsvollstreckung. Schicke dann den Zahlungsbeleg an die Kontaktadresse auf dem Schreiben. Zahle möglichst früh.
- Korrekturen nur drei Jahre: Fehler korrigierst Du in einer späteren OSS-Erklärung. Danach gilt das Verfahrensrecht des jeweiligen Landes.
- Keine Erstattung im OSS: Ein Guthaben wird nur mit künftigen Zahlungen verrechnet. Eine Erstattung musst Du im jeweiligen Land nach dessen Recht beantragen.
- Kein Einspruch: Die OSS-Meldung beim BZSt ist keine deutsche Steuererklärung. Nach einem Ausschluss korrigierst Du direkt bei jedem Land.
- Holding und Organschaft: Bilden mehrere Firmen steuerlich eine Gruppe (Organschaft), ist immer die Mutter angemeldet (Organträger). Das gilt auch, wenn nur eine Tochter OSS-Umsätze hat. Endet die Organschaft, ist die Tochter selbst nicht angemeldet. Bei Holding-Strukturen gehört dieser Punkt in jede Planung.
8. Ein ausländisches Finanzamt fordert Deine OSS-Daten an
Die Steuer, die Du im OSS meldest, steht dem Land des Kunden zu. Dieses Land will prüfen, ob Deine Meldung stimmt. Grundlage sind besondere Aufzeichnungspflichten nach EU-Recht (Art. 369k MwStSystRL, Art. 63c MwStVO).
So läuft die OSS-Prüfung ab:
- Das ausländische Finanzamt, zum Beispiel Frankreich, stellt eine Anfrage an das BZSt.
- Das BZSt leitet sie elektronisch an Dich weiter.
- Du übermittelst die Daten elektronisch an das BZSt, das sie weiterleitet.
- Weicht etwas ab, setzt das ausländische Finanzamt die Steuer nach seinem Recht neu fest.
Die Fristen sind kurz. Nach 20 Tagen erhältst Du eine Erinnerung. Gehen die Daten nicht innerhalb weiterer zehn Tage ein, darf das ausländische Finanzamt direkt nach seinem eigenen Recht gegen Dich vorgehen. Gleichzeitig droht der Ausschluss aus dem OSS.
Die Daten schickst Du in einem festen EU-Format (SAF-OSS, eine XML-Datei). Für jede Lieferung brauchst Du unter anderem:
- Land des Kunden,
- Beschreibung und Menge der Ware,
- Lieferdatum,
- Nettobetrag mit Währung sowie jede spätere Erhöhung oder Minderung,
- Steuersatz und Steuerbetrag,
- Datum und Betrag der Zahlungen, Anzahlungen sowie Zahlungsart,
- Rechnungsangaben, falls eine Rechnung ausgestellt wurde,
- Start- und Zielort des Versands,
- Nachweise über Rücksendungen.
Auch Umlagerungen zwischen Lagern gehören in die Datei.
Das Problem: Wer über mehrere Kanäle verkauft, hat die Daten in mehreren Systemen. Legt System A Lieferort und Steuersatz fest und erstellt System B die Rechnung, können beide Angaben voneinander abweichen. Zahlungsdatum und Zahlungsart liefern Marktplätze über ihre Schnittstellen oft gar nicht.
Beispiel: Frankreich fordert Deine Daten für ein Quartal mit 40.000 Euro Umsatz an französische Privatkunden an. Liegen sie nach 30 Tagen nicht vor, darf Frankreich nach eigenem Recht gegen Dich vorgehen. Außerdem droht der Ausschluss aus dem OSS.
Wer erst nach der Anfrage mit den Daten beginnt, schafft die Frist meist nicht.
Prüfe schon jetzt, ob Du für ein Quartal eine vollständige SAF-OSS-Datei aus Deinen Systemen erzeugen kannst. Fehlen Zahlungsdatum oder Zahlungsart, holst Du sie aus PayPal oder den Kontoauszügen, bevor eine Anfrage kommt.
9. Die Ware ging in die Schweiz. Der Ausfuhrnachweis fehlt.
Bei steuerfreien Exporten in Länder außerhalb der EU (Ausfuhrlieferungen) reicht eine ausländische Rechnungsadresse allein nicht aus. Du musst den Export belegen.
Beispiel: Ein Händler versendet Ware aus Deutschland an einen Kunden in der Schweiz. In der Buchhaltung wird der Verkauf steuerfrei behandelt. Später lässt sich der Versand nicht mehr belegen.
Dann fällt die Steuerbefreiung weg. Das Finanzamt rechnet die 19 % aus dem Kaufpreis heraus. Bei 50.000 Euro Umsatz in die Schweiz sind das rund 7.980 Euro Nachzahlung, dazu Zinsen. (§ 4 Nr. 1 Buchst. a und § 6 UStG, Nachweis nach der UStDV)
Welche Rolle spielt Tracking?
„Du brauchst immer ein Tracking-Protokoll“ greift zu kurz:
- Bei elektronischer Ausfuhranmeldung zählt grundsätzlich die elektronische Bestätigung des Zolls, dass die Ware die EU verlassen hat (Ausgangsvermerk oder Alternativ-Ausgangsvermerk).
- In anderen Fällen reichen die im Gesetz genannten Versand- oder üblichen Handelsbelege.
- Ersatznachweise sind unter Bedingungen möglich.
Für Kurierdienste gelten eigene Regeln zu den Versandpapieren. (§ 10 UStDV, Abschn. 6.9 Abs. 6 UStAE)
Eine bloße Sendungsnummer ist kein pauschaler Ersatz für einen ordnungsgemäßen Ausfuhrnachweis.
Lege zu jeder Lieferung in die Schweiz den Ausgangsvermerk des Zolls oder die Versandbelege direkt beim Beleg ab. Versendest Du über einen Paketdienst, kläre vorher, welche Nachweise er Dir liefert.
10. EU-Geschäftskunden werden ohne ausreichende Prüfung steuerfrei beliefert
Lieferst Du an Geschäftskunden in einem anderen EU-Land, ist das grundsätzlich umsatzsteuerfrei. Du stellst keine Umsatzsteuer in Rechnung, Dein Kunde versteuert den Einkauf in seinem Land. Die Steuerbefreiung gibt es aber nur, wenn bestimmte Voraussetzungen erfüllt sind und Du sie nachweisen kannst.
Die Voraussetzungen für die Steuerbefreiung (§ 6a UStG):
- Dein Kunde ist Unternehmer.
- Er nutzt eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) aus seinem Land.
- Die Ware kommt tatsächlich in dem anderen EU-Land an, und Du kannst das belegen.
- Du meldest die Lieferung richtig in der Liste Deiner steuerfreien EU-Lieferungen an das BZSt (Zusammenfassende Meldung). Fehlt die Meldung oder ist sie falsch, entfällt die Steuerbefreiung.
Dass der Kunde eine USt-IdNr. angibt, reicht allein also nicht.
Dass die Ware angekommen ist, kannst Du auf mehreren Wegen belegen. Eine Möglichkeit ist der Transportauftrag zusammen mit einem Protokoll des Transporteurs, das den Transport bis zur Ablieferung lückenlos zeigt (§ 17b Abs. 3 Satz 1 Nr. 1 Buchst. c UStDV). Die Bestätigung des Kunden, dass die Ware bei ihm angekommen ist (Gelangensbestätigung), ist also nicht der einzige Weg.
Beispiel: Fehlt bei einer Lieferung über 20.000 Euro nach Österreich ein gültiger Nachweis, rechnet das Finanzamt 19 % heraus. Das sind rund 3.190 Euro Nachzahlung.
Trenne diese Fälle strikt von Verkäufen an EU-Privatkunden (Fehler 5). Für Geschäftskunden gelten andere Regeln und andere Nachweise.
11. Amazon lagert Ware nach Polen oder Tschechien um, ohne dass Du registriert bist
Ein Lager im Ausland ändert nicht nur den Versandweg, sondern auch Deine Umsatzsteuer.
Lagerst Du eigene Ware aus Deutschland in ein anderes EU-Land um, ist das steuerlich ein eigener Vorgang, obwohl noch nichts verkauft ist (innergemeinschaftliches Verbringen, § 3 Abs. 1a UStG).
Bei Amazon reicht dafür ein Haken im Verkäuferkonto, etwa für das Pan-EU-Programm. Amazon verteilt die Ware dann auf Lager in anderen Ländern, häufig nach Polen und Tschechien, und sagt Dir nicht jedes Mal Bescheid. Dass der Dienstleister eigenmächtig umlagert, ändert nichts. Umsatzsteuerlich lagerst Du um.
Das folgt daraus:
- Steuerfrei ist das Umlagern der Ware in Deutschland nur, wenn Du im Lagerland eine eigene USt-IdNr. hast, etwa eine polnische, und sie in der Zusammenfassenden Meldung angibst. Deine deutsche USt-IdNr. reicht dafür nicht.
- Im Lagerland musst Du den Wareneingang versteuern (innergemeinschaftlicher Erwerb). Das setzt dort eine Registrierung voraus.
- In beiden Ländern können Meldungen an die Statistik nötig sein (Intrastat).
Ohne Registrierung im Lagerland ist jeder Grenzübertritt Deiner Ware steuerpflichtig.
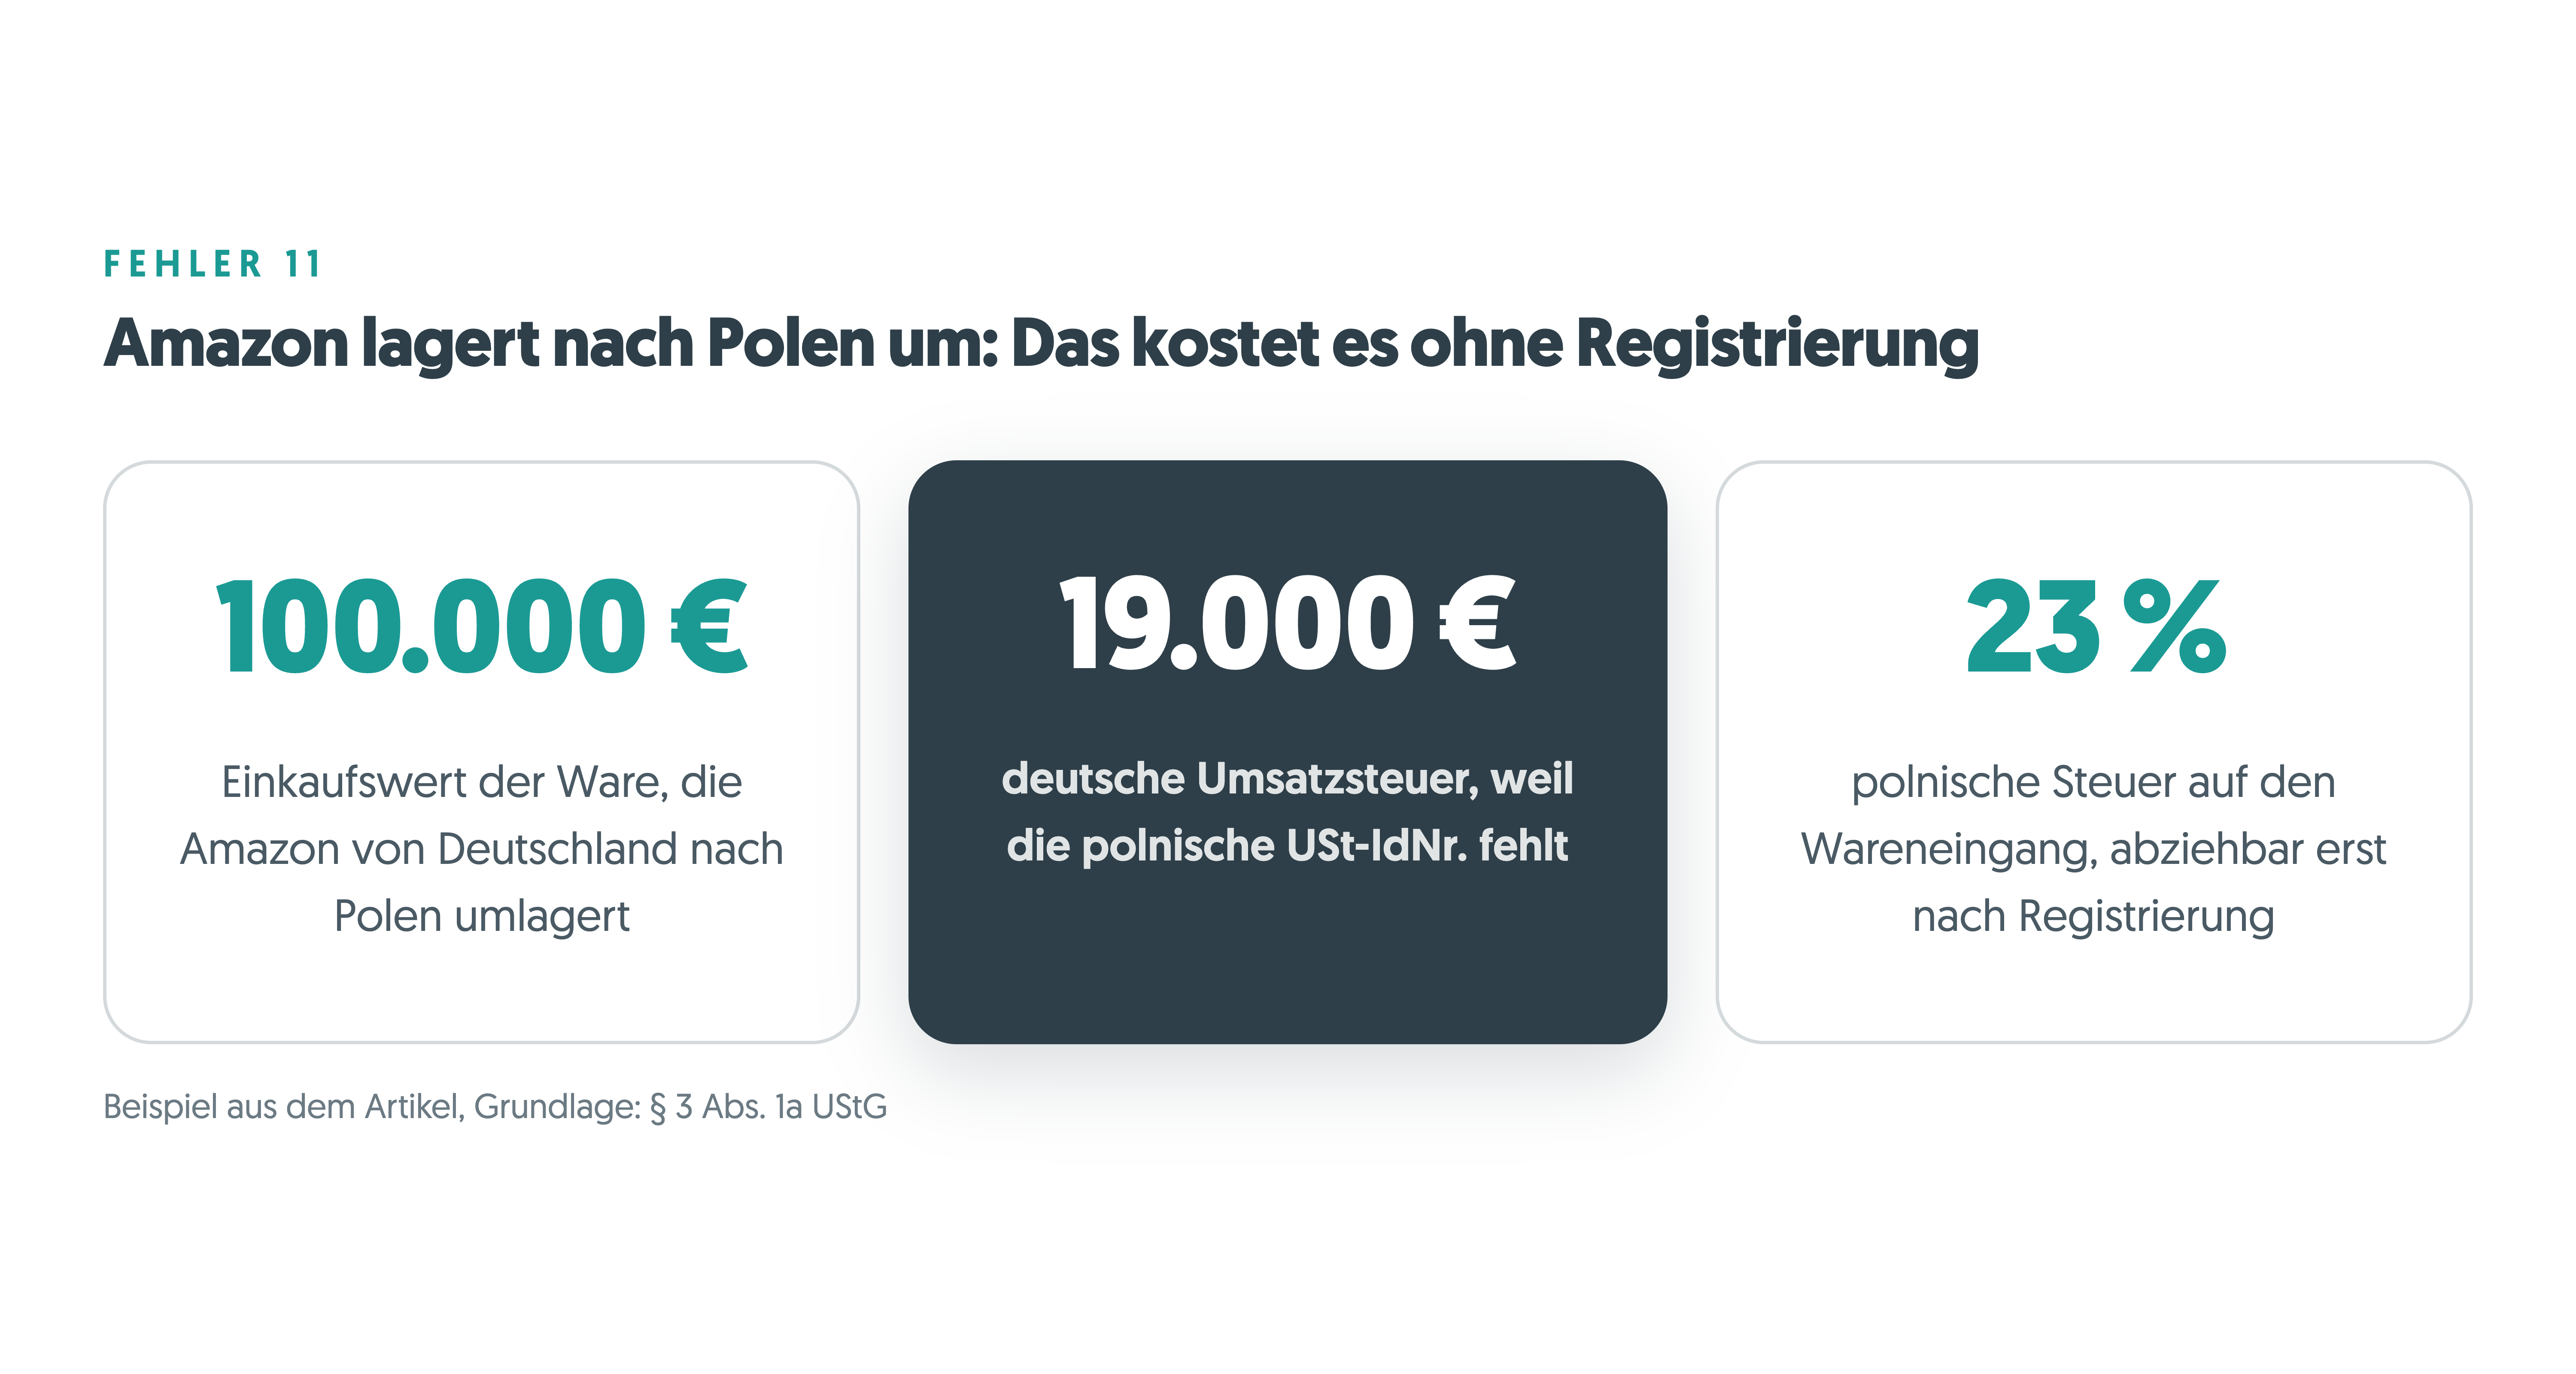
Beispiel: Amazon lagert Ware mit einem Einkaufswert von 100.000 Euro von Deutschland nach Polen um. Du hast dort keine Registrierung. Die Umlagerung wird in Deutschland steuerpflichtig: 19 % auf den Einkaufswert, also 19.000 Euro Umsatzsteuer. Zusätzlich schuldest Du in Polen Steuer auf den Wareneingang (innergemeinschaftlicher Erwerb, 23 %). Als Vorsteuer abziehen kannst Du sie erst, wenn Du in Polen registriert bist. Verkauft Amazon die Ware dann an polnische Kunden, fällt auf jeden Verkauf polnische Umsatzsteuer an. Auch dafür brauchst Du die Registrierung in Polen, der OSS hilft hier nicht.
Solche Fälle können bis in die Insolvenz führen.
Der OSS deckt nicht alles ab, was im Auslandslager passiert. Verkäufe innerhalb desselben Landes, etwa aus dem polnischen Lager an polnische Kunden, sind keine Fernverkäufe. Dafür musst Du Dich beim polnischen Finanzamt für die Umsatzsteuer registrieren und dort Umsatzsteuererklärungen abgeben (Erläuterungen der EU-Kommission). Umlagerungen und Wareneingänge im Ausland lassen sich derzeit gar nicht über den OSS melden.
Dazu kommt ein kleines Detail mit großer Wirkung: Versendest Du aus einem Auslandslager, musst Du dieses Lager in Deiner OSS-Anmeldung hinterlegen. Fehlt es, lehnt das System die OSS-Erklärung als „nicht plausibel“ ab. Dann musst Du Dich in allen Ländern anmelden, die aus diesem Lager beliefert wurden.
12. Retouren und Erstattungen werden doppelt oder gar nicht berücksichtigt
Eine Retoure kann zugleich im Shop, in der Warenwirtschaft, bei PayPal und in der Amazon-Abrechnung auftauchen. Wird sie aus mehreren Quellen gebucht, sinkt der Umsatz doppelt. Umgekehrt fehlt manchmal eine Rückzahlung in der Buchhaltung, obwohl der Kunde sein Geld längst zurückbekommen hat.
Beispiel: Eine Retoure über 119 Euro wird aus der Amazon-Abrechnung und zusätzlich aus PayPal gebucht. Der Umsatz ist damit 100 Euro zu niedrig, die Umsatzsteuer 19 Euro. Bei Hunderten Retouren im Jahr kommen schnell fünfstellige Beträge zusammen. Der Prüfer findet das, indem er die Quellen miteinander abgleicht.
Praxistipp: Lege je Verkaufskanal eine führende Quelle fest, etwa die Amazon-Abrechnung für Amazon-Verkäufe. Nur aus ihr wird gebucht. Alle anderen Quellen nutzt Du zum Abgleich.
Zahlst Du einem Kunden Geld zurück, sinkt Dein Umsatz und damit auch Deine Umsatzsteuer. Die Korrektur gehört in den Monat, in dem Du das Geld erstattest (§ 17 UStG). Ein Kunde schickt zum Beispiel im März eine Ware über 119 Euro brutto zurück und bekommt sein Geld. Dann meldest Du in der März-Voranmeldung 19 Euro weniger Umsatzsteuer. Bei OSS-Umsätzen richtet sich die Behandlung von Retouren nach dem Recht des Kundenlandes.
Vorsicht bei Rückbuchungen über PayPal oder Kreditkarte (Chargeback). Hier holt sich der Kunde sein Geld zurück, behält aber oft die Ware. Ein Chargeback ist deshalb nicht automatisch eine Retoure. Kommt keine Ware zurück, darf sie auch nicht zurück in den Warenbestand.
Im Jahresabschluss verschiebt das Widerrufsrecht den Umsatz nicht. Das Risiko erwarteter Rücksendungen bildest Du über eine Rückstellung ab (Remissionsrückstellung). Beispiel: Du verkaufst im Dezember Ware für 50.000 Euro netto, erfahrungsgemäß kommen 10 % davon im Januar zurück. Für diese erwarteten Retouren bildest Du zum 31.12. eine Rückstellung.
Jede Retoure darf genau einmal gebucht werden.
13. Warenbestände bei Amazon und anderen Logistikern fehlen im Jahresabschluss
Wer bilanziert, muss auch Ware erfassen, die nicht im eigenen Lager liegt. Dazu gehört Ware bei Amazon und anderen Logistikern.
Das gilt auch für Ware, die am 31.12. noch auf dem Schiff ist. Ob sie schon zu Deinem Bestand gehört, hängt davon ab, welche Lieferbedingungen Du mit dem Lieferanten vereinbart hast (Incoterms). Entscheidend ist in der Regel, wann das Risiko für die Ware auf Dich übergeht.
Beispiel: Du kaufst in China Ware für 40.000 Euro zu „FOB Shanghai“. Sie wird am 20.12. verladen und kommt am 15.1. in Hamburg an. Mit der Verladung trägst Du das Risiko. Die Ware gehört deshalb zum 31.12. in Deinen Bestand, obwohl sie noch unterwegs ist. Hast Du dagegen „DDP“ vereinbart, trägt der Lieferant das Risiko bis zur Ankunft. Dann zählt die Ware erst im neuen Jahr zu Deinem Bestand.
Fehlt schwimmende Ware im Bestand, obwohl der Einkauf schon gebucht ist, ist Dein Gewinn zu niedrig.
Bei Retouren, Schäden, Verlusten und vernichteter Ware müssen Bestand und Wert belegt sein. Grundsätzlich brauchst Du eine vollständige Bestandsaufnahme (Inventar). Vereinfachungen sind nur in Grenzen erlaubt (§§ 240, 241 HGB).
Beispiel: Die eigene Warenwirtschaft weist einen anderen Bestand aus als der Logistikdienstleister. Die Differenz wird ungeklärt in den Abschluss übernommen.
Ein falscher Warenbestand führt zu einem falschen Gewinn. Fehlen bei einer GmbH 30.000 Euro Bestand, ist der Gewinn um 30.000 Euro zu niedrig. Bei rund 30 % Steuerbelastung sind das etwa 9.000 Euro Nachzahlung, dazu Zinsen. Oft zweifelt der Prüfer danach die gesamte Buchführung an. Wird ein Bestand bewusst falsch angesetzt, ist das Steuerhinterziehung.
14. Plattformmeldungen passen scheinbar nicht zur Steuererklärung
Nach dem Plattformen-Steuertransparenzgesetz (PStTG, EU-Richtlinie DAC7) melden Plattformbetreiber wie Amazon, Etsy, Kaufland.de, Otto Market oder Zalando Daten ihrer Verkäufer an das BZSt. Ein eigener Shopify-Shop fällt nicht darunter, weil Shopify nur die Software liefert und keine Käufer vermittelt. Die ersten Meldungen gingen Anfang 2024 ein. Die EU-Staaten tauschen die Daten untereinander aus.
Gemeldet werden unter anderem Erlöse sowie einbehaltene Gebühren, Provisionen oder Steuern. So kann das Finanzamt die Meldung mit Deinen Steuererklärungen abgleichen (BZSt).
Aber: Der gemeldete Betrag ist nicht automatisch mit Deinem Umsatz oder dem Zahlungseingang auf dem Bankkonto identisch. Das Gesetz definiert die Vergütung als Entgelt „abzüglich aller vom Plattformbetreiber einbehaltenen oder erhobenen Gebühren, Provisionen oder Steuern“ (§ 5 Abs. 2 PStTG).
Die Meldung zeigt also einen Nettobetrag. Deine Buchhaltung muss dagegen den vollen Erlös buchen (Fehler 1). Wer diese Differenz nicht erklären kann, liefert dem Prüfer einen Aufhänger.
Beispiel: Amazon meldet eine Vergütung von 85.000 Euro. Gebucht hast Du 100.000 Euro Umsatz. Die Differenz von 15.000 Euro sind die einbehaltenen Gebühren. Das musst Du belegen können.
Diese Abstimmung gehört in die Hände Deines Steuerberaters. Bei steuerberaten.de gleichen wir die Plattformmeldungen jedes Jahr mit Deiner Buchhaltung ab. So kann der Prüfer jede Differenz sofort nachvollziehen. Jetzt Kontakt aufnehmen
Gewinnsteuern im Onlinehandel: Auslandslager und Umzug ins Ausland
Viele Onlinehändler denken, in der Betriebsprüfung geht es nur um die Umsatzsteuer. Das stimmt nicht. Der Prüfer schaut auch, ob Du Deinen Gewinn richtig versteuert hast, also Einkommensteuer, Körperschaftsteuer und Gewerbesteuer. Teuer wird es vor allem, wenn Du ein eigenes Lager im Ausland betreibst oder selbst ins Ausland ziehst.
Auslandslager: Musst Du Gewinn im Ausland versteuern? Hast Du im Ausland eine feste Einrichtung für Dein Geschäft (Betriebsstätte), darf auch dieses Land einen Teil Deines Gewinns besteuern. Dann musst Du dort zusätzlich Steuererklärungen abgeben. Die gute Nachricht: Nutzt Du einen fremden Logistiker wie Amazon, entsteht dadurch in der Regel keine Betriebsstätte. Dein Gewinn wird weiter nur in Deutschland versteuert. Das ändert sich, wenn der Dienstleister in Deinem Namen Verträge abschließen darf. Betreibst Du dagegen ein eigenes Lager oder Büro im Ausland, liegt dort regelmäßig eine Betriebsstätte. Dann teilst Du den Gewinn zwischen beiden Ländern so auf, wie es fremde Unternehmen untereinander tun würden (Fremdvergleichsgrundsatz).
Wegzug ins Ausland: Onlinehandel geht vom Laptop aus. Viele Händler ziehen deshalb ins Ausland, ohne die Folgen zu kennen.
Beispiel: Eine Händlerin lässt Lager und Versand komplett über einen Dienstleister laufen. Sie zieht dauerhaft nach Mallorca und gibt ihre einzige Wohnung in Deutschland auf. Die Folgen hängen von der Rechtsform ab:
| Rechtsform | Ohne Betriebsstätte in Deutschland | Mit Firmenzentrale in Deutschland |
|---|---|---|
| Einzelunternehmen | Entstrickung | Funktionsverlagerung |
| Einmann-GmbH | Wegzugsbesteuerung und Entstrickung | Wegzugsbesteuerung und Funktionsverlagerung |
| Einmann-GmbH & Co. KG | Entstrickung | Funktionsverlagerung |
Kurz erklärt:
- Entstrickung: Das Finanzamt tut so, als hättest Du Dein Unternehmen zum echten Marktpreis verkauft. Besteuert wird der Unterschied zwischen dem Wert in Deiner Bilanz und diesem Marktpreis (stille Reserven). Den Marktpreis setzt das Finanzamt oft vereinfacht an: Durchschnittsgewinn der letzten drei Jahre, abzüglich pauschal 30 % Steuern, mal 13,75 (vereinfachtes Ertragswertverfahren). Beispiel: Dein Onlinehandel macht im Schnitt 150.000 Euro Gewinn. Nach dem Abzug bleiben 105.000 Euro, mal 13,75 ergibt das rund 1,44 Mio. Euro. Steht das Unternehmen mit 100.000 Euro in der Bilanz, versteuerst Du rund 1,34 Mio. Euro, ohne dass Geld geflossen ist.
- Funktionsverlagerung: Unternehmensaufgaben wandern ins Ausland, ihr Wert wird besteuert.
- Wegzugsbesteuerung: Der Wertzuwachs Deiner GmbH-Anteile wird beim Umzug so besteuert, als hättest Du sie verkauft. Wie Du das vermeidest, steht in unserem Leitfaden zur Wegzugsbesteuerung.
Verlegt die GmbH ihre Geschäftsleitung in ein Land außerhalb der EU, wird sie zusätzlich so besteuert, als würde sie aufgelöst (§ 12 Abs. 3 KStG).
Ein Umzug ohne steuerliche Planung kann Steuern auslösen, ohne dass Geld geflossen ist. Sitz und tatsächliche Geschäftsleitung einer GmbH sollten deshalb immer im selben Land liegen.
Meldepflichten: Gründest oder kaufst Du Firmen oder Betriebsstätten im Ausland, musst Du das dem Finanzamt melden (§ 138 AO). Bei Fällen mit Auslandsbezug musst Du zudem mehr mithelfen als sonst (§ 90 Abs. 2 AO). Halte deshalb eine Liste aller Firmen, Betriebsstätten und wichtigen Geschäfte mit ihnen bereit. Sonst musst Du sie während der Prüfung unter Zeitdruck erstellen.
Mitwirkung in der Betriebsprüfung: Was Verzögerungen ab dem Steuerjahr 2025 kosten
Du bist verpflichtet, bei der Prüfung mitzuwirken und Auskünfte zu erteilen (§ 200 AO). Für Steuern ab dem Jahr 2025 sind die Folgen viel härter (§§ 200a, 171 Abs. 4 AO). Das gilt für jedes Unternehmen, auch für kleine Onlinehändler. Der Zuschlag trifft nur große Unternehmen und Wiederholungsfälle:
- Förmliche Aufforderung: Der Prüfer kann Dich verbindlich auffordern, Belege oder Auskünfte binnen eines Monats zu liefern (qualifiziertes Mitwirkungsverlangen).
- Tagesgeld bei Verzögerung: Lieferst Du nicht, werden 75 Euro für jeden Tag fällig, höchstens für 150 Tage (Mitwirkungsverzögerungsgeld). Das sind bis zu 11.250 Euro je Aufforderung.
- Zuschlag: Bei Unternehmen ab 12 Mio. Euro Umsatz, Konzernen ab 120 Mio. Euro oder Wiederholungsfällen kommen bis zu 25.000 Euro pro Tag hinzu, insgesamt bis zu 3,75 Mio. Euro.
- Zeitliche Grenze: Das Finanzamt darf durch die Prüfung höchstens fünf Jahre nach der Prüfungsanordnung noch ändern (Ablaufhemmung). Ausnahmen gelten unter anderem bei Steuerstrafverfahren.
Beispiel: Du lieferst angeforderte Marktplatzdaten 60 Tage zu spät. Das kostet 4.500 Euro, zusätzlich zur eigentlichen Nachzahlung.
Fehlen die Zahlen, weil Du nicht mithilfst, schätzt das Finanzamt. Wie Hinzuschätzungen ablaufen, liest Du in unserem Beitrag zu Hinzuschätzungen bei der Betriebsprüfung.
Wer seine Daten nicht in Wochen, sondern erst in Monaten liefern kann, zahlt ab dem Steuerjahr 2025 dafür.
Deine Rechte bleiben bestehen. Du musst nur Tatsachen mitteilen, keine rechtlichen Bewertungen. Zwangsmittel sind unzulässig, wenn Du Dich dadurch selbst einer Steuerstraftat belasten müsstest (§ 393 Abs. 1 AO).
Betriebsprüfung im E-Commerce vorbereiten: So gehst Du vor
Eine Betriebsprüfung musst Du nicht allein vorbereiten. Bei steuerberaten.de gehen wir die folgenden Schritte mit Dir gemeinsam, von der Analyse Deiner Daten bis zur Schlussbesprechung mit dem Prüfer.
- Schwachstellen analysieren: Gehe die 14 Fehler oben durch. Lies die Berichte früherer Prüfungen. Prüfe, ob Umsätze, Wareneinsatz und Bestände zusammenpassen.
- Fehler vorher korrigieren: Erkennst Du, dass eine Erklärung falsch war, musst Du sie berichtigen (§ 153 AO). Bei bewusst oder leichtfertig falschen Angaben kann eine Selbstanzeige nötig sein (§ 371 AO). Achtung: Sobald Dir die Prüfungsanordnung zugeht, ist eine strafbefreiende Selbstanzeige für den geprüften Zeitraum ausgeschlossen. Handle deshalb vorher.
- Daten lesbar bereitstellen: Übergib vollständige und auswertbare Daten. Unlesbare oder lückenhafte Daten vergiften das Prüfungsklima. Gut geordnete Unterlagen überzeugen, Chaos macht verdächtig.
- Prüfungsort klären: Grundsätzlich prüft das Finanzamt in Deinen Geschäftsräumen (§ 200 Abs. 2 AO). Dein Steuerberater kann mit dem Prüfer aber vereinbaren, dass die Prüfung überwiegend im Finanzamt oder in der Kanzlei stattfindet. So bleibt der Prüfer aus Deinem Tagesgeschäft heraus. Prüft er doch bei Dir, braucht er einen geeigneten Arbeitsplatz. Richte ihm in jedem Fall einen eigenen Datenzugang ein, damit er nicht in Deinen laufenden Systemen arbeitet.
- Ansprechpartner festlegen: Bestimme, wer dem Prüfer Fragen beantwortet, und informiere die betroffenen Mitarbeiter.
- Strategie abstimmen: Lege mit Deinem Steuerberater fest, wie Ihr mit Schwachstellen umgeht und wer welche Punkte anspricht. Ist der Prüfer befangen, etwa ein Nachbar, kannst Du ihn ablehnen (§ 83 AO).
- Während der Prüfung im Gespräch bleiben: Der Prüfer soll Dir laufend sagen, was er findet, soweit das die Prüfung nicht stört (§ 199 Abs. 2 AO). Frage in angemessenen Abständen nach dem Stand.
- Schlussbesprechung nutzen: Hier sprecht Ihr über strittige Punkte und ihre Folgen (§ 201 AO). Meist ist es die letzte Chance auf eine verbindliche Einigung mit dem Finanzamt über unklare Sachverhalte (tatsächliche Verständigung). Halte Punkte ohne Einigung schriftlich fest. Das erleichtert einen späteren Einspruch.
Eine Betriebsprüfung im E-Commerce gewinnst Du nicht in der Schlussbesprechung, sondern in der laufenden Buchhaltung davor.
Du hast eine Prüfungsanordnung bekommen oder rechnest mit einer Prüfung? Dann sprich uns an, bevor der Prüfer kommt. Wir prüfen Deine Marktplatz-, Zahlungs- und Buchhaltungsdaten, korrigieren Fehler rechtzeitig und führen die Kommunikation mit dem Finanzamt. [Jetzt Kontakt aufnehmen](https://www.steuerberaten.de)
Was sich für Onlinehändler bis 2030 ändert
Mit der EU-Reform „Mehrwertsteuer im digitalen Zeitalter“ (ViDA) kannst Du ab dem 1.7.2028 auch Umlagerungen zwischen EU-Lagern und lokale Verkäufe im Ausland über den OSS melden. Ab dem 1.7.2030 kommen zeitnahe digitale Meldepflichten für Umsätze innerhalb der EU. Bis dahin gilt das heutige Recht mit allen Registrierungspflichten.
Steuerberater für E-Commerce: Betriebsprüfung mit steuerberaten.de
steuerberaten.de ist 2009 als erster Online-Steuerberater Deutschlands gestartet und hat sich auf E-Commerce spezialisiert. Wir sind die deutschlandweit tätige Online-Steuerkanzlei mit über 180 Experten und arbeiten vollständig digital. Aktuell betreuen wir über 500 E-Commerce-Mandate laufend.
Das heißt für Dich:
- Wir binden AccountOne, JTL, Plentymarkets, Shopify, Amazon und PayPal direkt an DATEV an. So bleibt jeder Verkauf belegbar.
- Wir prüfen OSS, Auslandslager, Ausfuhr- und Gelangensnachweise, bevor der Prüfer es tut.
- Wir bereiten die Prüfung mit Dir vor, führen die Kommunikation mit dem Finanzamt und vertreten Dich in jeder Instanz, vom Einspruch über das Finanzgericht bis zum BFH.
Mehr zu unserer Arbeit für Onlinehändler findest Du auf unserer Seite Steuerberater E-Commerce.
Wenn Du einen Steuerberater willst, der Deinen Onlinehandel prüfungssicher aufstellt, sprich uns an.
FAQ zur Betriebsprüfung im E-Commerce
Wie viele Jahre umfasst eine Betriebsprüfung?
Meist drei Jahre. Bei großen Fehlern oder Verdacht auf eine Steuerstraftat auch länger.
Weiß das Finanzamt, was ich bei Amazon verkaufe?
Ja. Plattformen melden Verkäufer und Erlöse an das BZSt. Gemeldet wird der Betrag nach Abzug von Gebühren, Provisionen und Steuern. Deshalb weicht er fast immer von Deinem Umsatz ab. Diese Differenz musst Du erklären können.
Wie lange muss ich Amazon- und Shop-Daten aufbewahren?
Bücher zehn Jahre, Buchungsbelege acht Jahre, bestimmte weitere Belege sechs Jahre, OSS-Daten zehn Jahre. Die Daten müssen die ganze Zeit lesbar bleiben, auch wenn Du das Tool wechselst.
Kann ich vor der Betriebsprüfung noch Fehler korrigieren?
Ja, und das solltest Du. Falsche Erklärungen musst Du berichtigen. Bei bewusst oder leichtfertig falschen Angaben kommt eine Selbstanzeige in Betracht. Sobald Dir die Prüfungsanordnung zugeht, ist eine strafbefreiende Selbstanzeige für den geprüften Zeitraum ausgeschlossen.
Wie lange dauert eine Betriebsprüfung bei einem Onlinehändler?
Das hängt von Deinen Daten ab. Arbeiten Prüfer und Steuerberater beide digital, geht es viel schneller, weil beide die Programme verstehen. Lückenhafte oder unlesbare Daten ziehen die Prüfung in die Länge.
Gilt das alles auch für kleine Onlineshops?
Ja. Einzelaufzeichnung, Aufbewahrung und die Regeln für EU-Verkäufe an Privatkunden gelten für jede Größe. Gerade kleine Händler überschreiten die 10.000-Euro-Schwelle schneller, als sie denken, weil alle EU-Länder zusammengerechnet werden.
Über den Autor
Christian Gebert ist Steuerberater und Geschäftsführer von steuerberaten.de, der deutschlandweit tätigen Online-Steuerkanzlei mit über 180 Experten. Mit seinem Team betreut er über 500 E-Commerce-Mandate laufend, von der Buchhaltung über OSS und Auslandslager bis zur Betriebsprüfung.
Sein Ziel: Unternehmer sollen nicht mehr Steuern zahlen als nötig und das Ersparte in Wachstum und Vermögen stecken. Außerdem ist er Host des Podcasts „Sei doch nicht besteuert“.


