Wer bei einer Scheidung seinen Anteil an der gemeinsamen Immobilie überträgt, kann Einkommensteuer auslösen. Das gilt auch dann, wenn kein Geld fließt. Zwei Konstellationen sind besonders riskant: der Auszug vor der Übertragung und eine Gegenleistung ohne Geldzahlung.
Als Steuerberater für Immobilien, stehen wir Ihnen mit unserer Expertise zur Seite. Kontaktieren Sie uns jetzt.
Wann ist die Übertragung einer Immobilie bei Scheidung steuerpflichtig?
Stand: 3. Oktober 2026. Steuerpflichtig ist die Übertragung, wenn alle vier Punkte zutreffen:
- Die Immobilie liegt im Privatvermögen und die Übertragung erfolgt innerhalb von zehn Jahren nach der Anschaffung.
- Die Übertragung ist entgeltlich. Sie erhalten also eine Gegenleistung, das kann Geld sein oder ein anderer wirtschaftlicher Vorteil.
- Es greift keine Ausnahme für selbst genutzte Immobilien.
- Es entsteht ein Veräußerungsgewinn.
Der Auszug allein löst keine Steuer aus. Besteuert wird nur der Gewinn, nicht die gesamte Auszahlung.
Haben Sie ein dringendes steuerliches Problem?
Dann mailen Sie uns! Unsere Experten kümmern sich um Ihre Steuerangelegenheiten, erstellen Ihre Steuererklärung oder beraten Sie hinsichtlich steuerlicher Einzelfälle. Garantiert schnell und unkompliziert.
Schildern Sie uns Ihr ProblemSpekulationssteuer Scheidung: Das private Veräußerungsgeschäft nach § 23 EStG
„Spekulationssteuer“ ist eine umgangssprachliche Bezeichnung. Gemeint ist Einkommensteuer auf den Gewinn aus einem privaten Veräußerungsgeschäft nach § 23 EStG.
Ein entgeltlicher Verkauf einer Immobilie im Privatvermögen kann innerhalb von zehn Jahren nach der Anschaffung darunterfallen. Das gilt auch für die Übertragung eines Miteigentumsanteils an den Ehepartner. Nach Ablauf der Zehnjahresfrist fällt bei einer privaten Immobilie grundsätzlich keine Steuer nach § 23 EStG mehr an.
Steuerfrei bei Eigennutzung: Die Ausnahme nach § 23 EStG
Die Steuer entfällt in zwei Fällen:
- Sie haben die Immobilie zwischen Anschaffung beziehungsweise Fertigstellung und Veräußerung ausschließlich zu eigenen Wohnzwecken genutzt.
- Sie haben die Immobilie im Jahr der Veräußerung und in den beiden vorangegangenen Kalenderjahren zu eigenen Wohnzwecken genutzt.
Die Aussage „Nach dem Auszug müssen Sie bei einer Übertragung immer Steuern zahlen“ ist deshalb zu pauschal. Entscheidend sind die konkreten Nutzungszeiträume. Eine frühere Eigennutzung kann weiterhin für die Steuerbefreiung genügen.
Steuerfalle 1: Hausanteil übertragen nach dem Auszug
Ein typischer Ablauf: Ein Partner zieht aus, der andere bleibt mit dem gemeinsamen Kind im Haus. Später vereinbaren beide: „Du übernimmst das Haus und zahlst mich aus.“
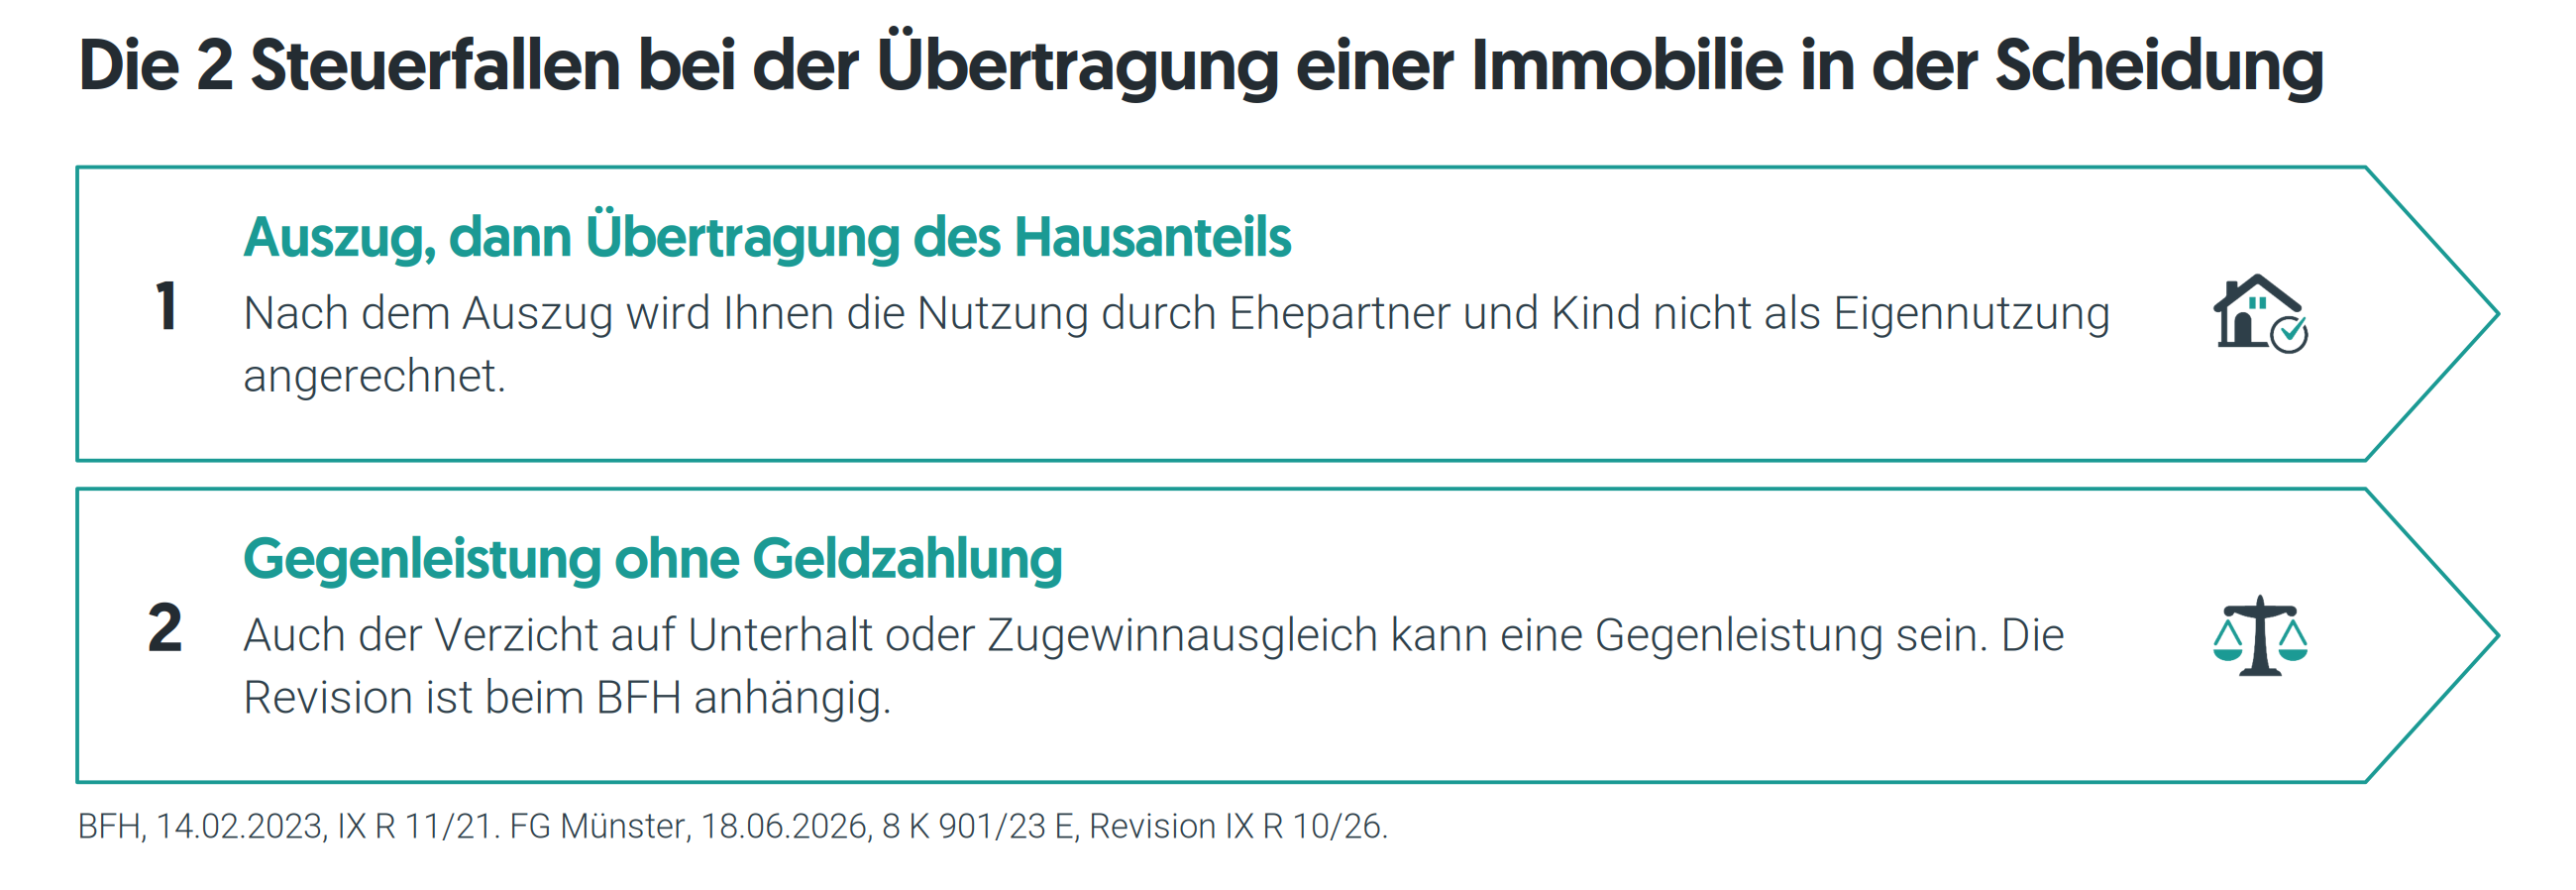
Der Bundesfinanzhof (BFH) hat die Besteuerung in einem solchen Fall bestätigt (BFH, Urteil vom 14.02.2023, IX R 11/21). Ein Ehepaar kaufte im Dezember 2008 ein Einfamilienhaus und war jeweils zur Hälfte Eigentümer. Beide bewohnten es mit ihrem gemeinsamen Sohn. Der Mann zog 2015 aus, 2017 folgte die Scheidung. Danach verkaufte er seinen hälftigen Anteil an seine geschiedene Ehefrau. Sie hatte für den Fall seiner Weigerung eine Zwangsversteigerung angekündigt.
Nach dem Auszug lag keine eigene Wohnnutzung des Mannes mehr vor. Dass seine geschiedene Ehefrau und das minderjährige Kind im Haus blieben, wurde ihm nicht als Eigennutzung zugerechnet. Auch der Druck durch die angedrohte Zwangsversteigerung änderte nichts daran, dass ein entgeltlicher Veräußerungsvorgang vorlag.
Das Urteil betrifft den übertragenden Eigentümer, nicht automatisch den Ehepartner, der im Haus bleibt.
Steuerfalle 2: Gegenleistung ohne Geldzahlung
„Sie bekommen meinen Hausanteil, ich zahle weniger Unterhalt.“ Das klingt fair. Das Finanzamt kann darin aber eine Gegenleistung für den Hausanteil sehen.
So hat das Finanzgericht Münster entschieden (FG Münster, Urteil vom 18.06.2026, 8 K 901/23 E). Ein Mann übertrug im Zusammenhang mit der Scheidung seine hälftigen Miteigentumsanteile an einem Mehrfamilienhaus und an zwei Eigentumswohnungen. Zugleich vereinbarten die Eheleute unter anderem gegenseitige Verzichte auf Zugewinnausgleich, Trennungsunterhalt und nachehelichen Unterhalt. Das Gericht behandelte die Übertragung als entgeltlich. Die wirtschaftliche Befreiung von Verpflichtungen konnte eine Gegenleistung für die Immobilienanteile sein.
Damit konnte die Übertragung innerhalb der Zehnjahresfrist als privates Veräußerungsgeschäft besteuert werden. Ein klassischer Kaufpreis ist dafür nicht erforderlich.
Das Urteil ist nicht rechtskräftig. Die Revision ist beim BFH unter dem Aktenzeichen IX R 10/26 anhängig. Ob am Ende Steuer entsteht, hängt zusätzlich von Frist, Ausnahmen und Gewinn ab.
Ein Veräußerungsgewinn gehört in Ihre Einkommensteuererklärung. Sprechen Sie uns gerne an: steuerberaten.de ermittelt den Gewinn und erstellt Ihre Steuererklärung.
Rechenbeispiel: Wie hoch ist der steuerpflichtige Gewinn?
Das Beispiel ist frei gewählt und vereinfacht. Anschaffungsnebenkosten und weitere Werbungskosten sind nicht berücksichtigt. Es gilt nur, wenn keine Ausnahme wegen Eigennutzung greift.
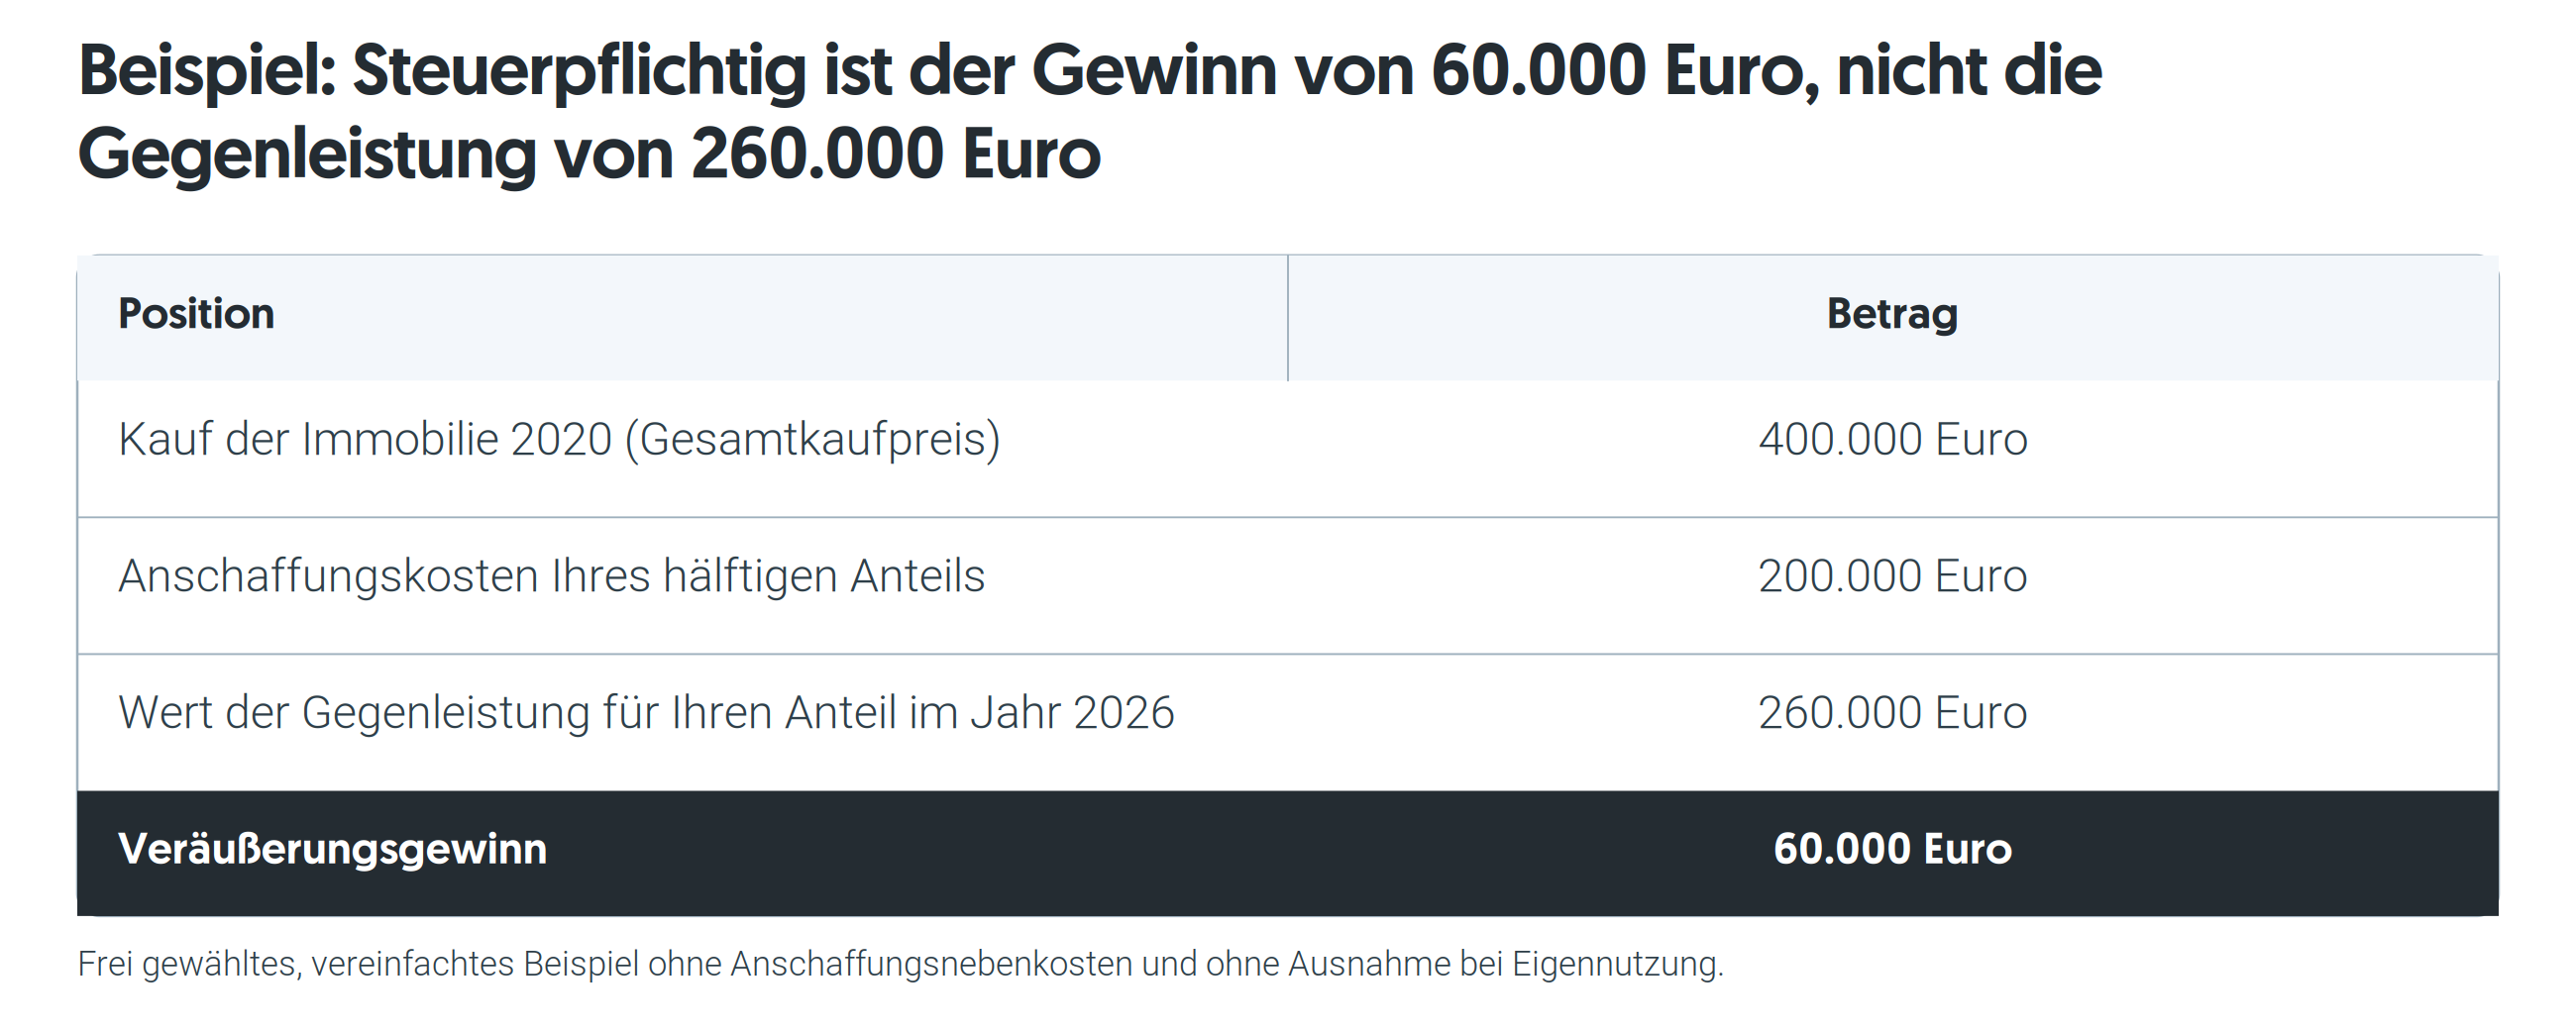
Steuerpflichtig sind in diesem Beispiel 60.000 Euro, nicht 260.000 Euro. Der Gewinn wird mit Ihrem persönlichen Steuersatz besteuert.
Scheidungsvereinbarung Steuern: Was die Vereinbarung regelt
„Scheidungsvereinbarung“ ist ein gebräuchlicher Begriff, den auch die Bundesnotarkammer verwendet. Der präzisere Fachbegriff lautet Scheidungsfolgenvereinbarung. Ehepartner können darin beispielsweise regeln:
- die Aufteilung von Vermögen und Immobilien,
- den Zugewinnausgleich,
- Unterhaltsfragen,
- den Versorgungsausgleich.
Die Vereinbarung regelt die Folgen der Scheidung. Die Scheidung selbst spricht das Familiengericht aus.
Reformvorschlag des Bundesrates: Steuerfreiheit bei Scheidungsimmobilien
Der Bundesrat hat am 25.09.2026 in seiner Stellungnahme zum Jahressteuergesetz 2026 eine Entlastung vorgeschlagen (Bundesrat Drucksache 447/26, Beschluss, Ziffer 2):
- Bestimmte Veräußerungen sollen von § 23 EStG ausgenommen werden, wenn sie Teil oder Folge einer Scheidungsfolgenvereinbarung oder eines familiengerichtlichen Scheidungsverbundverfahrens sind.
- Entscheidend soll die Eigennutzung bis zur räumlichen Trennung sein: entweder ausschließlich seit Anschaffung beziehungsweise Fertigstellung oder im Trennungsjahr und den beiden vorangegangenen Jahren.
- Der spätere Auszug soll die Steuerbefreiung in diesen Fällen nicht mehr verhindern.
- Die Regelung soll für alle offenen Fälle gelten.
Aus unserer Sicht ist der Vorschlag richtig. Wer vor der Trennung selbst im Haus gewohnt hat, sollte den Steuervorteil nicht allein wegen des Auszugs verlieren. Im Haus wohnen zu bleiben, obwohl die Ehe am Ende ist, ist für viele unvorstellbar.
Der Vorschlag ist noch kein geltendes Recht und keine pauschale Steuerbefreiung aller Immobilienübertragungen bei Scheidungen. Die Eigennutzungsvoraussetzungen bleiben entscheidend. Bei vermieteten Immobilien löst er die Steuerprobleme deshalb nicht automatisch.
Was Sie vor der Unterschrift prüfen sollten
Prüfen Sie die Steuerfolgen, bevor Sie eine Scheidungsvereinbarung unterschreiben.
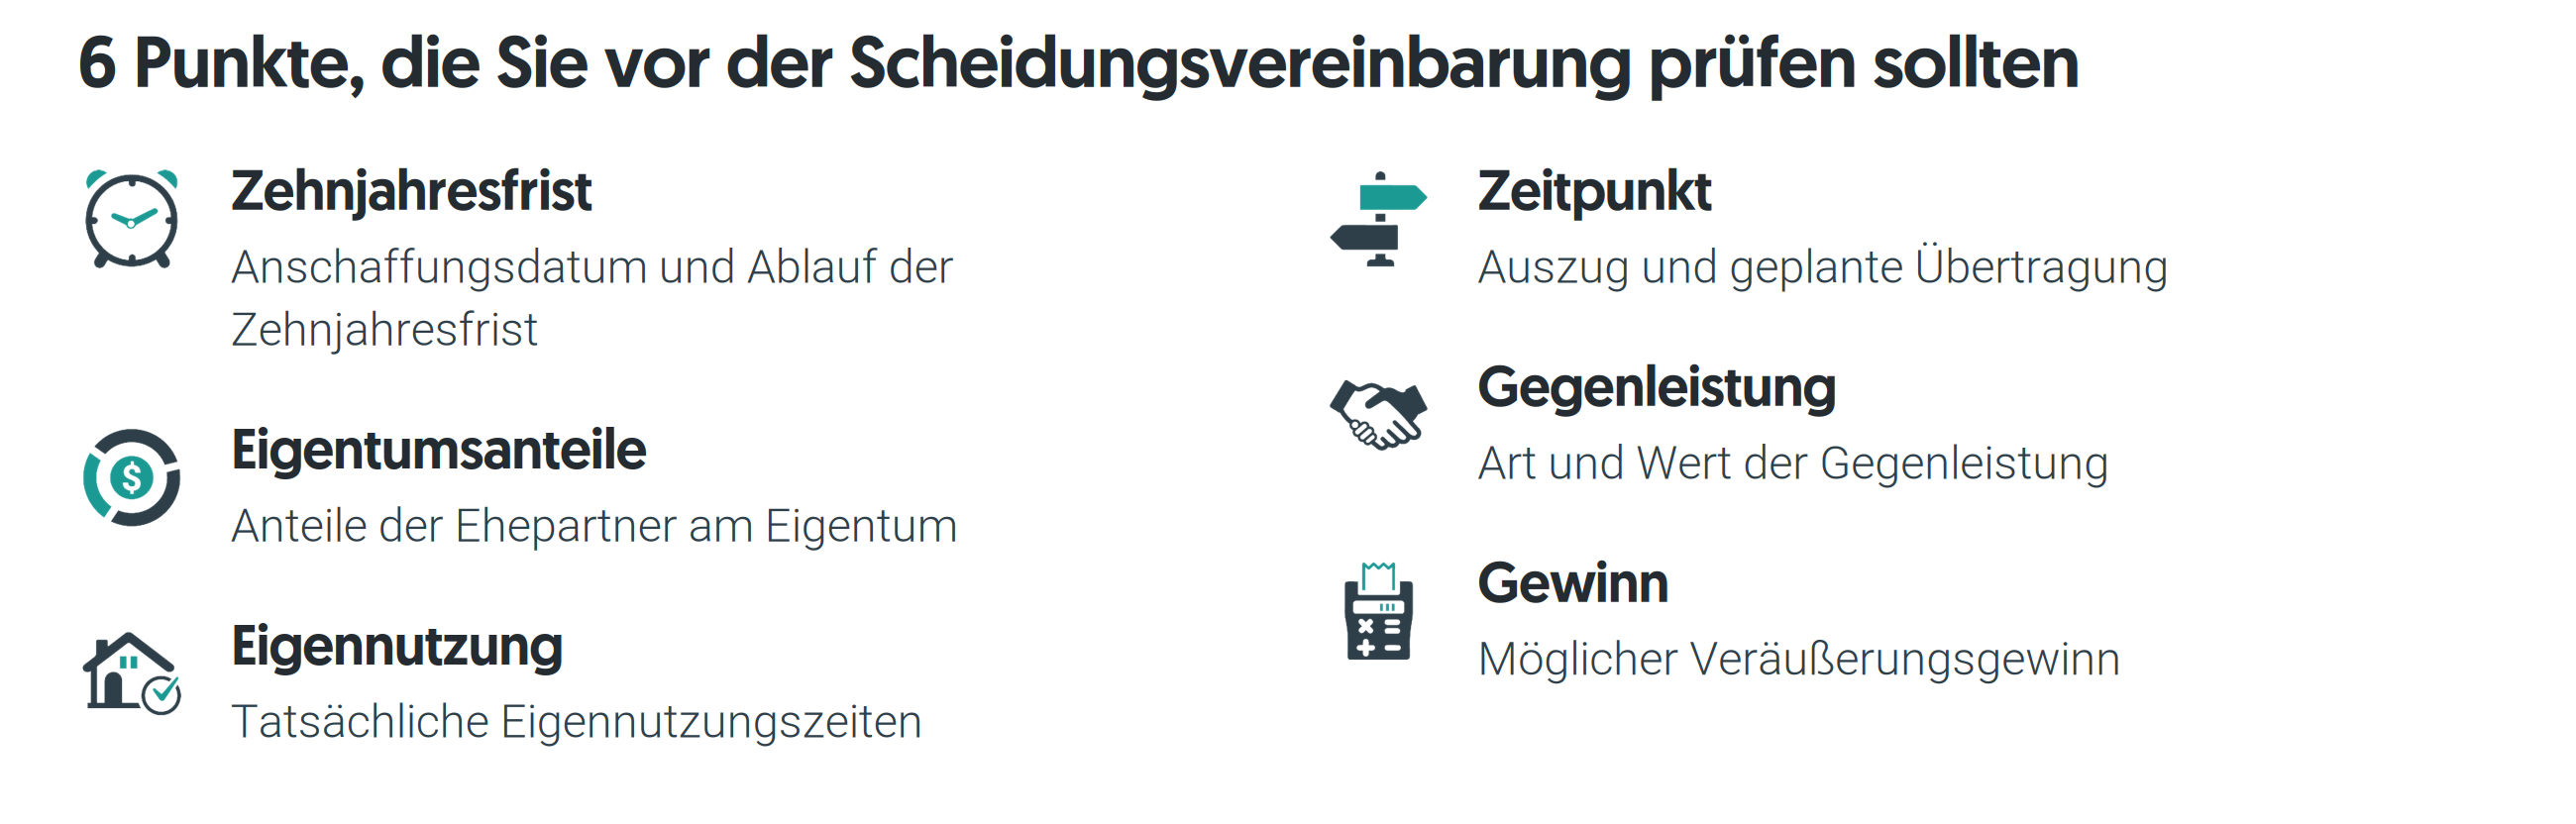
Schon eine Gegenleistung ohne Geldfluss kann die Steuerpflicht auslösen. Eine allgemeine Empfehlung gibt es nicht, es kommt auf den Einzelfall an. Sprechen Sie uns gerne an: steuerberaten.de prüft die Steuerfolgen vor der Unterschrift und erstellt danach Ihre Steuererklärung. Wir sind bundesweit tätig, vollständig digital und mit einem Team von über 160 Personen für Sie da. Jetzt Beratung anfragen
Häufige Fragen zur Immobilie bei Scheidung und Steuern
Muss ich nach dem Auszug immer Steuern zahlen, wenn ich meinen Anteil übertrage? Nein. Liegen Anschaffung und Übertragung mehr als zehn Jahre auseinander, fällt grundsätzlich keine Steuer an. Innerhalb der Frist kann die Nutzung im Veräußerungsjahr und in den beiden Vorjahren die Steuerbefreiung sichern.
Zahlt auch der Ehepartner Steuern, der im Haus bleibt? Nicht automatisch. Das BFH Urteil IX R 11/21 betrifft die Steuerpflicht des übertragenden Eigentümers.
Hilft der Reformvorschlag des Bundesrates bei vermieteten Immobilien? Nicht automatisch. Entscheidend soll die Eigennutzung bis zur räumlichen Trennung bleiben.
Gilt der Vorschlag des Bundesrates schon? Nein. Es ist ein Gesetzgebungsvorschlag zum Jahressteuergesetz 2026 (Bundesrat Drucksache 447/26).


